猜你想问
这份钢铁周报的核心内容是什么?
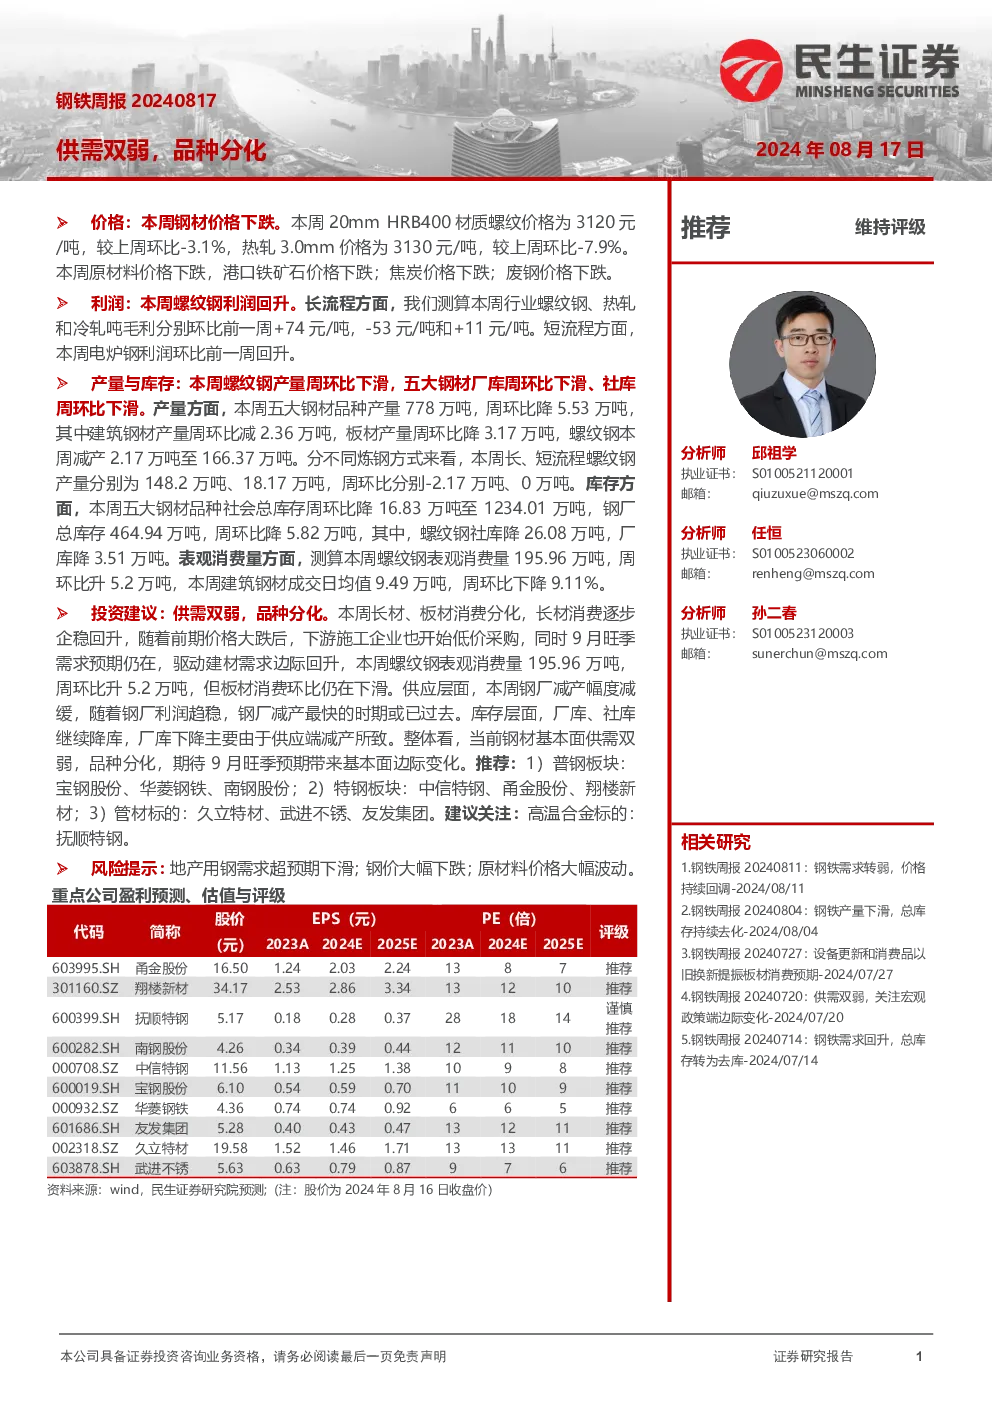
本周钢材价格下跌,原材料价格同步下滑。螺纹钢利润回升,产量和库存均出现下降。供需分析显示供需双弱,品种分化明显,长材消费企稳回升,板材消费下滑。报告建议关注普钢、特钢和管材板块。
钢铁行业未来发展趋势如何?
当前钢铁行业呈现供需双弱格局,品种分化明显。长材消费边际回升,板材消费仍下滑。钢厂减产幅度减缓,库存持续下降。9月旺季预期可能带来基本面边际变化,建议关注行业结构性机会。
报告重点分析了哪些方向?
报告重点分析了钢材价格走势、原材料价格变动、利润情况、产量与库存变化、供需关系以及投资建议。特别关注了长材与板材的消费分化,以及不同品种的市场表现。
当前钢铁市场现状如何判断?
当前钢铁市场基本面呈现供需双弱,品种分化明显。长材消费企稳回升,板材消费仍下滑;钢厂减产幅度减缓,库存持续下降。钢材价格下跌,原材料价格同步下滑,行业整体面临压力。
这份研报有哪些风险提示?
报告提示的风险点包括地产用钢需求下滑、钢价大幅下跌以及原材料价格大幅波动。这些因素可能对钢铁行业产生不利影响,建议投资者关注相关风险。
你可能感兴趣
钢铁周报:供需双弱,地产融资松动等政策提振钢价
钢铁民生证券2022-11-19
钢铁周报:供需双弱,钢价延续震荡
钢铁民生证券2025-06-22
钢铁周报:供需双弱,原料承压
钢铁民生证券2024-01-21
钢铁周报:淡季特征明显,钢材供需双弱
钢铁民生证券2023-07-09
钢铁周报:供需双弱格局,库存持续去化
钢铁民生证券2023-05-21
钢铁周报:疫情拖累,短期钢材基本面或将供需双弱
钢铁民生证券2022-03-26
钢铁周报:供需双弱,关注后续采暖季限产力度
钢铁民生证券2022-10-30
钢铁行业周报:库存持续去化,关注板强长弱品种分化以及戴南事件带来的不锈钢棒线材供需缺口
钢铁华创证券2018-05-27
【聚烯烃周报】供需双弱,塑料PP有所分化
银河期货2026-05-22