猜你想问
鸿日达2024年半年报核心内容是什么?
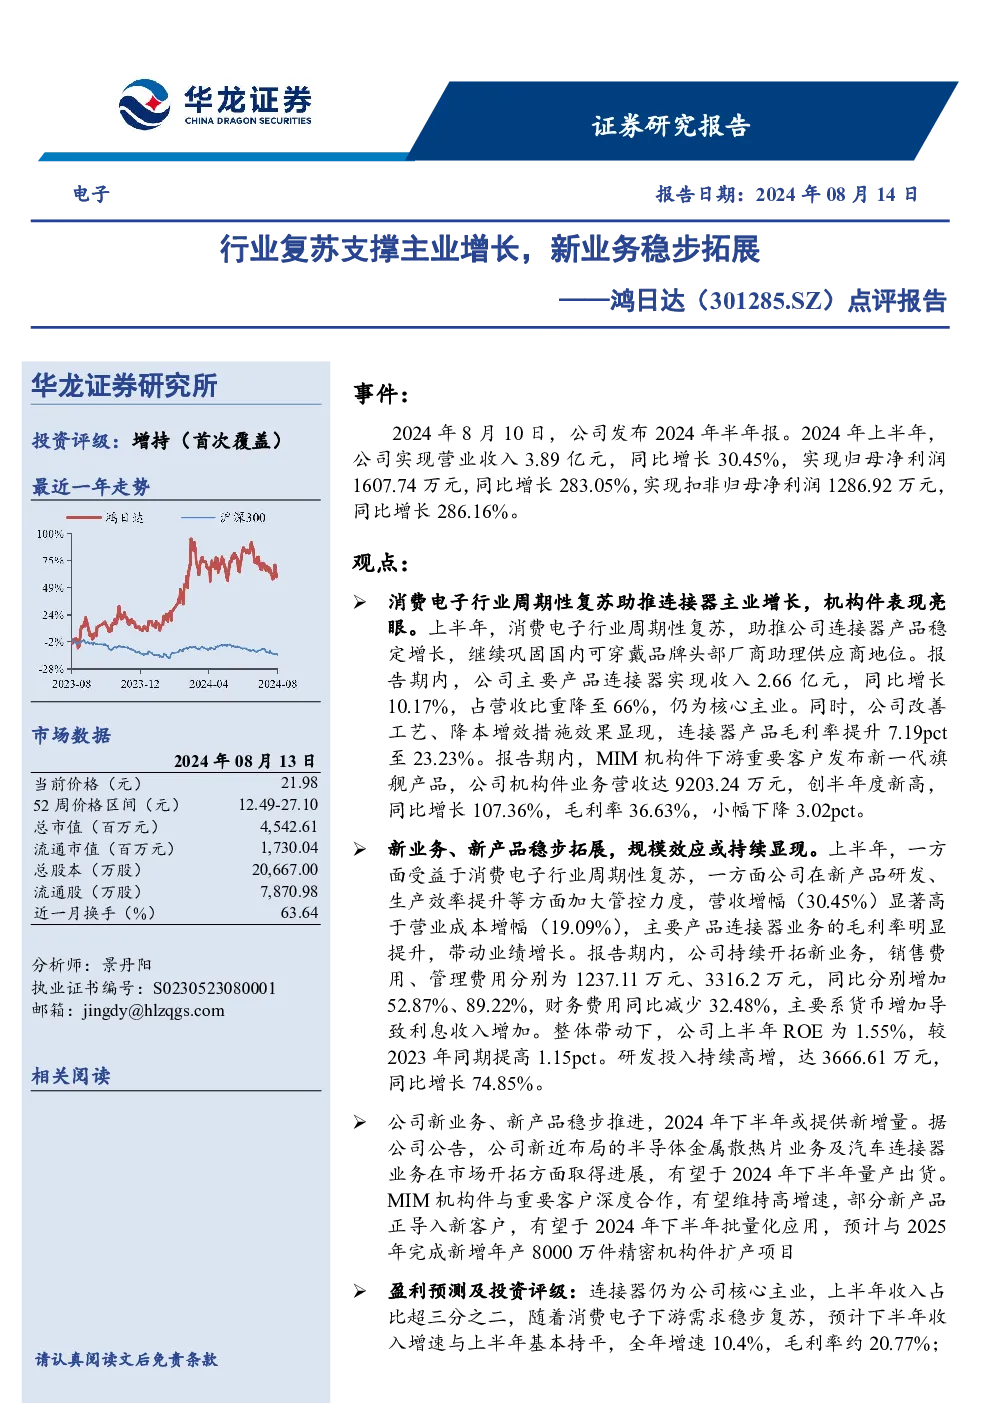
鸿日达2024年半年报显示,消费电子行业周期性复苏支撑公司主业增长,新业务稳步拓展。公司连接器产品稳定增长,巩固国内可穿戴品牌供应商地位;MIM机构件业务表现亮眼,营收创半年度新高;新业务、新产品持续拓展,规模效应或持续显现。
电子设备行业发展趋势如何?
消费电子行业呈现周期性复苏态势,鸿日达连接器产品稳定增长,巩固国内可穿戴品牌供应商地位;MIM机构件业务表现亮眼,营收创半年度新高,显示行业向高附加值产品转型趋势明显。新业务、新产品持续拓展,规模效应或持续显现,反映行业创新驱动发展特点。
研报重点分析了哪些方向?
研报重点分析了鸿日达连接器业务和MIM机构件业务。连接器业务为公司核心主业,上半年收入占比超三分之二,预计下半年收入增速与上半年基本持平,全年增速10.4%,毛利率约20.77%。MIM机构件业务表现亮眼,下半年预计有1-2项新产品应用于新客户,全年收入增速115%,略快于上半年,毛利率为36.53%。
当前市场现状如何判断?
当前市场呈现消费电子行业周期性复苏特征,鸿日达连接器产品稳定增长,巩固国内可穿戴品牌供应商地位;MIM机构件业务表现亮眼,营收创半年度新高。公司新业务、新产品持续拓展,规模效应或持续显现,反映行业创新驱动发展特点。但需关注新产品开拓和下游需求恢复情况。
研报有哪些风险提示?
研报提示的主要风险包括:新产品开拓不及预期可能导致业绩增长放缓;下游需求恢复不及预期可能影响公司业务发展;宏观经济波动可能带来行业整体风险;新投建项目进度不及预期可能影响产能扩张;所引用第三方数据可能存在错漏或更新不及时,需谨慎评估。
你可能感兴趣
年报点评报告:主业稳健增长,新发激励助力新业务拓展
国盛证券2025-04-19
2024年三季报点评:行业复苏趋势明朗,业务拓展升级稳步推进
民生证券2024-10-30
2016年度财报点评:主业稳健增长,加速拓展新业务
信息技术东兴证券2017-02-28
中报点评:染料主业继续增长,新业务拓展打开成长空间
基础化工东兴证券2016-08-23
跟踪分析报告:主业稳增长,分红有望再上台阶,拓展教培新业务多点开花
文化传媒华创证券2024-03-10
主业稳步向好,关注新业务拓展情况
纺织服装长城证券2014-10-28
主业需求稳健,新业务稳步拓展
轻工制造安信证券2020-04-29
维力医疗点评报告:海外业务恢复增长,品类拓展稳步推进
医药生物太平洋证券2025-05-08
23H1半年报点评:主业稳步复苏,期待免税业务弹性释放
信达证券2023-08-27
智能化主业稳健增长,全球化与新业务拓展可期
信息技术中原证券2026-03-11