猜你想问
7月金融数据具体表现如何?
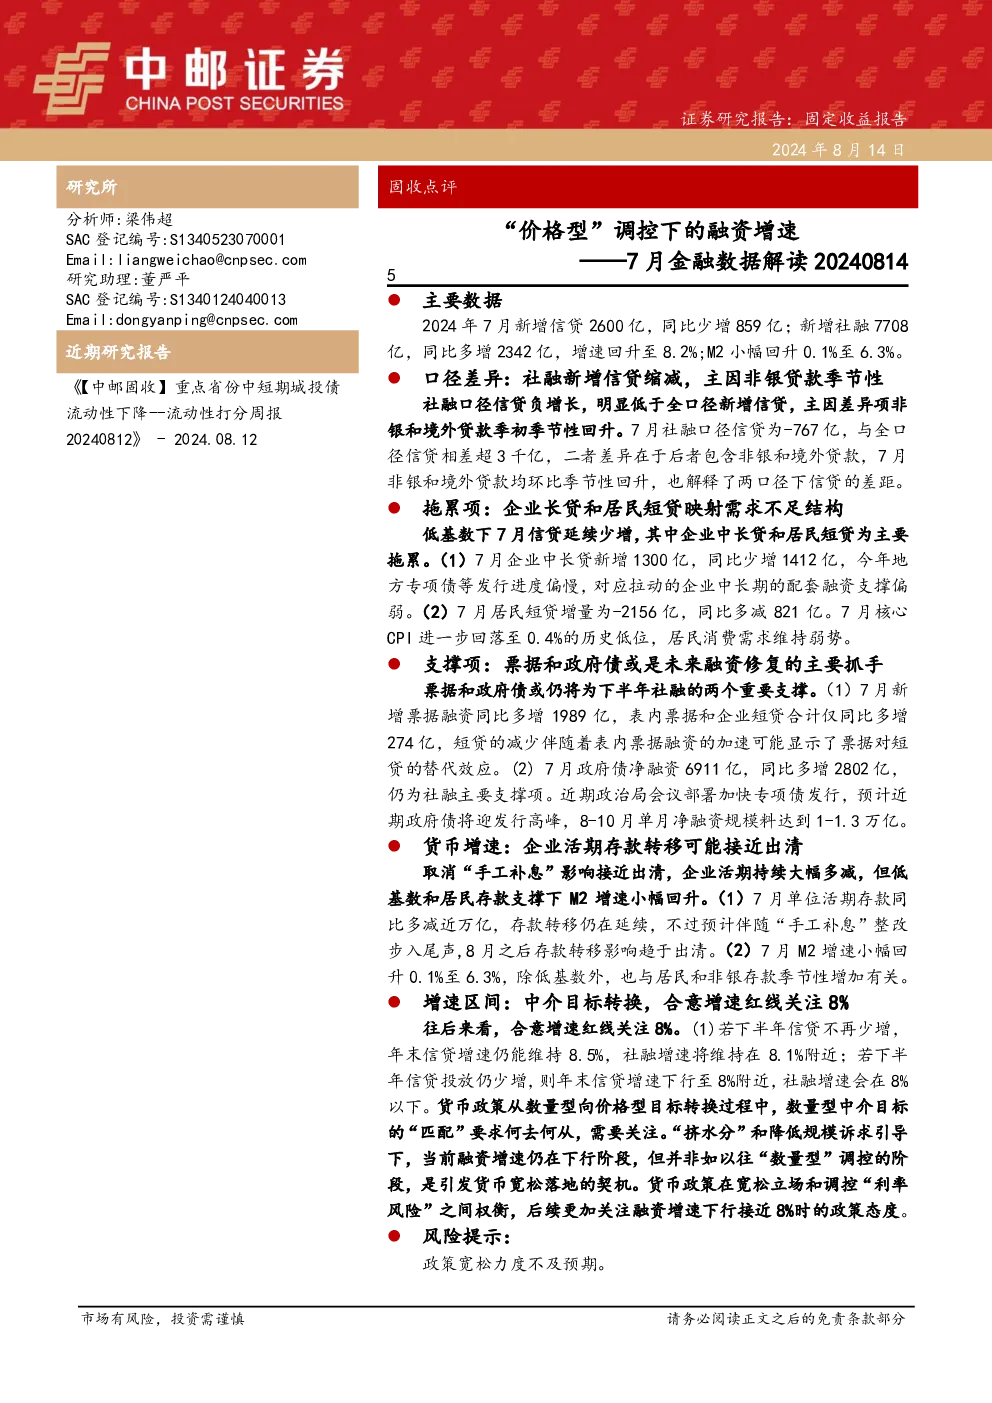
2024年7月新增信贷2600亿,同比少增859亿;新增社融7708亿,同比多增2342亿,增速回升至8.2%;M2小幅回升0.1%至6.3%。社融新增信贷缩减主因非银贷款季节性回升,与全口径信贷相差超3千亿。企业中长贷新增1300亿,同比少增1412亿,主因地方专项债发行进度偏慢;居民短贷增量为-2156亿,同比多减821亿,核心CPI回落至0.4%,居民消费需求弱势。票据融资同比多增1989亿,显示对短期贷款的替代效应;政府债净融资6911亿,同比多增2802亿,预计8-10月单月净融资规模达1-1.3万亿。单位活期存款同比多减近万亿,存款转移仍在延续,但预计8月后影响趋于出清。
报告如何分析赛道/行业发展趋势?
报告指出票据和政府债或为未来融资修复主要抓手。票据融资同比多增1989亿,显示对短期贷款的替代效应;政府债净融资6911亿,同比多增2802亿,预计8-10月单月净融资规模达1-1.3万亿。企业活期存款转移可能接近出清,单位活期存款同比多减近万亿,存款转移仍在延续,但预计8月后影响趋于出清。M2增速回升至6.3%,除低基数外,也与居民和非银存款季节性增加有关。货币政策从数量型向价格型转换,关注融资增速接近8%时的政策态度。
报告重点分析了哪些方向?
报告重点分析了7月金融数据的结构性变化。企业长贷和居民短贷映射需求不足结构,企业中长贷新增1300亿,同比少增1412亿,主因地方专项债发行进度偏慢;居民短贷增量为-2156亿,同比多减821亿,核心CPI回落至0.4%,居民消费需求弱势。同时关注票据融资同比多增1989亿,显示对短期贷款的替代效应;政府债净融资6911亿,同比多增2802亿。中介目标转换下,合意增速红线关注8%,若下半年信贷不再少增,年末信贷增速维持8.5%,社融增速8.1%左右。
当前市场现状如何判断?
当前市场现状显示融资增速回升,但结构分化明显。7月新增社融7708亿,同比多增2342亿,增速回升至8.2%,但社融口径信贷为-767亿,与全口径信贷相差超3千亿,主因后者包含非银和境外贷款,二者均环比季节性回升。企业中长贷新增1300亿,同比少增1412亿,居民短贷增量为-2156亿,同比多减821亿。M2增速回升至6.3%,除低基数外,也与居民和非银存款季节性增加有关。企业活期存款同比多减近万亿,存款转移仍在延续。
研报提示哪些风险?
报告提示政策宽松力度不及预期为潜在风险。当前融资增速回升主要依靠票据和政府债支撑,若政策转向力度不足,可能影响未来融资修复。企业中长贷新增同比少增1412亿,主因地方专项债发行进度偏慢;居民短贷增量同比多减821亿,核心CPI回落至0.4%,居民消费需求弱势。中介目标转换下,合意增速红线关注8%,若下半年信贷不再少增,年末信贷增速维持8.5%,社融增速8.1%左右。若信贷仍少增,年末信贷增速8%,社融增速8%以下。