猜你想问
这份研报主要分析了什么内容?
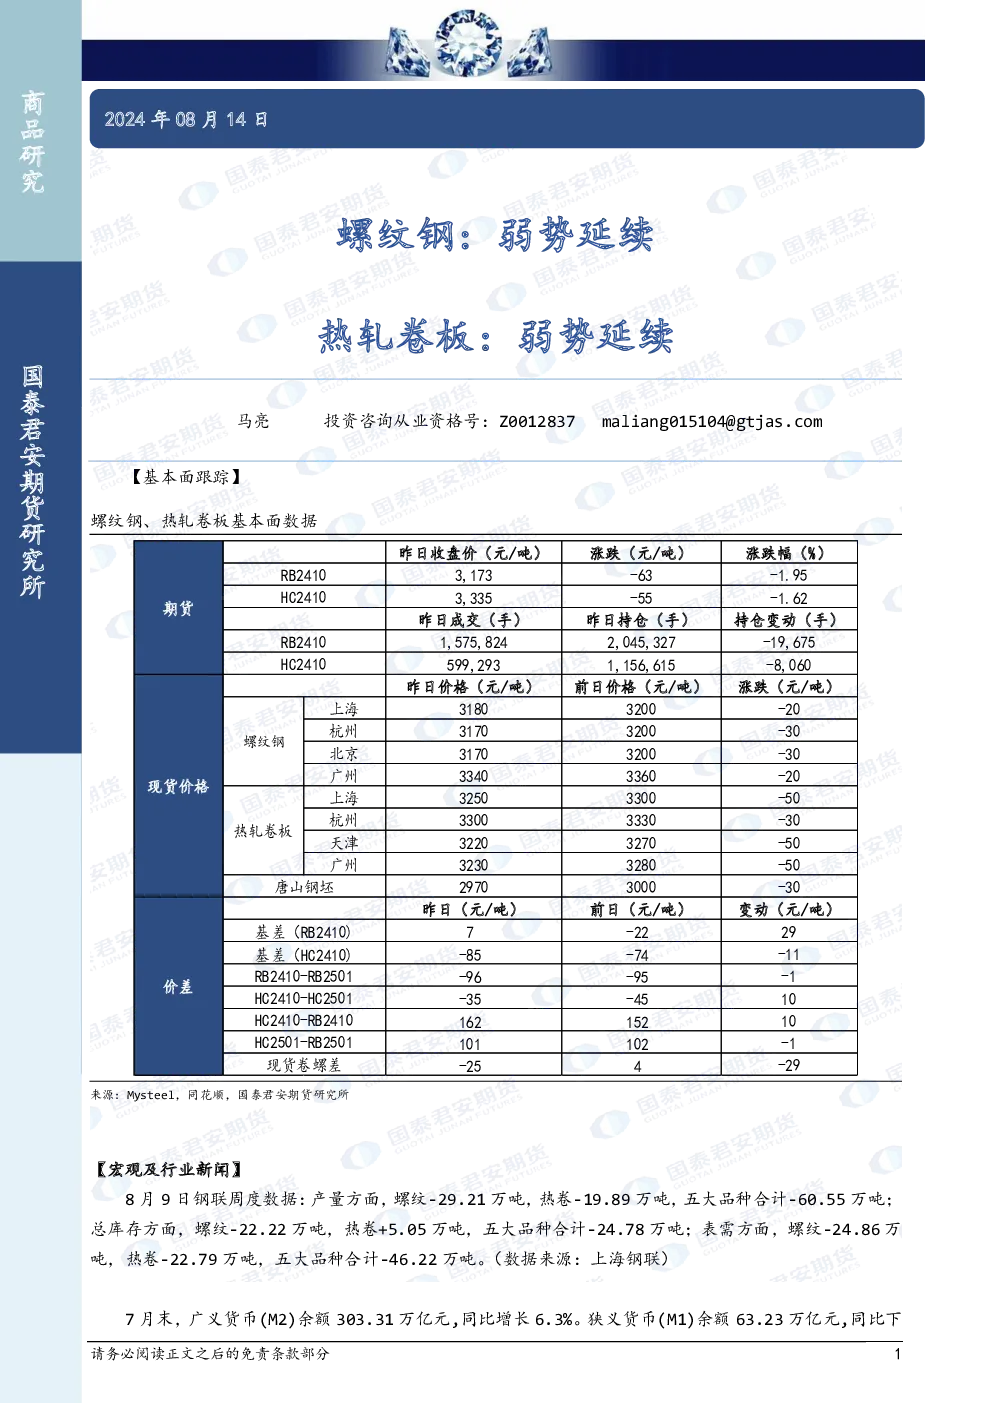
本报告主要分析了螺纹钢和热轧卷板的产量、库存及表需变化情况。数据显示,螺纹钢和热轧卷板产量分别下降29.21万吨和19.89万吨,五大品种合计下降60.55万吨;总库存螺纹钢下降22.22万吨,热轧卷板上升5.05万吨,五大品种合计下降24.78万吨;表需螺纹钢下降24.86万吨,热卷下降22.79万吨,五大品种合计下降46.22万吨。这些数据反映了当前钢铁市场的供需动态和库存结构调整。
钢铁行业未来发展趋势如何?
从行业发展趋势来看,螺纹钢和热轧卷板均处于弱势状态,趋势强度均为-1。产量下降、表需减少表明市场需求疲软,库存分化(螺纹钢下降、热轧卷板上升)暗示不同品种的供需失衡。宏观层面,M2增速放缓而M0增速较快,可能反映经济活动中的流动性结构性变化,对大宗商品市场存在一定影响。未来需关注房地产投资、基建需求等因素对钢铁需求的支撑力度。
报告重点分析了哪些方向?
报告重点分析了螺纹钢和热轧卷板的基本面数据,包括产量、库存和表需三个维度,并评估了行业趋势强度。具体来看,螺纹钢产量和表需显著下降,库存减少;热轧卷板产量和表需同步下降,但库存反而增加。这种分化现象可能源于下游行业对不同品种的偏好变化或生产调整。报告还结合宏观货币数据,探讨了流动性环境对钢铁市场的潜在影响。
当前钢铁市场处于什么状态?
当前钢铁市场整体处于弱势延续状态。螺纹钢和热轧卷板的产量、表需均大幅下降,显示市场需求走弱。库存方面,螺纹钢下降而热轧卷板上升,表明市场对不同品种的供需关系存在结构性差异。宏观货币数据显示M1增速下滑而M0增速较高,可能暗示经济中存在一定的流动性压力或结构性问题,这对大宗商品价格形成一定制约。综合来看,短期内钢铁市场缺乏明确的上行动力。
这份研报有哪些风险提示?
本报告观点仅供专业投资者参考,不构成投资建议。投资者需注意,报告数据来源于钢联和公开宏观经济统计,可能存在数据滞后或统计误差。螺纹钢和热轧卷板的弱势状态可能持续,市场波动风险较大。宏观流动性环境的变化可能对钢铁价格产生显著影响,需关注货币政策调整和实体经济需求变化。此外,钢铁行业受政策调控影响较大,环保政策、产能限制等也可能对市场供需关系带来不确定性。投资者应结合自身风险承受能力进行决策。