猜你想问
这份研报的核心内容是什么?
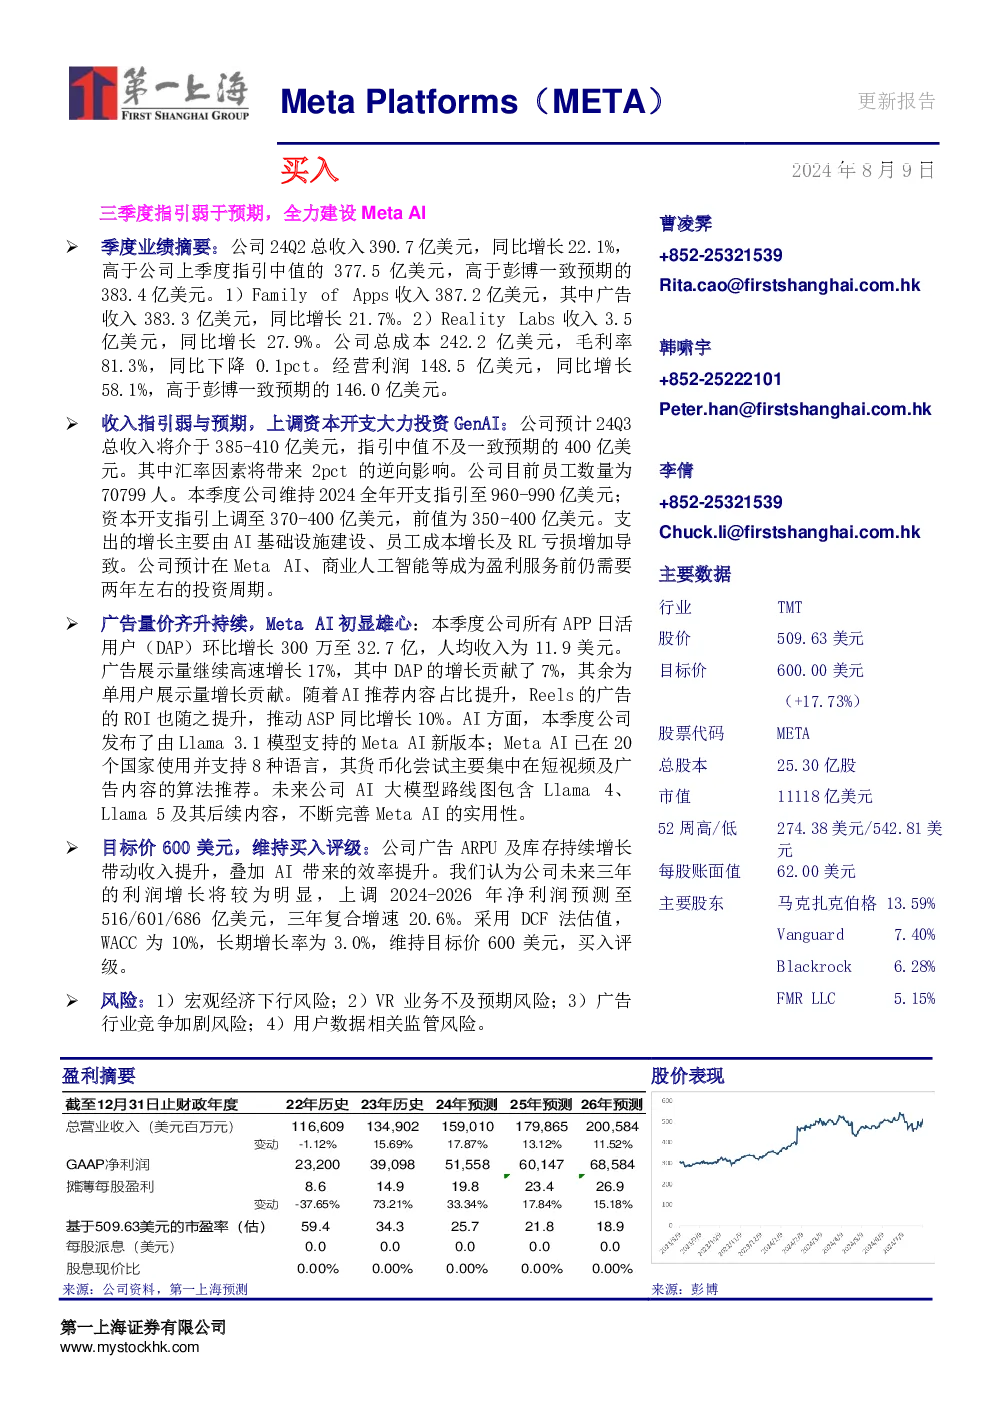
这份研报分析了Meta Platforms Inc-A(Meta)2024年Q2的业绩表现,指出其总收入390.7亿美元,同比增长22.1%,但Q3指引不及预期。报告重点探讨了Meta全力投入AI建设,特别是Llama 3.1模型的发布和GenAI基础设施开支的显著增加。此外,还分析了广告业务增长、Reality Labs的财务状况以及VR/AR市场的趋势。研报维持对Meta的买入评级,目标价600美元。
AI领域的发展趋势如何?
AI领域的发展趋势在研报中体现为Meta的AI战略。Meta AI发布了参数量达4050亿的Llama 3.1模型,已在20个国家使用,并计划通过短视频和广告内容算法推荐进行货币化。报告指出,AI投资需要约2年时间才能实现盈利,且Meta AI预计在2024年底成为常用AI助手。此外,Meta还开放了MR操作系统Horizon OS,与联想、微软等合作,显示其在AI和VR领域的双增长策略。
报告重点分析了哪些方向?
报告重点分析了Meta的广告业务和AI进展。广告业务方面,Meta所有APP日活用户环比增长300万至32.7亿,广告展示量和ASP均同比增长,主要得益于AI推荐内容的提升。AI进展方面,Meta AI发布Llama 3.1模型,并推动Advantage+平台提升广告主ROI。此外,报告还关注了Reality Labs的财务表现和VR/AR市场的增长,特别是Quest3的销量超预期和Oculus的市场份额。
当前市场对Meta的判断是什么?
当前市场对Meta的判断较为复杂。一方面,Meta Q2业绩超预期,总收入和利润均显著增长,且广告业务受益于AI推荐技术提升。另一方面,Q3指引不及预期,且资本开支大幅增加,主要用于AI基础设施和员工成本。市场关注Meta能否平衡AI投入与盈利能力,以及VR/AR业务的长期发展。研报维持买入评级,但提示宏观经济、VR业务不及预期等风险。
研报提示了哪些风险?
研报提示了Meta面临的主要风险,包括宏观经济下行可能影响广告支出,VR业务增长不及预期,广告行业竞争加剧,以及用户数据监管带来的不确定性。此外,Meta AI的长期盈利能力仍需观察,资本开支的持续增加也可能对利润率造成压力。报告特别指出,若Meta限制Reality Labs的费用或额外释放百亿美元利润,可能影响其长期战略布局。