猜你想问
这份研报主要讲了什么内容?
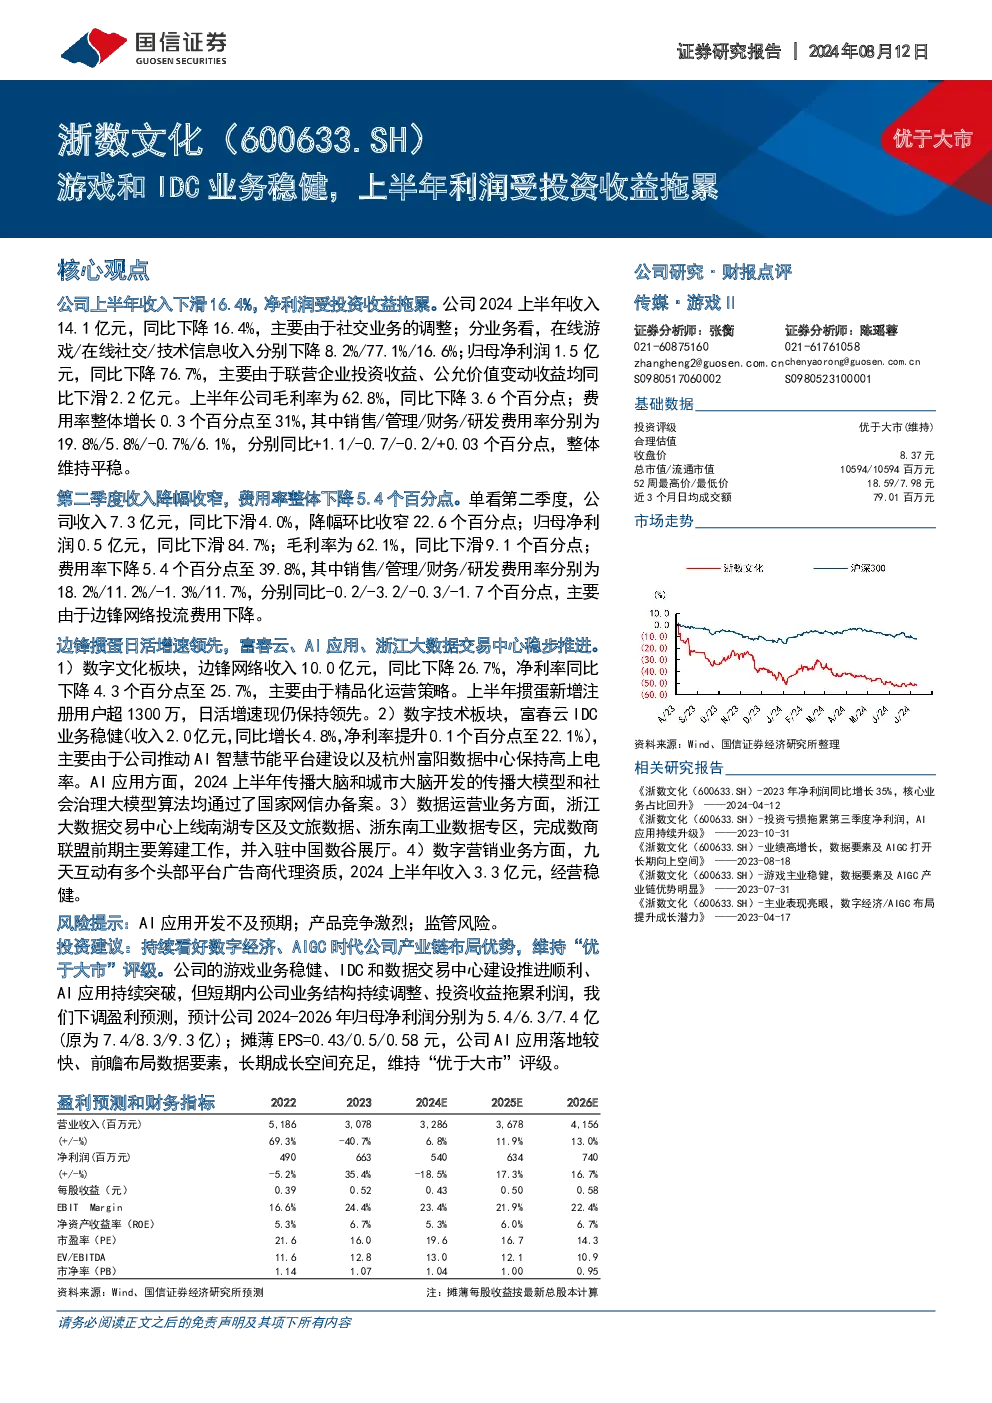
本报告分析了浙数文化2024年上半年的经营情况。公司上半年收入14.1亿元,同比下降16.4%,主要受社交业务调整影响,其中在线游戏、在线社交、技术信息收入分别下降8.2%、77.1%、16.6%。归母净利润1.5亿元,同比下滑76.7%,主要由于联营企业投资收益和公允价值变动收益下滑。毛利率为62.8%,同比下降3.6个百分点;费用率整体上升0.3个百分点至31%。第二季度收入降幅收窄至4.0%,归母净利润0.5亿元,同比下滑84.7%,毛利率为62.1%,费用率下降5.4个百分点至39.8%。
数字文化板块的发展趋势如何?
数字文化板块方面,边锋网络收入10.0亿元,同比下降26.7%,净利率至25.7%,主要由于精品化运营策略。掼蛋新增注册用户超1300万,日活增速保持领先。未来,数字文化板块将依托精品化运营和用户增长,持续提升盈利能力。
报告重点分析了哪些业务板块?
报告重点分析了数字文化、数字技术、数据运营和数字营销四大板块。数字文化板块以边锋网络和掼蛋为核心;数字技术板块聚焦富春云IDC业务和AI应用,富春云IDC收入2.0亿元,同比增长4.8%,净利率至22.1%,AI应用方面,传播大脑和城市大脑大模型算法通过国家网信办备案;数据运营业务推进浙江大数据交易中心建设,上线南湖专区及文旅、浙东南工业数据专区,完成数商联盟筹建;数字营销业务方面,九天互动收入3.3亿元,经营稳健。
当前市场对浙数文化的整体评价是怎样的?
当前市场对浙数文化的整体评价认为其游戏业务稳健,IDC和数据交易中心建设推进顺利,AI应用持续突破。公司在数字技术板块表现突出,富春云IDC业务增长稳定,AI应用获得国家备案认可。数据运营业务进展顺利,数字营销业务经营稳健。这些业务板块展现了公司长期成长空间。
研报中提示了哪些主要风险?
研报提示的主要风险包括AI应用开发不及预期、产品竞争激烈、监管风险。AI应用开发面临技术迭代快、市场需求变化等挑战,产品竞争激烈可能导致市场份额下降,监管政策变化可能影响业务合规性。这些风险需持续关注。