猜你想问
中炬高新2024年第二季度业绩表现如何?
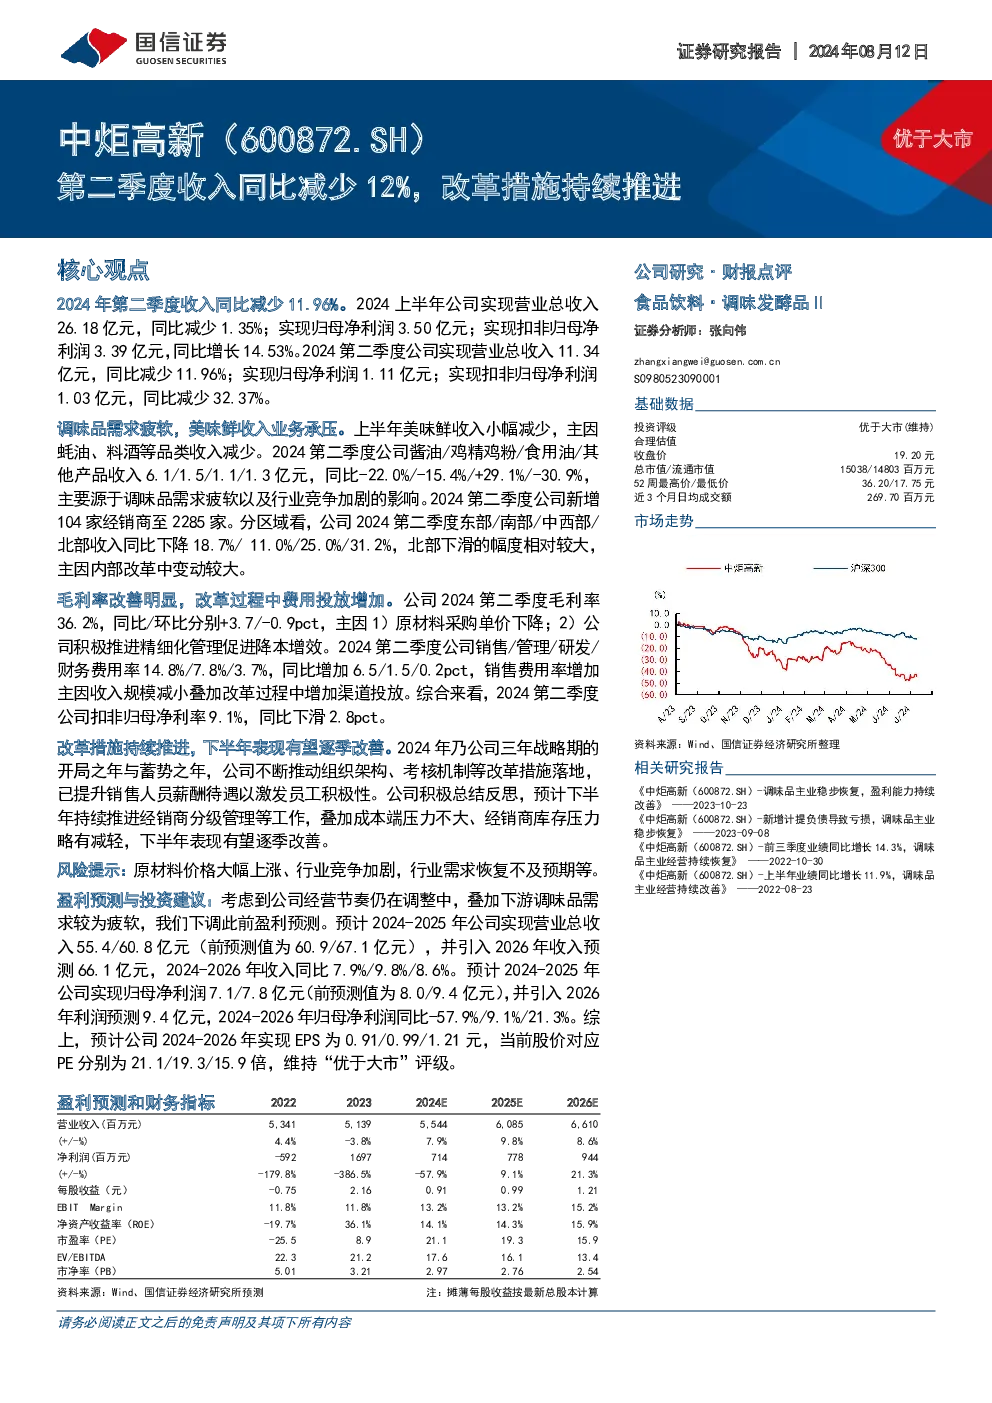
2024年第二季度,中炬高新实现收入11.34亿元,同比减少11.96%,归母净利润1.11亿元,扣非归母净利润1.03亿元,同比减少32.37%。主要原因是调味品需求疲软,蚝油、料酒等品类收入减少,以及行业竞争加剧。毛利率改善明显,第二季度毛利率36.2%,同比提升3.7个百分点,主要得益于原材料采购单价下降和精细化管理降本增效。但费用率增加,销售费用率同比提升6.5个百分点,主因收入规模减小和渠道投放增加,导致扣非归母净利率9.1%,同比下滑2.8个百分点。
食品饮料行业发展趋势如何?
食品饮料行业目前面临调味品需求疲软的挑战,蚝油、料酒等品类收入减少,同时行业竞争加剧。但部分品类如食用油收入有所增长。未来行业发展趋势需关注消费升级、健康化趋势以及品牌集中度的提升。企业需通过产品创新、渠道优化和成本控制来应对市场变化,提升自身竞争力。
中炬高新报告重点分析了哪些方面?
报告重点分析了中炬高新第二季度的业绩表现,包括收入、净利润、毛利率和费用率的变动情况。同时,报告探讨了公司持续推进的改革措施,如提升销售人员薪酬待遇和计划推进经销商分级管理等。此外,报告还分析了公司成本端压力和经销商库存情况,并对下半年经营逐季改善进行了预期。
当前食品饮料市场现状如何?
当前食品饮料市场呈现需求疲软和竞争加剧的特点,调味品需求尤其疲软,部分品类收入下降。同时,行业竞争激烈,企业面临价格战和渠道变革的压力。但健康化、高端化趋势逐渐显现,为部分企业带来增长机会。企业需积极调整策略,应对市场变化。
中炬高新研报有哪些风险提示?
中炬高新研报提示的主要风险包括原材料价格大幅上涨、行业竞争加剧,以及行业需求恢复不及预期等。原材料价格波动可能影响公司成本端表现,行业竞争加剧可能压缩利润空间,而需求恢复不及预期则可能影响公司未来的收入增长。这些因素需引起投资者关注。
你可能感兴趣
上半年收入同比减少2.7%,组织与渠道改革持续推进
食品饮料国信证券2025-08-27
公寓收入下降使2016年第二季度利润同比下降12%
房地产辉立证券2016-08-09
2026年第二季度中国货币政策执行报告学习:货币政策改革持续推进
万联证券2026-08-13
12月销量同比稳健增长,持续推进外部合作
交通运输财通证券2024-01-15
纺织服饰周专题:Nike FY2025Q4营收同比下降12%,持续推进库存去化
纺织服装国盛证券2025-06-29
快递行业2022年4月数据点评:疫情影响下,行业业务量下降12%,通达系单票收入持续同比提升
交通运输华创证券2022-05-19
计算机行业研究周报:AWS第二季度收入同比增长49%,云计算行业持续高景气
信息技术新时代证券2018-07-30
非银金融行业券商9月财务数据点评:资本市场改革持续推进,券商业绩同比继续改善
金融中泰证券2019-10-21
公司信息更新报告:收入增长短期承压,改革进程持续推进
食品饮料开源证券2024-08-12
券商4月财务数据点评:业绩同比持续改善,关注市场改革持续推进
金融中泰证券2019-05-10