米奥会展(300795)上半年业绩分析与长期成长展望
业绩概览:
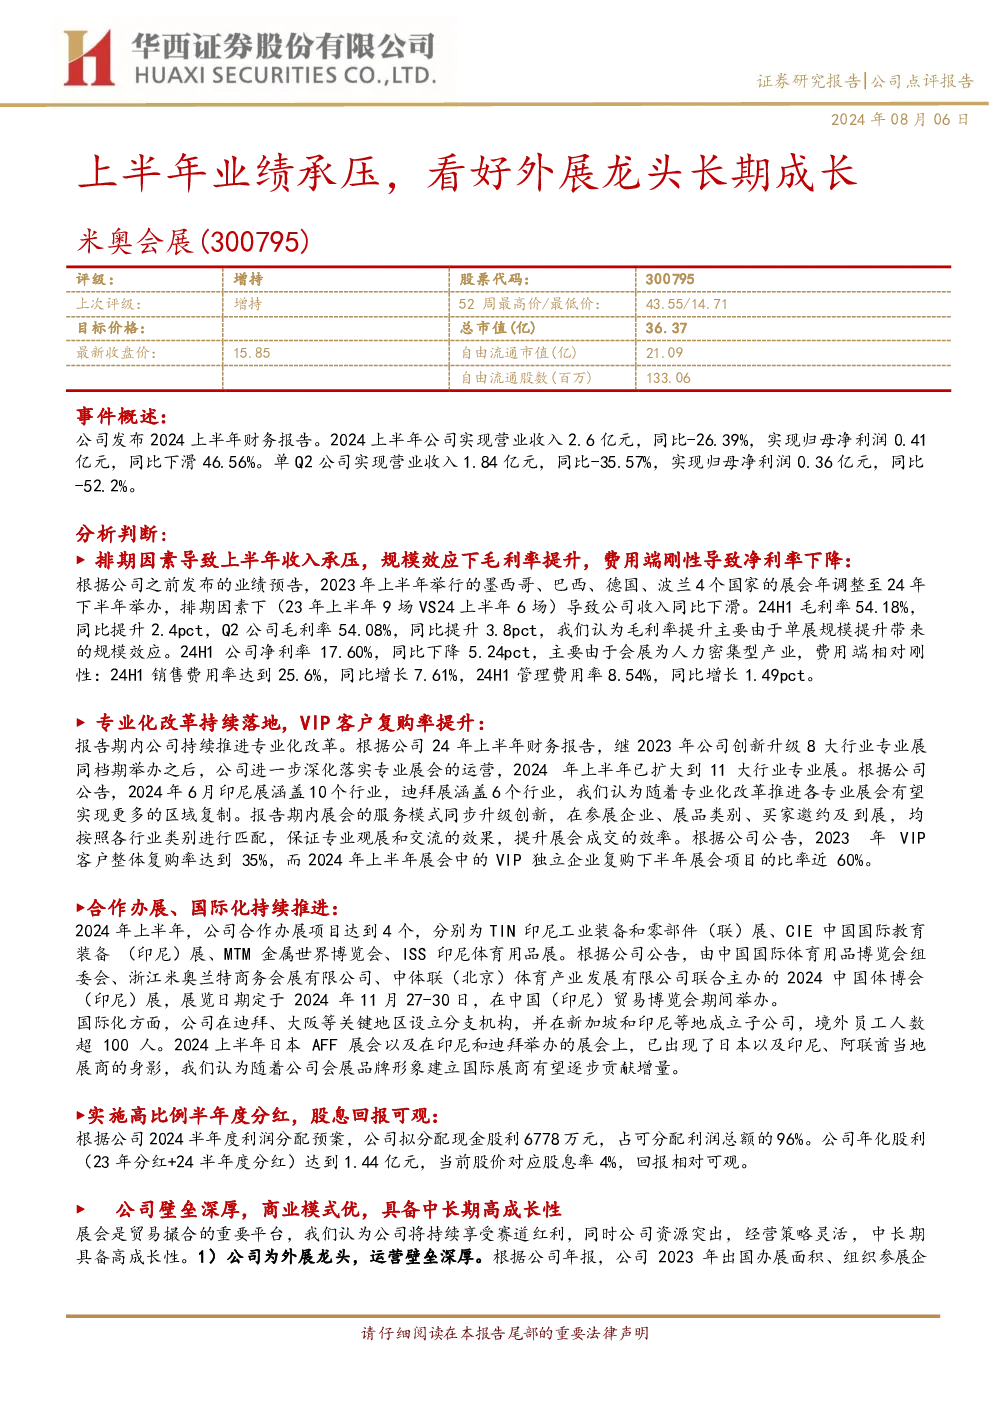
- 营业收入:2024年上半年,米奥会展实现营业收入2.6亿元,较上年同期下滑26.39%。
- 净利润:同期,归母净利润为0.41亿元,同比下滑46.56%。
- 单季度表现:第二季度,公司实现营业收入1.84亿元,同比下降35.57%,归母净利润0.36亿元,同比减少52.2%。
关键分析点:
-
收入与成本分析:受排期因素影响,上半年收入承压,但规模效应下毛利率提升至54.18%,同比增加2.4个百分点。费用端,销售费用率增长至25.6%,管理费用率升至8.54%,净利率降至17.60%,同比下降5.24个百分点,主要是人力密集型产业特性导致的费用刚性。
-
专业化改革进展:公司持续推进专业化改革,通过创新升级和深化专业展会运营,提升服务模式和客户复购率。2024年已举办11大行业专业展,VIP客户复购率显著提升,尤其是下半年展会项目的VIP企业复购率接近60%。
-
国际化与合作拓展:米奥会展加强国际化布局,通过合作办展和设立海外分支机构,扩大品牌影响力。在关键地区设立分支机构,成立子公司,境外员工数量超100人。已有日本、印尼、阿联酋等国企业参与展会,未来有望吸引更多国际展商。
-
分红与股息回报:公司实施高比例半年度分红政策,2024年分红总额达1.44亿元,对应当前股价的股息率为4%,对投资者形成可观回报。
-
公司竞争力与成长性:作为外展龙头,米奥会展凭借深厚运营壁垒、专业化布局、国际化战略和数字化转型,展现中长期高成长潜力。强大的IP、展馆资源和海外网络为公司带来稳定增长。
投资建议:
- 盈利预测调整:考虑到地缘政治、全球经济环境等因素对公司出口业务的影响,以及公司处于专业化改革初期的成本投入,调整了盈利预测。
- 评级与估值:下调前值后,维持“增持”评级。参考收盘价15.85元/股,对应PE分别为15x、11x、9x,市盈率较为合理。
风险提示:
- 疫情反复可能导致出入境受限、会展延期。
- 国际政治冲突对“一带一路”、RCEP等国家和地区经济、会展活动的冲击。
- 出口贸易下滑风险。
结论:
米奥会展在面对挑战的同时,通过专业化改革、国际化布局和数字化转型,展现出强大的韧性和成长潜力。尽管面临短期业绩压力,但其长期成长前景被看好,值得持续关注。