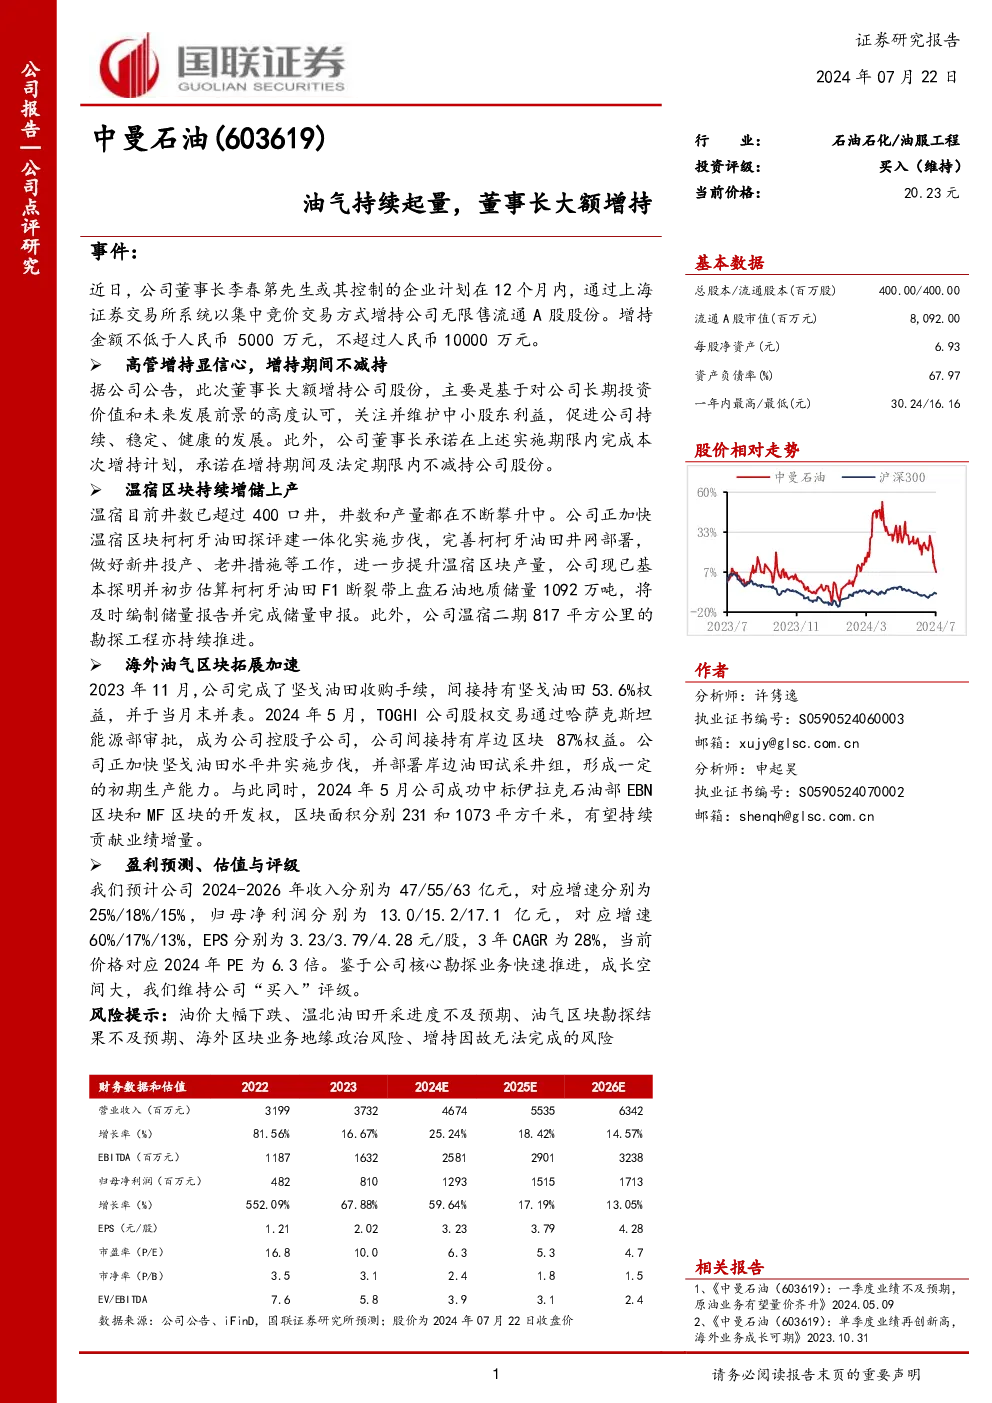
中曼石油(603619)公司点评研究报告
主要事件与行动:
- 高管增持:公司董事长李春第或其控制的企业计划在12个月内通过上海证券交易所系统以集中竞价交易方式,增持公司无限售流通A股股份,金额不低于5000万元,不超过10000万元。
- 温宿区块持续增产:温宿区块井数持续增长,超过400口井,正在加快柯柯牙油田探评建一体化实施,完善井网部署,提升产量。
- 海外油气区块拓展:已完成坚戈油田收购,拥有53.6%权益,并于当月并表;通过哈萨克斯坦能源部审批,控股岸边区块,拥有87%权益;成功中标伊拉克石油部EBN区块和MF区块,面积分别为231和1073平方公里。
财务与运营亮点:
- 盈利预测:预计2024-2026年营业收入分别为47、55、63亿元,增长率分别为25%、18%、14%;净利润分别为13.0、15.2、17.1亿元,增长率分别为60%、17%、13%。
- 估值与评级:基于对核心勘探业务的快速推进和成长空间的考虑,维持“买入”评级,对应2024年PE为6.3倍。
- 风险提示:包括油价大幅下跌、温北油田开采进度不及预期、油气区块勘探结果低于预期、海外区块业务面临地缘政治风险、以及增持计划执行风险。
财务预测摘要:
- 资产负债表:货币资金、存货、应收账款、应付账款等项目变化趋势。
- 利润表:营业收入、营业成本、营业利润、净利润等关键指标的增长趋势。
- 现金流量表:经营活动现金流、投资活动现金流、筹资活动现金流等。
投资评级与市场表现:
- 投资评级:维持“买入”评级。
- 市场表现:股价相对沪深300指数的波动情况。
公司基本面数据:
- 总股本/流通股本:400百万股。
- 市值:流通A股市值80.92亿元。
- 每股净资产:6.93元。
- 资产负债率:67.97%。
- 股价波动区间:16.16元至30.24元。
报告细节:
- 分析师团队:许隽逸、申起昊。
- 联系方式:xujy@glsc.com.cn, shenqh@glsc.com.cn。
- 相关报告:《中曼石油(603619):一季度业绩不及预期,原油业务有望量价齐升》、《中曼石油(603619):单季度业绩再创新高,海外业务成长可期》。
结论:
中曼石油通过高管的大额增持显示出对公司的长期投资价值和未来发展的信心,同时,温宿区块的持续增产和海外油气区块的拓展进一步增强了公司的生产能力和市场竞争力。随着财务预测的积极增长和估值的合理评估,维持“买入”评级,建议关注公司未来的业绩表现和市场反应。