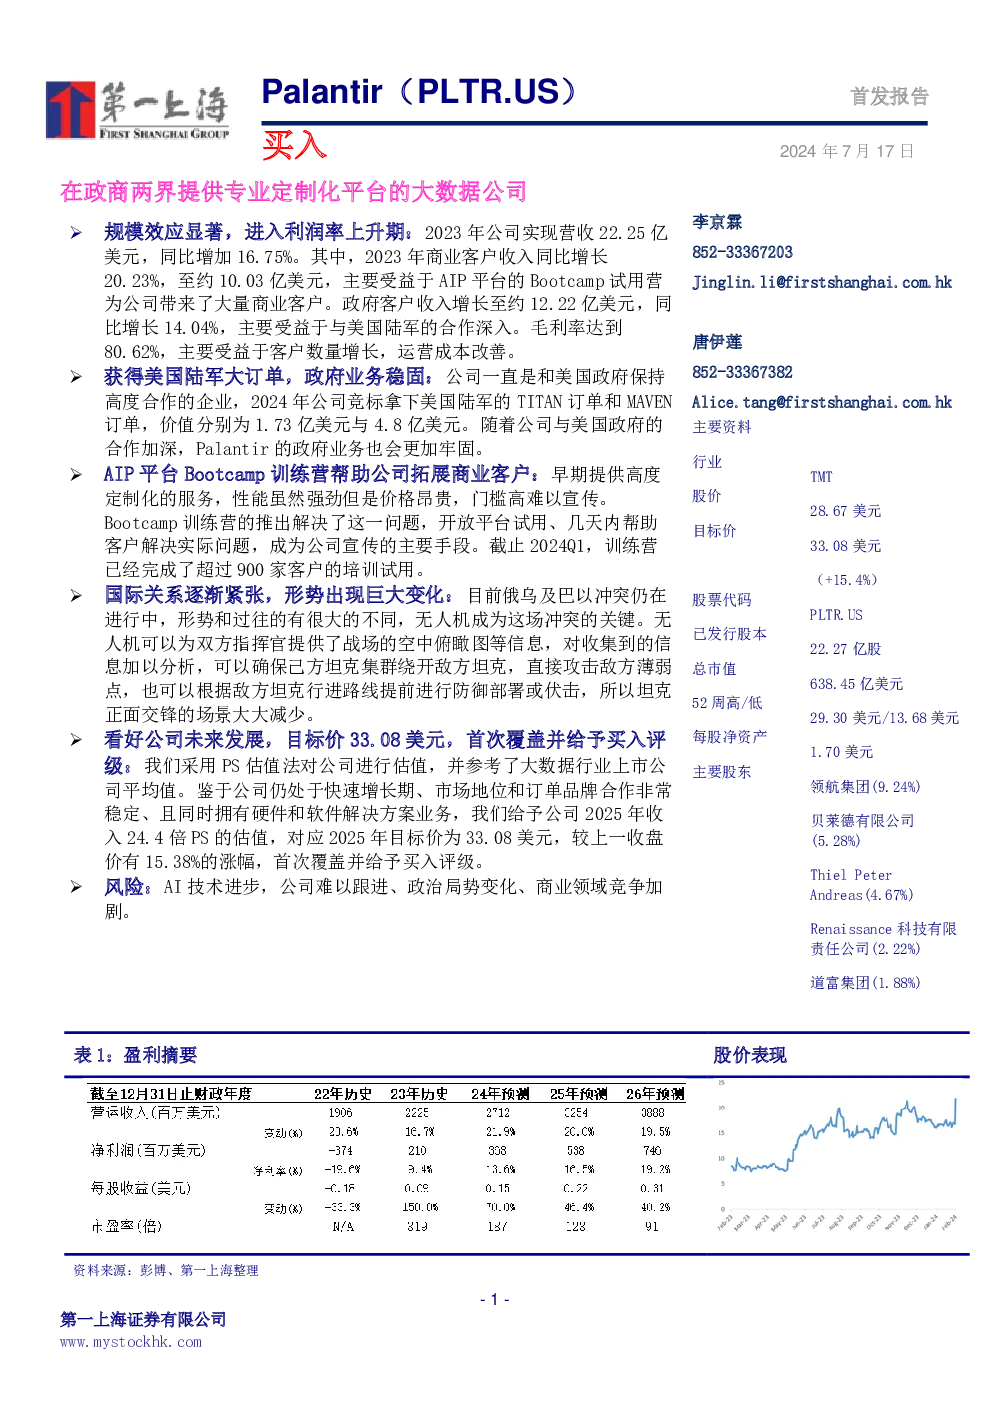
根据提供的文字内容,我对Palantir(PLTR.US)的首发研究报告进行了总结归纳:
公司简介与业务概述
- 服务范围:Palantir是一家服务于政商两界的领先大数据公司,提供定制化的平台和技术解决方案。
- 核心业务:
- Foundry:面向现代企业的操作系统,应用于多个行业,如金融、医疗、航空、制造和IT服务。
- Gotham:全球决策操作系统,用于政府决策支持,涵盖军事、金融监管、国防、能源、法律监管等领域。
- Apollo:用于快速部署的平台,适应各种部署环境。
- AIP:集成各种大模型的人工智能平台,提供实时信息数据支持。
财务分析与增长动力
- 收入增长:2023年实现22.25亿美元收入,同比增长16.75%。商业客户收入增长20.23%,政府客户收入增长14.04%。
- 盈利能力:毛利率提升至80.62%,主要得益于客户数量的增长和运营成本的优化。
- 客户结构:客户群体由政府主导逐渐转向以商业客户为主,但仍以政府客户贡献的收入为大头。
- 客户获取与扩展:通过AIP平台的Bootcamp训练营加速客户获取和扩展,提高了商业客户转化率。
市场竞争力与增长空间
- 市场竞争:Palantir在政商两界都有稳定的市场地位,面临AI技术进步、政治局势变化和商业竞争的挑战。
- 增长潜力:得益于与美国政府的深度合作和国际市场的扩展,公司具有广阔的发展空间。
产品与服务细节
- 平台技术:底层核心技术为本体论驱动,支持高度定制化需求。
- 产品组合:Gotham、Foundry、Apollo和AIP平台覆盖政府决策和商业运营的全方位需求。
盈利预测与估值
- 盈利预测:预计未来收入将持续增长,尤其是商业客户板块。
- 估值方法:采用PS估值法,考虑到公司快速增长、稳定的市场地位和订单品牌合作,给予2025年收入24.4倍PS的估值。
- 目标价:基于上述估值方法,目标价设定为33.08美元,较上一收盘价有15.38%的涨幅。
风险因素
- AI技术进步:可能影响公司的技术竞争力。
- 政治局势变化:可能影响政府订单的稳定性。
- 商业领域竞争加剧:可能影响客户获取速度和市场份额。
股权结构与管理层
- 主要股东:领航集团、贝莱德有限公司和Thiel Peter Andreas为主要股东。
- 管理层:包括联合创始人和首席技术官等关键职位。
总体评价
Palantir作为一家提供高度定制化大数据解决方案的公司,凭借其在政府和商业领域的深厚积累和技术创新,展现出强大的增长潜力。尽管面临市场竞争和技术进步的挑战,但其独特的业务模式和稳定的客户基础为其未来发展奠定了坚实的基础。