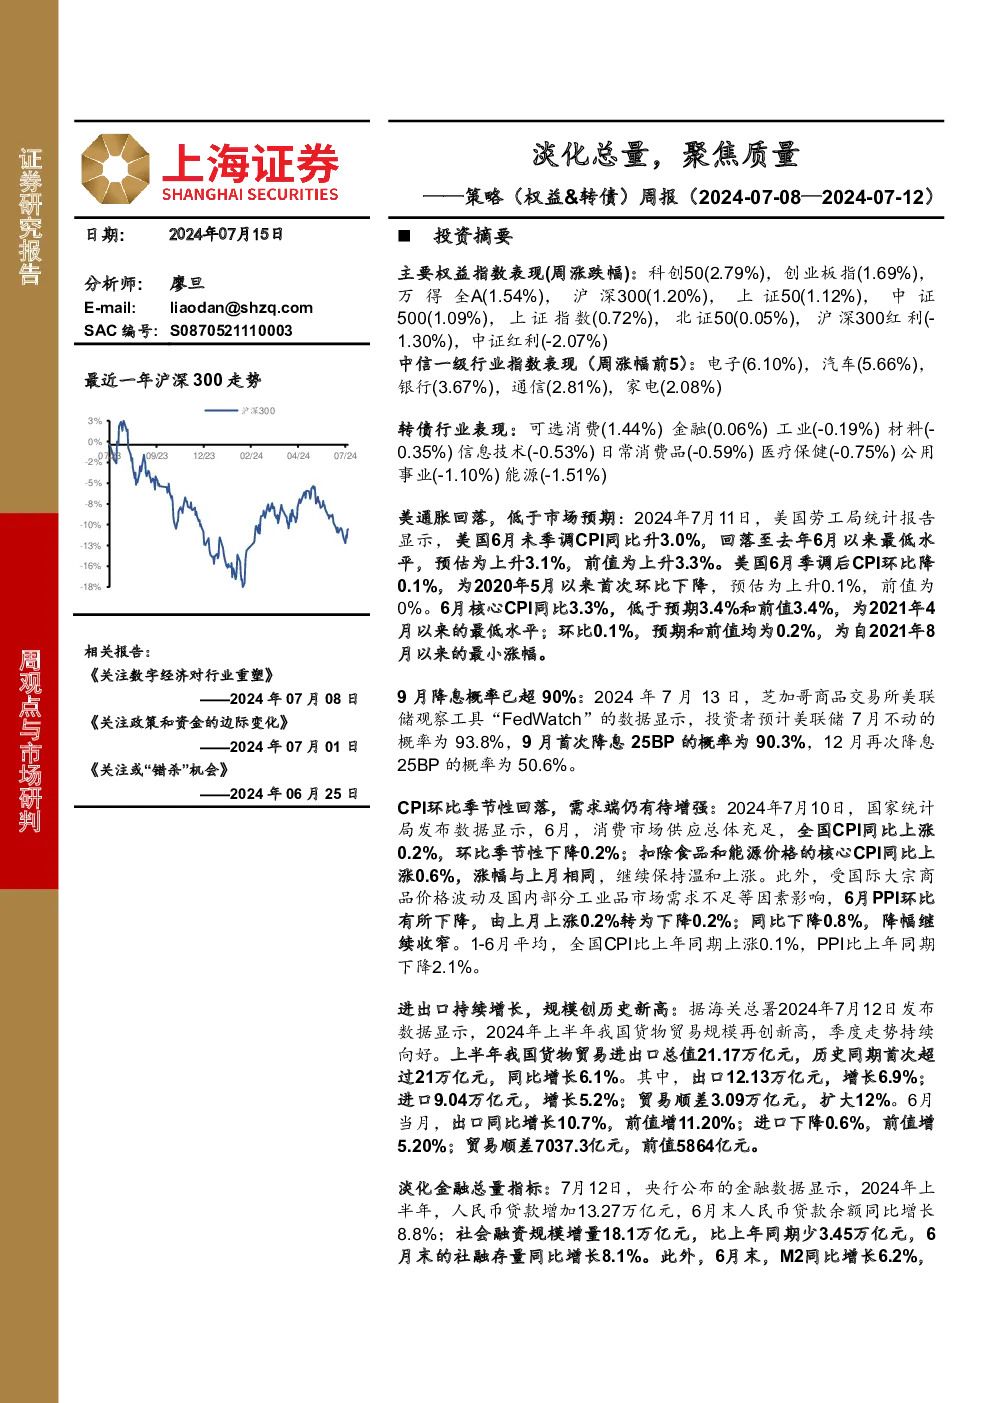
周观点与市场研判:淡化总量,聚焦质量
市场概览与主要指数表现
- 权益指数:本周主要权益指数中,科创50涨幅最高,达到2.79%,其次是创业板指、万得全A、沪深300等。
- 转债行业:可选消费行业领涨,涨幅为1.44%,金融行业紧随其后,涨幅为0.06%。
宏观经济与市场趋势
- 美通胀数据:美国6月未季调CPI同比升3.0%,为去年6月以来最低水平,核心CPI同比3.3%,为2021年4月以来最低。CPI环比降至0.1%,为2021年8月以来最小涨幅。
- 市场利率预期:投资者预计美联储7月不动的概率为93.8%,9月首次降息25BP的概率为90.3%,12月再次降息25BP的概率为50.6%。
- 中国CPI与PPI:6月中国CPI同比上涨0.2%,环比下降0.2%,核心CPI同比上涨0.6%,PPI环比下降0.2%,同比下降0.8%。
- 进出口数据:中国2024年上半年货物贸易规模创历史新高,出口和进口分别同比增长6.9%和5.2%,贸易顺差扩大12%。
政策与监管动态
- 金融总量调控:6月末M2同比增长6.2%,人民币贷款与社会融资规模增量分别同比增长8.8%和8.1%。
- 创新与发展:国务院强调创新驱动发展,支持企业开展关键技术攻关和机制改革。
- “大零号湾”建设:上海发布《关于加快“大零号湾”科技创新策源功能区建设的若干政策措施》,旨在推动前沿技术研发与产业升级。
- 市场稳定:证监会调整转融券业务规则和融券保证金比例,以维护市场稳定运行。
业绩与风险
- 中报业绩:部分行业回暖,公用事业、电子、汽车、基础化工等行业表现较好,锂电、光伏等行业业绩承压。
- 监管维护:针对市场波动,证监会采取措施优化融资融券规则。
- 风险提示:全球宏观经济、市场价格波动、海外通胀超预期、政策风险和模型风险。
投资建议
- 聚焦高质量发展:建议关注新质生产力、数字经济赋能、以及业绩预期良好的行业,如AI、合成生物、人形机器人等。
- 转债策略:建议关注基本面和估值的均衡。
结论
本报告强调“淡化总量,聚焦质量”的投资理念,在当前经济环境和市场背景下,建议投资者关注创新动力、高质量发展领域以及中报业绩良好行业的投资机会。同时,保持对宏观经济动态的关注,适时调整投资策略以应对市场变化。