根据所提供的研报内容,以下是关于三只松鼠(股票代码:300783)的主要总结:
业绩概览
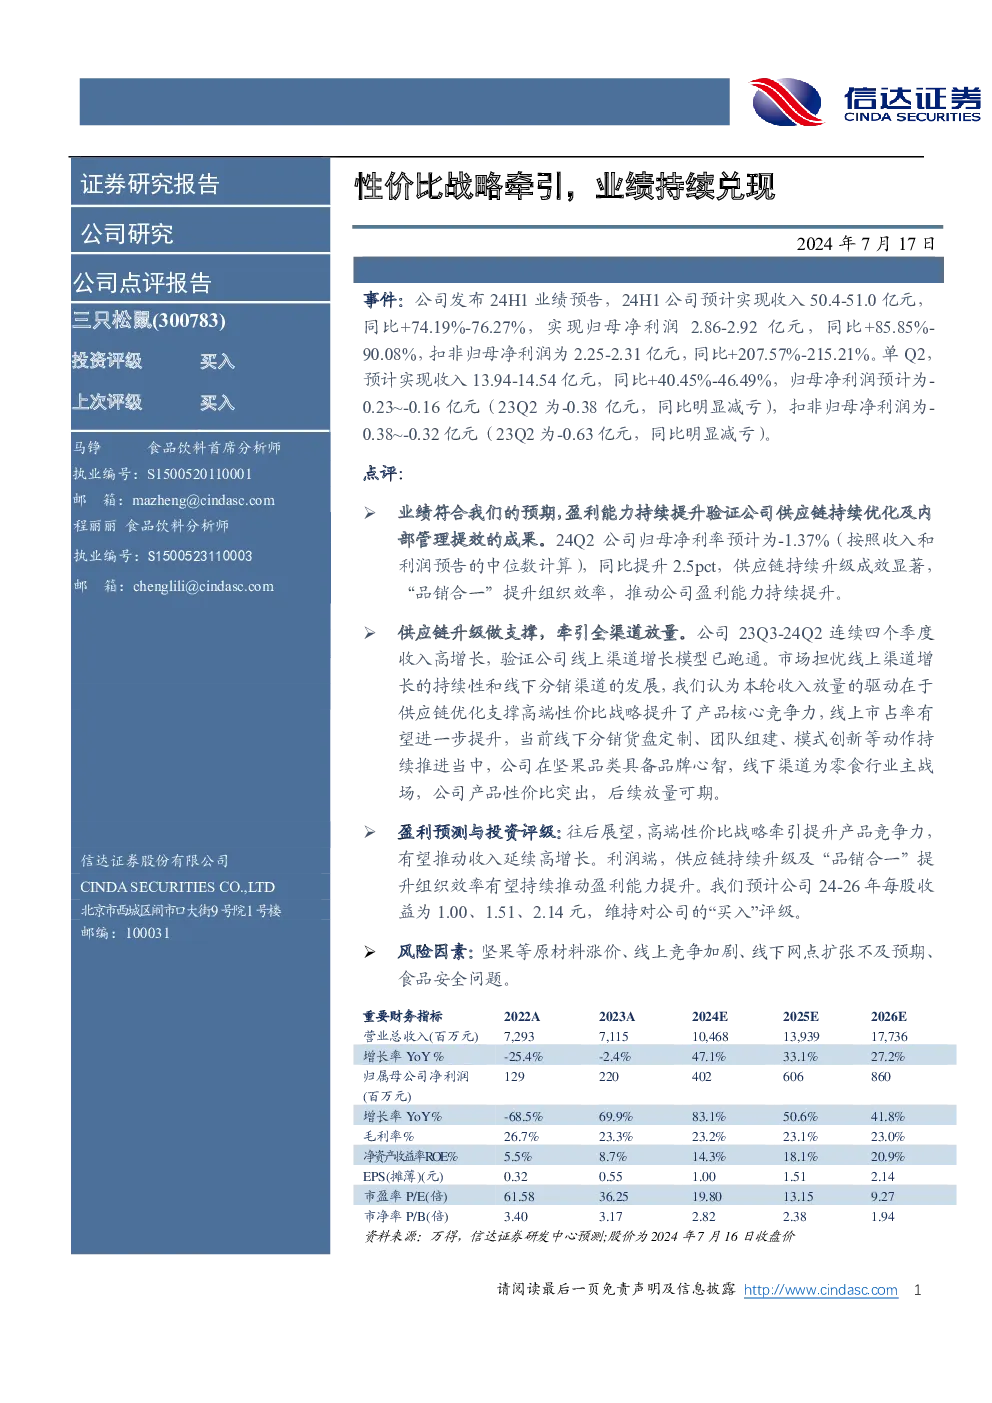
- 收入增长:24H1 预计收入为50.4-51.0亿元,同比增长74.19%-76.27%。
- 净利润增长:同期归母净利润为2.86-2.92亿元,同比增长85.85%-90.08%;扣非归母净利润为2.25-2.31亿元,同比增长207.57%-215.21%。
- 单季表现:第二季度预计收入13.94-14.54亿元,同比增长40.45%-46.49%;归母净利润预计-0.23~-0.16亿元,较去年同期减亏明显。
业绩驱动因素
- 供应链优化:通过供应链升级,推动了高端性价比战略的实施,提升了产品核心竞争力,从而实现业绩持续增长。
- 全渠道放量:线上渠道增长模型已成熟,线下分销渠道也在逐步拓展,特别是通过货盘定制、团队建设等措施,线下渠道有望进一步释放潜力。
财务预测与投资评级
- 盈利预测:预计24-26年每股收益分别为1.00、1.51、2.14元。
- 投资评级:维持“买入”评级,认为高端性价比战略将助力公司收入持续高增长,同时供应链优化和组织效率提升有望推动盈利能力提升。
风险因素
- 原材料价格波动:坚果等原材料价格的不确定性可能影响成本控制。
- 市场竞争加剧:线上市场激烈竞争可能影响市场份额。
- 线下扩张速度:线下网点的快速扩张可能面临挑战。
- 食品安全问题:潜在的食品安全问题可能损害品牌形象。
总结:
三只松鼠通过供应链升级和执行高端性价比战略,实现了业绩的持续增长和盈利能力的提升。公司在线上渠道的增长模型成熟,线下渠道的潜力也在逐步释放。基于此,分析师维持对公司“买入”的投资评级。然而,公司也面临着原材料价格波动、市场竞争、线下扩张速度以及食品安全等潜在风险。