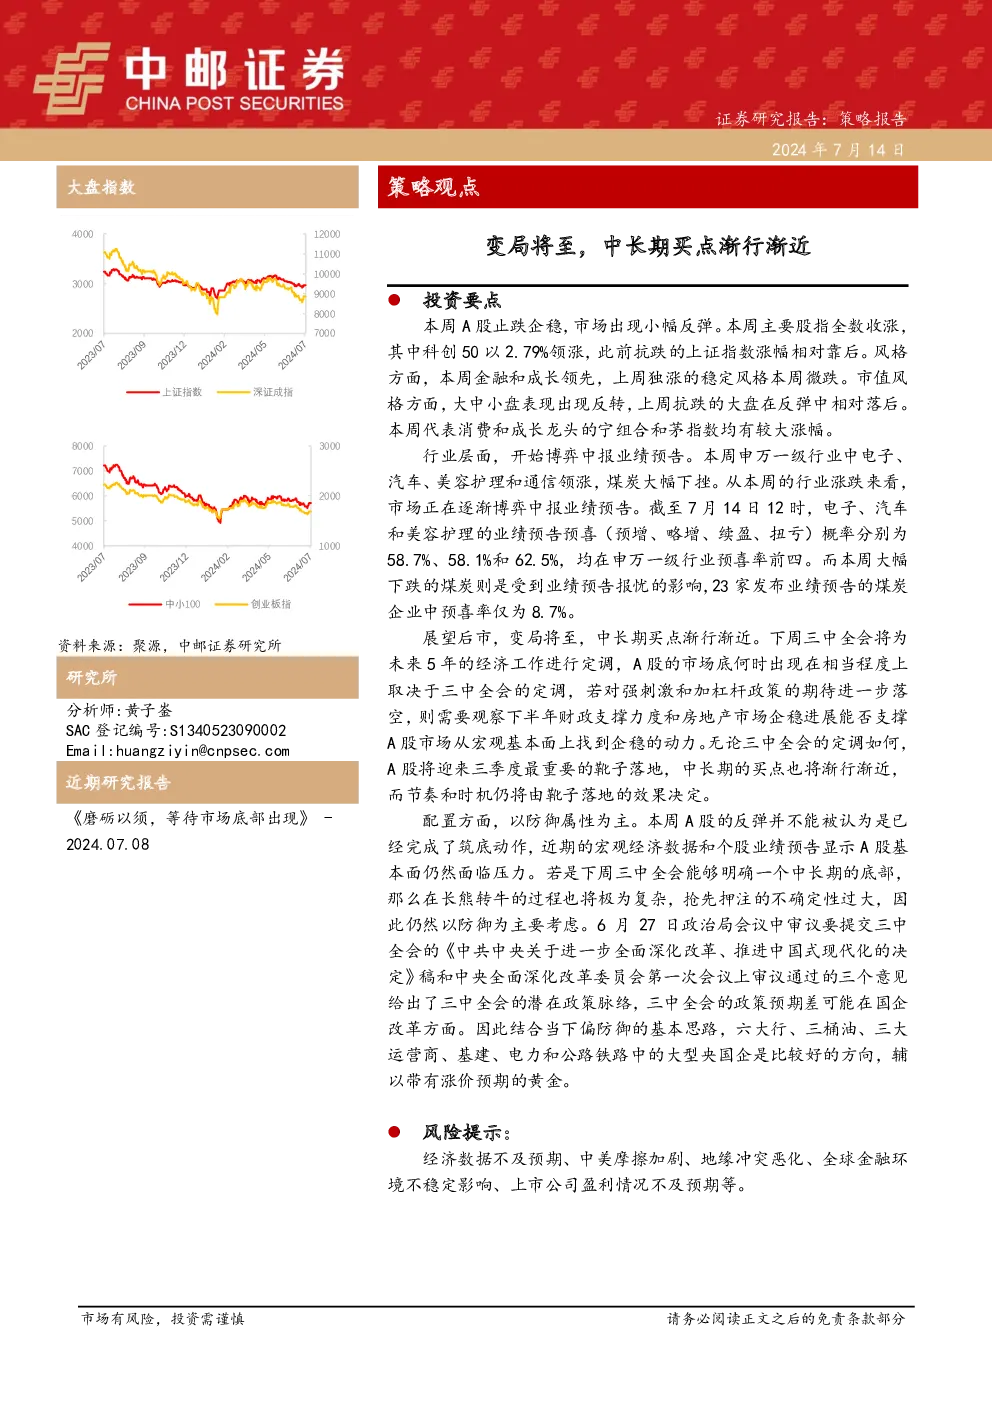
策略报告总结
市场回顾与展望
市场表现:
- 本周概览:本周A股市场止跌企稳,主要股指全线收涨,科创50指数涨幅领先。风格上,金融和成长股表现较好,稳定风格略有回调;市值风格中,大盘股的反弹相对较弱。
- 行业动态:市场开始关注中报业绩预告,电子、汽车、美容护理和通信行业领涨,而煤炭行业因业绩预告报忧而大幅下跌。
后市展望:
- 变局与机遇:预计下周三中全会将为未来5年经济工作定调,这将对A股市场产生重大影响。若政策趋向温和,市场可能寻求从宏观基本面找到支撑。预计三季度将有重要靴子落地,中长期买点渐趋明朗。
- 配置建议:短期以防御性资产为主导,聚焦于大型央国企,尤其是银行业、能源、基础设施、电力、公路铁路等领域,同时考虑黄金的涨价预期。鉴于市场不确定性,不宜过早押注中长期底部。
重要事件与数据
宏观经济数据:
- 6月社融数据:延续平稳增长态势,信贷投放保持稳定,反映出经济复苏的稳健基础。
- 6月CPI与PPI:CPI同比小幅上涨,PPI同比降幅持续收窄,表明通胀压力逐步缓解。
- 6月出口数据:出口增速回升,贸易顺差创历史新高,预示全球经济活动有所回暖。
- 美国6月CPI数据:通胀数据降温,特别是住房通胀的放缓,为全球货币政策调整提供了空间。
风险提示
- 经济数据不及预期:经济指标低于市场预期可能对市场信心造成负面影响。
- 中美摩擦加剧:地缘政治风险增加市场不确定性。
- 全球金融环境不稳定:国际金融市场波动可能影响国内资本市场的稳定。
- 上市公司盈利情况不及预期:企业盈利下滑将直接影响市场情绪和股价表现。
免责声明与公司简介
- 免责声明:报告内容仅供参考,不构成具体投资建议,投资者应独立分析并据此做出决策。
- 公司背景:中邮证券是一家由中国邮政集团有限公司控股的证券公司,提供广泛的金融服务,致力于为客户提供专业化的证券投融服务。
结论
本策略报告基于当前市场动态、经济数据和政策趋势,提供了对A股市场的全面分析与前瞻性的投资建议。强调了在当前市场环境下,投资者应采取防御性策略,关注中长期底部信号,同时考虑行业轮动和政策预期变化。报告提醒了投资者注意宏观经济数据、地缘政治风险和全球金融环境的潜在影响,并提供了风险提示,旨在帮助投资者做出更为审慎的投资决策。