根据所提供的研报内容总结如下:
公司业绩概览:
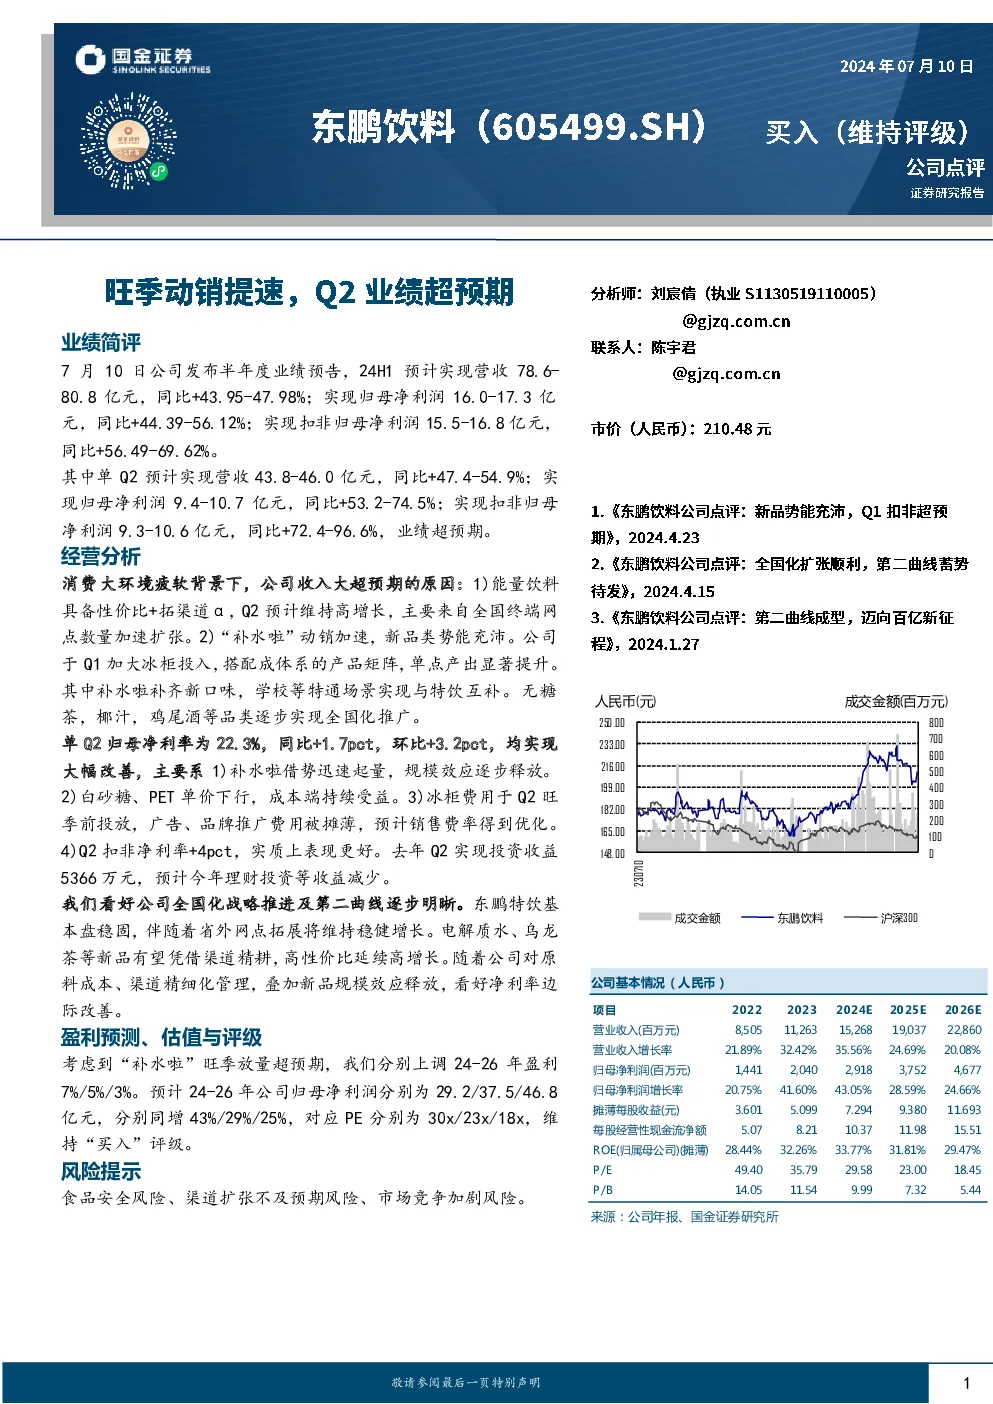
- 半年度业绩预告:公司预计2024年上半年实现营业收入78.6亿至80.8亿元,同比增长43.95%-47.98%;归母净利润16.0亿至17.3亿元,同比增长44.39%-56.12%;扣非归母净利润15.5亿至16.8亿元,同比增长56.49%-69.62%。
- 季度业绩亮点:单季度(Q2)预计实现营业收入43.8亿至46.0亿元,同比增长47.4%-54.9%;归母净利润9.4亿至10.7亿元,同比增长53.2%-74.5%;扣非归母净利润9.3亿至10.6亿元,同比增长72.4%-96.6%,超出预期。
经营分析:
- 收入增长原因:在消费环境疲软背景下,公司通过提升能量饮料性价比、扩大渠道覆盖、推出新品类如补水啦,实现了快速扩张和高增长。补水啦的快速起量和特通场景的互补策略,以及无糖茶、椰汁、鸡尾酒等品类的全国化推广,推动了整体收入的增长。
- 利润改善:Q2归母净利率为22.3%,环比增长3.2个百分点,主要得益于补水啦销量增加带来的规模效应、原材料成本下降(如白糖、PET)、旺季前冰柜投放导致广告和品牌推广费用摊薄等。
发展前景:
- 全国化战略:东鹏特饮的基本盘稳固,通过拓展省外网点,预计将维持稳健增长。新品类电解质水、乌龙茶等有望通过深耕渠道,利用高性价比策略延续高增长态势。
- 成本控制与利润优化:公司通过原料成本管理、渠道精细化运营,以及新品规模效应的释放,预计净利率将实现边际改善。
盈利预测与评级:
- 调整预测:考虑补水啦的旺季放量超预期,预计2024-2026年的归母净利润分别增长43%、29%、25%,对应PE分别为30x、23x、18x,维持“买入”评级。
风险提示:
- 食品安全风险、渠道扩张不及预期风险、市场竞争加剧风险。
公司基本面:
- 财务指标:收入、净利润、每股收益、经营性现金流、ROE等指标预计将持续增长。
- 估值:预计2024-2026年市盈率分别为30x、23x、18x,估值合理。
- 市场反响:报告指出公司基本面良好,市场对公司的积极评价较高,包括买入、增持、中性等评级,总体趋势为积极。
结论:
综上所述,公司通过有效的经营策略和产品布局,实现了业绩的强劲增长,同时面对成本控制和利润优化的挑战也展现出较好的应对能力。市场对公司未来发展持有乐观态度,评级维持在较高水平,建议关注。