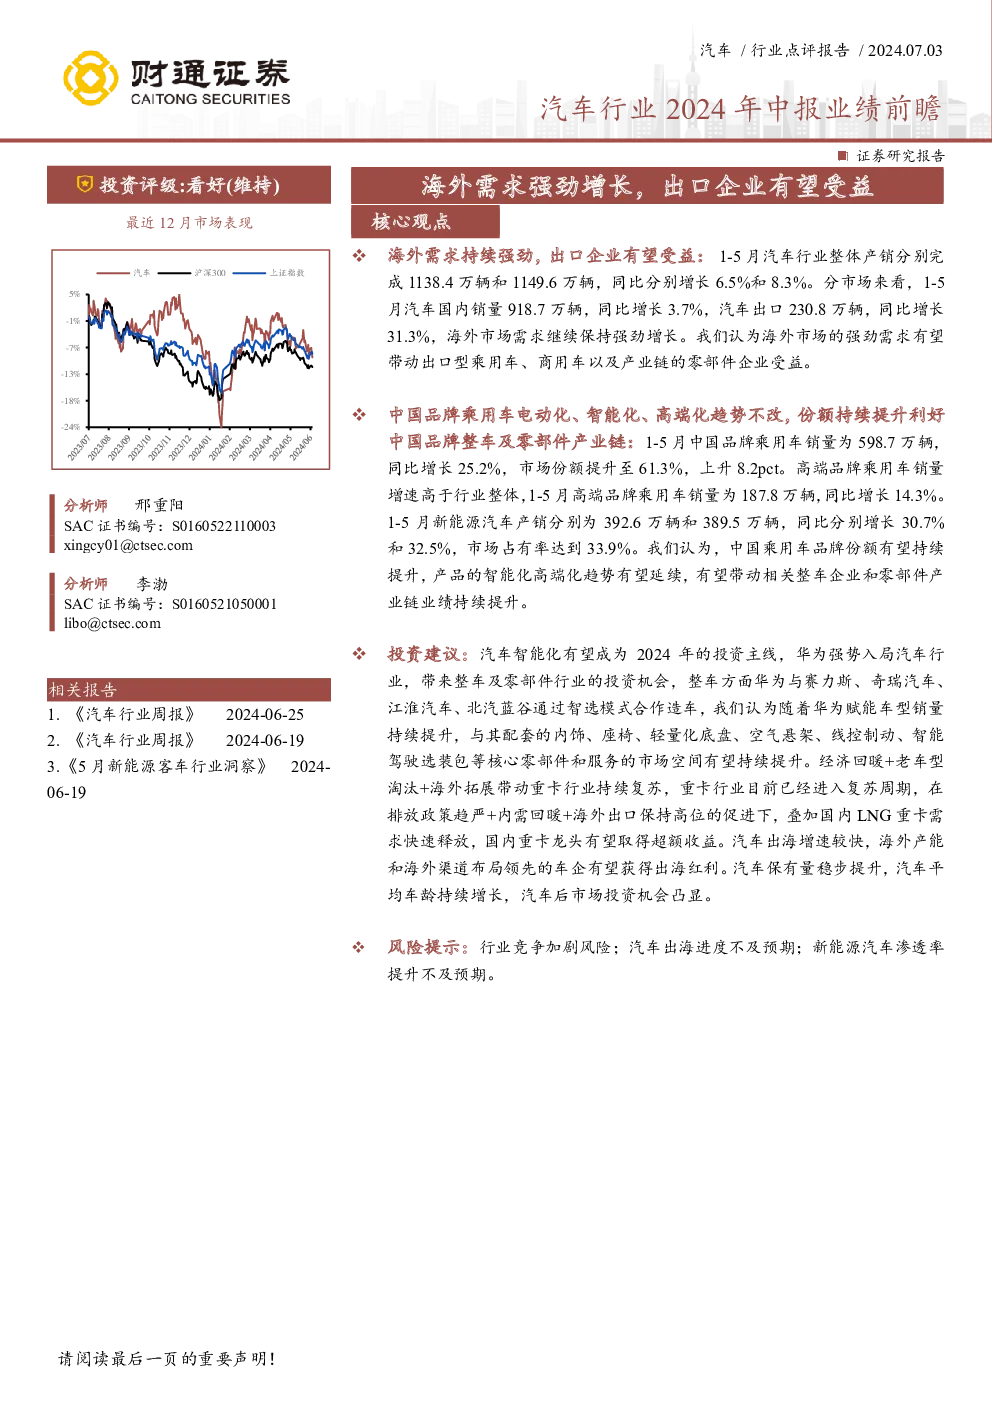
汽车行业2024年中报业绩前瞻
主要观点:
-
海外需求强劲:全球汽车市场整体增长,尤其是海外市场需求持续强劲,预计将推动出口型乘用车、商用车及产业链零部件企业的业绩提升。
-
中国品牌乘用车份额提升:中国品牌乘用车在国内市场表现出色,市场份额显著提升,尤其是高端品牌乘用车,其销量增速超过行业平均水平,推动整体市场占有率提高。
-
新能源汽车市场增长:新能源汽车产销量实现快速增长,市场占有率提升至33.9%,标志着电动汽车和新能源技术在中国市场的广泛应用。
-
投资策略:
- 汽车智能化:看好汽车智能化成为2024年的投资主线,尤其是华为在汽车领域的深度参与,预计将为整车及零部件行业带来新的发展机遇。
- 商用车复苏:排放政策趋严、内需回暖和海外出口保持高位的背景下,重卡行业持续复苏,尤其在LNG重卡需求的快速释放下,国内重卡龙头企业有望取得超额收益。
- 汽车出海与后市场投资机会:汽车出口增长加速,拥有海外产能和渠道布局的企业有望获益,同时汽车保有量的提升和平均车龄的增长为汽车后市场带来了投资机遇。
风险提示:
- 行业竞争加剧:市场竞争可能导致价格战,影响利润率。
- 出口进度不及预期:全球经济环境变化可能影响出口需求。
- 新能源汽车渗透率提升不及预期:政策支持和消费者接受度的不确定可能影响新能源汽车的市场渗透速度。
财通证券汽车行业2024年中报业绩前瞻:
| 二级行业 | 股票代码 | 公司简称 | 2024Q2净利润预测区间(百万元) | 2024Q2净利润预测区间同比 | 2024H1净利润预测区间(百万元) | 2024H1净利润预测区间同比 | 2024净利润预测值(百万元) | 2024净利润预测值同比 |
| --- | --- | --- | --- | --- | --- | --- | --- | --- |
| 乘用车 | 000625.SZ | 长安汽车 | 1158~1273.8 | 69.6~86.5% | 2316.1~2431.9 | -69.7~-68.2% | 8434.0 | 10.21% |
| 商用车 | 000338.SZ | 潍柴动力 | 2469.6~2599.6 | 20.8~27.2% | 5069.3~5199.3 | 30~33.3% | 11378.0 | 191.82% |
这份报告强调了海外需求的增长、中国品牌乘用车份额的提升、新能源汽车市场的增长以及汽车智能化的投资机会,同时也指出了一系列风险因素,旨在为投资者提供全面的行业展望。