比亚迪(002594)是一家在新能源汽车行业表现出色的公司,特别是在电动汽车领域。以下是对其最新业绩和市场表现的详细总结:
业绩亮点:
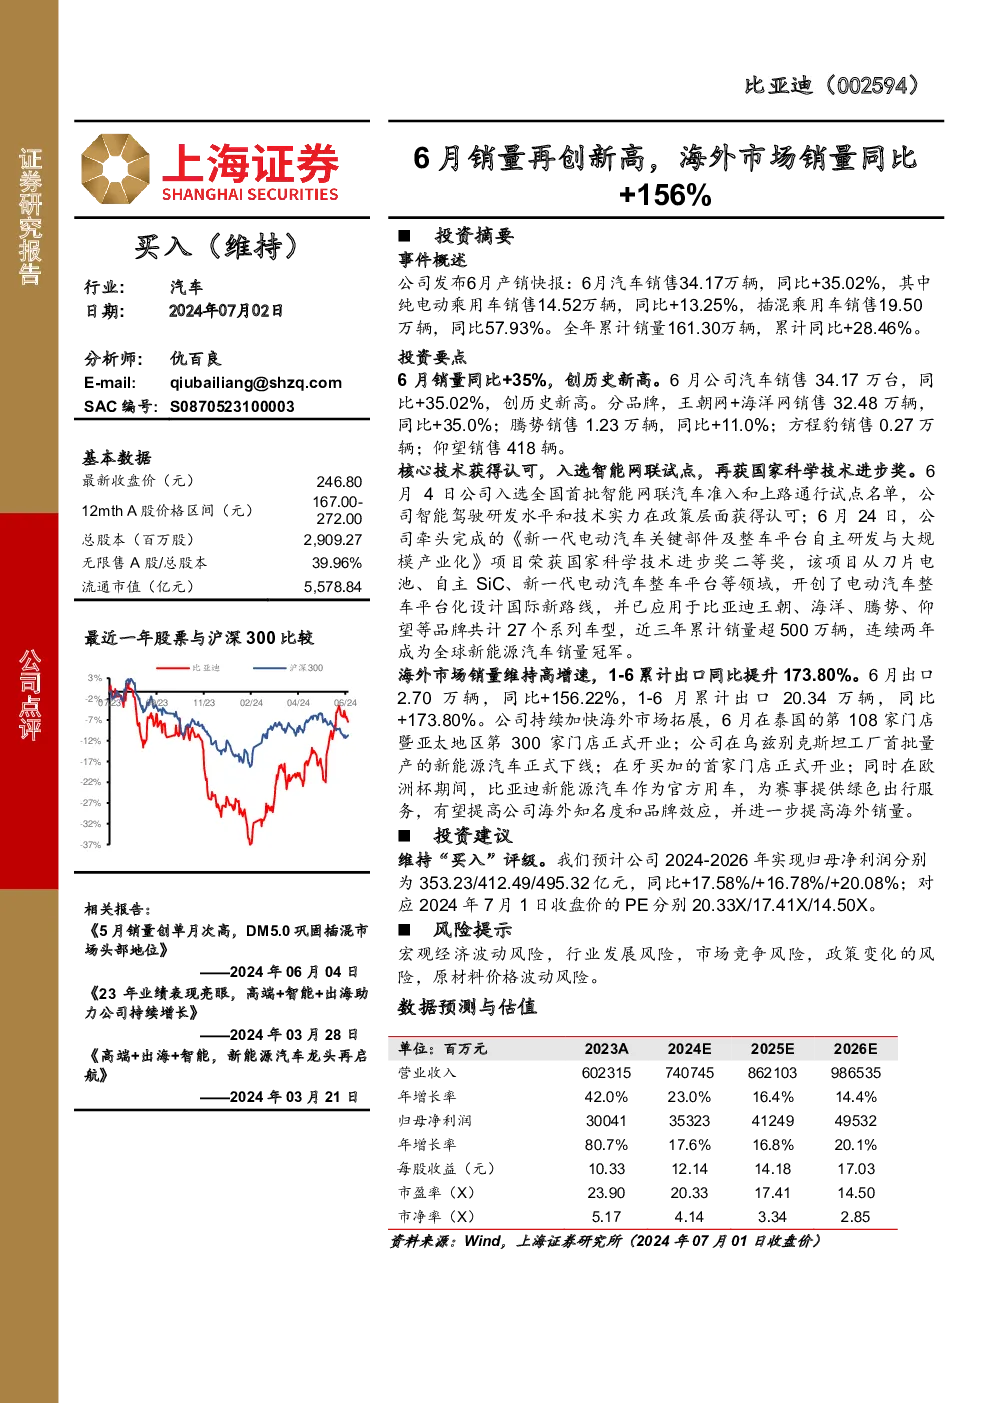
- 销量创新高:6月份,比亚迪共销售34.17万辆汽车,同比增长35.02%,创历史新高。其中,纯电动车销售14.52万辆,插电式混合动力车销售19.50万辆。
- 海外市场扩张:上半年,比亚迪海外销量继续保持高增长态势,累计出口量同比增长173.80%,显示出其在全球市场的强劲竞争力。
- 技术创新与认可:比亚迪入选智能网联汽车试点名单,证明了其在智能驾驶领域的研发实力得到政策层面的认可。同时,由比亚迪牵头的项目荣获国家科学技术进步奖二等奖,体现了公司在核心技术如刀片电池、SiC功率器件以及电动汽车平台化设计上的创新成就。
市场表现:
- 投资建议:维持“买入”评级,预计2024-2026年的净利润分别为353.23亿、412.49亿和495.32亿元,对应PE分别为20.33X、17.41X和14.50X。
- 风险提示:宏观经济波动、行业竞争加剧、政策变动、原材料价格波动等可能影响公司的经营和盈利能力。
财务预测与估值:
- 营业收入:预计未来几年的年增长率分别为42.0%、23.0%、16.4%和14.4%。
- 净利润:预计年增长率分别为80.7%、17.6%、16.8%和20.1%。
- 市盈率:预测值分别为23.90X、20.33X、17.41X和14.50X。
- 市净率:预测值分别为5.17X、4.14X、3.34X和2.85X。
市场表现比较:
- 股票表现:与沪深300指数相比,比亚迪的股票表现呈现出明显的上升趋势,显示了投资者对其未来发展的乐观预期。
结论:
比亚迪凭借其强大的产品力、技术创新能力和全球市场布局,在新能源汽车行业展现出强大的竞争力。其持续的技术突破和市场扩张策略为其带来了稳定的增长势头,使得投资者对其长期发展前景充满信心。然而,市场环境的变化、政策导向、原材料成本波动等因素仍可能对公司的运营产生影响,投资者需密切关注这些潜在风险。