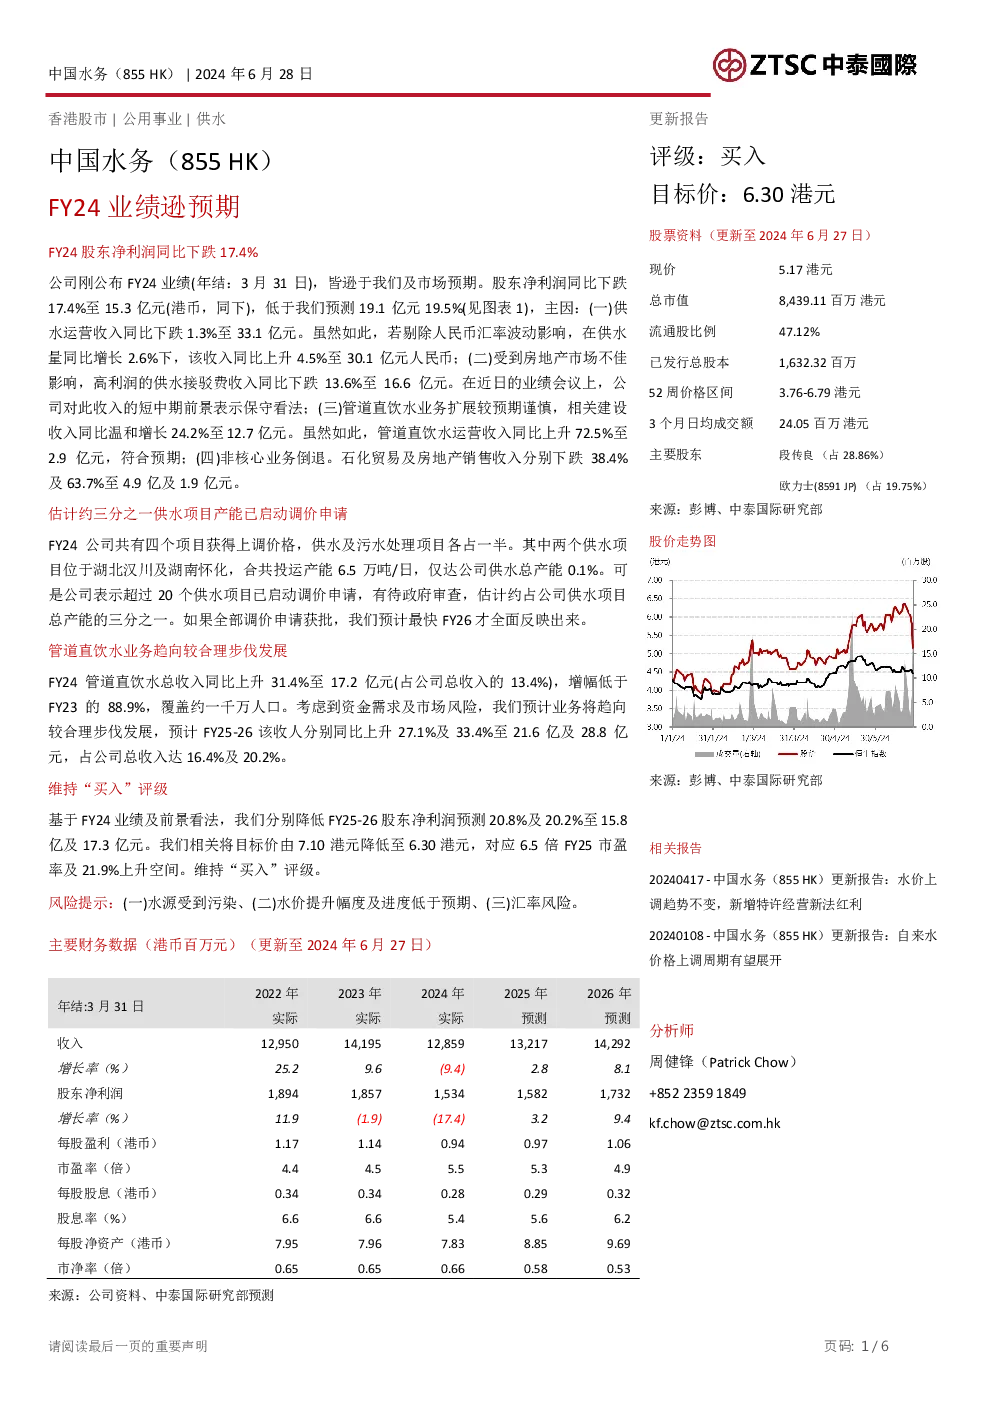
中国水务(855 HK)年度业绩及投资分析
业绩概览:
- 2024财年(截止2023年3月31日)中国水务的股东净利润同比下滑17.4%,至15.3亿元,低于预期19.1亿元。
- 收入:全年收入14,195亿元,同比下降9.4%,主要受人民币汇率波动和房地产市场低迷影响。
- 供水运营:供水量同比增长2.6%,若排除汇率影响,收入同比增加4.5%至30.1亿元人民币。
- 接驳费收入:受到房地产市场不佳的影响,同比减少13.6%至16.6亿元。
- 管道直饮水:收入温和增长24.2%,运营收入增长72.5%,符合预期。
调价申请:
- 预计约三分之一的供水项目产能已启动调价申请,涉及6.5万吨/日产能,仅占总产能的0.1%。
- 过去和未来20多个项目正在或计划提交调价申请,涉及产能约占公司总产能的三分之一。
管道直饮水业务:
- 管道直饮水总收入同比上升31.4%,覆盖约一千万人口。
- 预计业务将趋向合理发展步伐,预计2025-26年分别增长27.1%和33.4%,占总收入的16.4%和20.2%。
投资评级:
- 评级:“买入”,基于对FY25-26的预测调整和目标价下调至6.30港元。
- 目标价:对应6.5倍FY25市盈率,上升空间为21.9%。
- 风险提示:水源污染、水价提升幅度及进度低于预期、汇率风险。
主要财务数据:
- 预测:FY25-26年股东净利润预测分别下调20.8%和20.2%至15.8亿和17.3亿元。
- 估值:市盈率为5.5倍,市净率为0.66倍。
投资策略:
财务和估值分析:
- 收入、净利润、每股盈利、市盈率、每股股息、股息率、市净率等指标显示当前估值具有吸引力。
股价走势与历史建议:
- 过去一年内,中泰国际维持“买入”评级,目标价从7.10港元调整至6.30港元,对应6.5倍FY25市盈率。
结论:
- 中国水务面临短期挑战,包括收入下滑和接驳费收入减少,但管道直饮水业务展现出稳健增长潜力。
- 考虑到公司稳定的现金流和长期增长机会,维持“买入”评级,但投资者应关注汇率风险和市场环境变化。
- 目标价调整反映了对未来盈利能力的谨慎评估,提供了入市参考点。