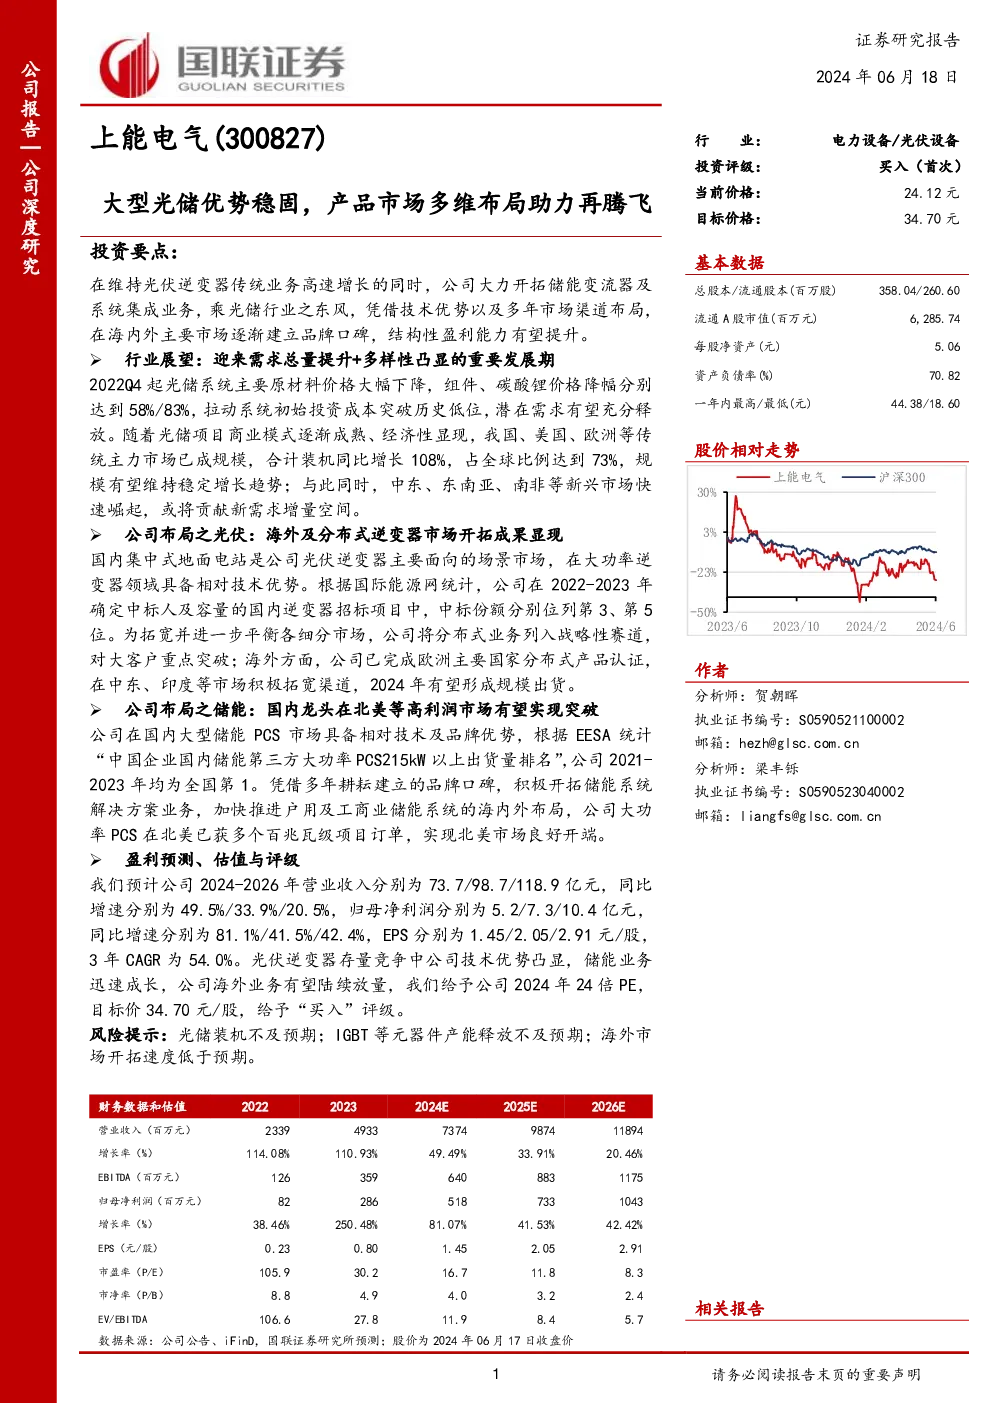
上能电气是一家专注于电力电子产品领域的高新技术企业,其核心业务涵盖光伏逆变器、储能变流器、有源滤波器、低压无功补偿器的研发、制造与销售,并提供光伏发电系统和储能系统的集成服务。公司凭借多年的技术积累,形成了丰富的产品矩阵,支持多种应用场景,市场表现稳健。
行业展望:
- 需求总量提升:随着原材料价格的大幅下降,特别是组件和碳酸锂价格的显著降低,光伏和储能系统的初始投资成本降至历史低位,潜在市场需求有望充分释放。
- 多元化市场:我国、美国、欧洲等传统市场已成规模,合计装机同比增长108%,占全球比例达到73%,预计未来将持续稳定增长。中东、东南亚、南非等新兴市场也展现出快速增长的潜力,可能成为新的需求增长点。
公司布局:
光伏业务:
- 海外及分布式逆变器市场:公司在国内集中式地面电站市场保持竞争力,同时在分布式业务上加大投入,以平衡市场布局。海外方面,公司已获得欧洲主要国家的认证,并在中东、印度等市场积极拓展渠道,预计2024年将实现规模化出货。
储能业务:
- 北美市场:在国内大型储能PCS市场占据领先地位后,公司开始加速北美市场的布局,已经获得多个百兆瓦级项目订单,实现了北美市场的良好开端。
盈利预测与估值:
- 预计公司未来三年营业收入将分别达到73.7亿、98.7亿和118.9亿元,同比增长率分别为49.5%、33.9%和20.46%。归母净利润也将分别达到5.2亿、7.3亿和10.4亿元,同比增长率分别为81.1%、41.5%和42.4%。
- 基于对行业发展趋势的判断以及公司业务布局的分析,给予公司2024年24倍PE的目标价,目标市值为34.70元/股,投资评级为“买入”。
风险提示:
- 光储装机不及预期:光伏和储能系统的装机量可能低于预期。
- 元器件产能释放不足:关键元器件如IGBT的产能可能无法满足需求增长。
- 海外市场开拓速度低于预期:公司海外市场的扩张速度可能不如预期。
关键财务数据和估值:
- 财务预测:详细列出了未来几年的营业收入、EBITDA、归母净利润等关键指标的预期增长情况。
- 估值方法:运用绝对估值法与相对估值法评估公司的价值,最终给出目标价和投资评级。
投资看点:
- 短期催化因素:公司分布式和海外市场的布局有望在2024年带来实际成果。
- 长期前景:在双碳背景下,光伏和储能行业的高景气度有望持续,公司全球市场布局逐渐完善,技术与品牌优势明显,将有效应对市场波动,持续提升盈利规模。
结论:
上能电气作为一家深耕电力电子领域的公司,凭借其在光伏逆变器和储能变流器领域的技术积累和市场布局,有望在光储行业快速发展中实现业务的快速增长和市场地位的提升。随着原材料价格下降带来的成本优势以及全球市场的拓展,公司有望实现业绩的稳步增长,值得投资者关注。