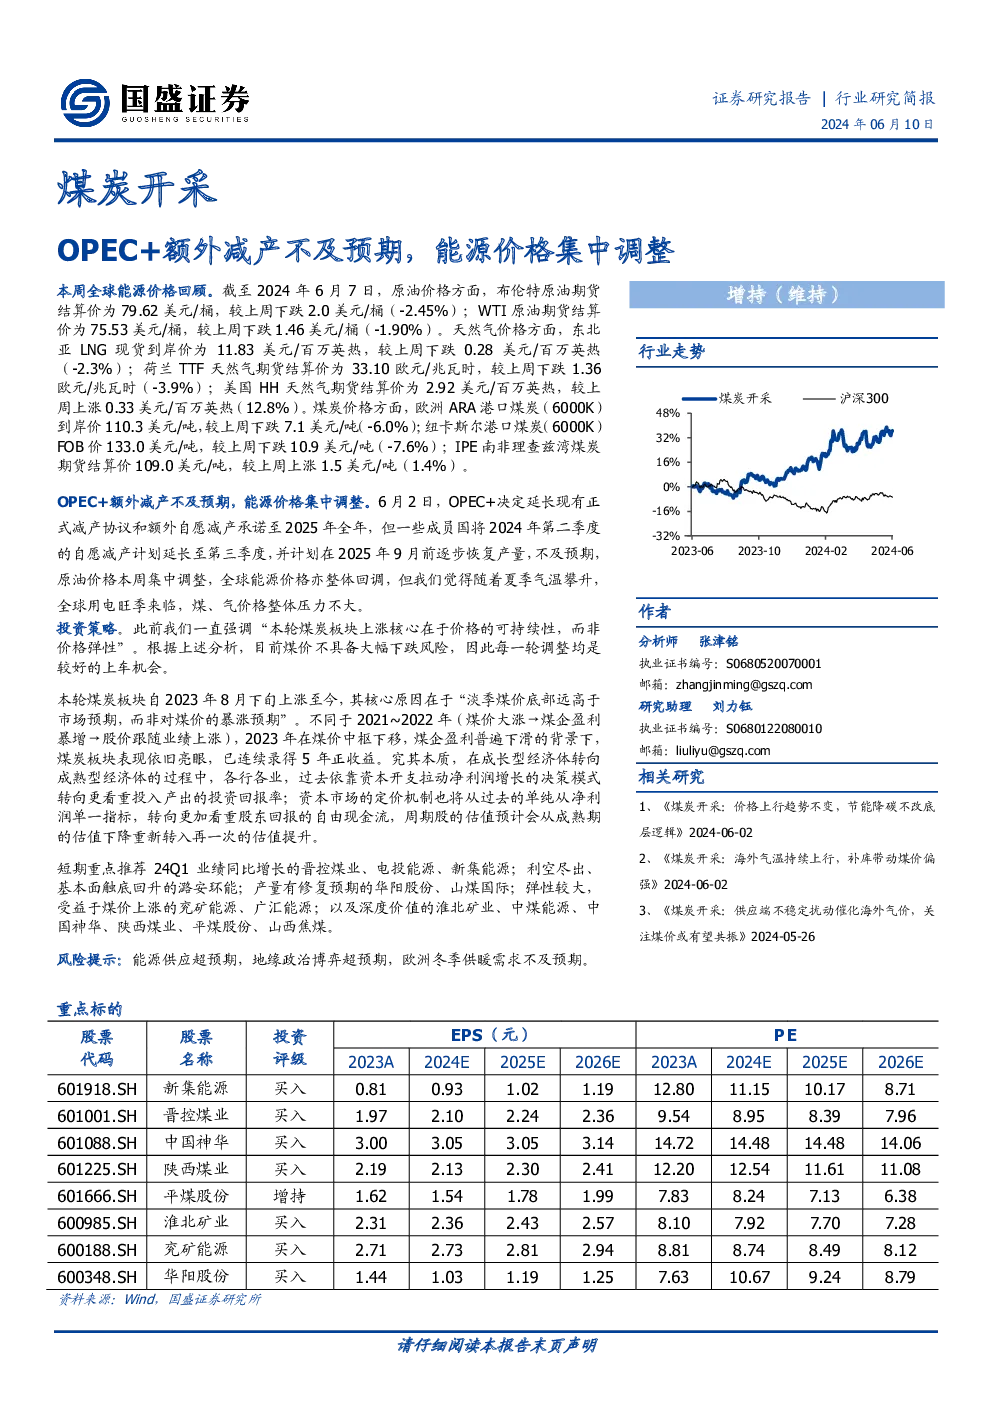
煤炭开采行业研究报告摘要
市场概览:
本周全球能源价格回顾显示,布伦特原油期货结算价为79.62美元/桶,较上周下跌2.0美元/桶(-2.45%);WTI原油期货结算价为75.53美元/桶,较上周下跌1.46美元/桶(-1.90%)。天然气价格方面,东北亚LNG现货到岸价为11.83美元/百万英热,较上周下跌0.28美元/百万英热(-2.3%);荷兰TTF天然气期货结算价为33.10欧元/兆瓦时,较上周下跌1.36欧元/兆瓦时(-3.9%);美国HH天然气期货结算价为2.92美元/百万英热,较上周上涨0.33美元/百万英热(12.8%)。煤炭价格方面,欧洲ARA港口煤炭(6000K)到岸价110.3美元/吨,较上周下跌7.1美元/吨(-6.0%);纽卡斯尔港口煤炭(6000K)FOB价133.0美元/吨,较上周下跌10.9美元/吨(-7.6%);IPE南非理查兹湾煤炭期货结算价109.0美元/吨,较上周上涨1.5美元/吨(1.4%)。
关键事件:
- OPEC+会议:OPEC+决定延长正式减产协议和额外自愿减产承诺至2025年全年,但调整了2024年第二季度的自愿减产计划,将至第三季度,并计划在2025年9月前逐步恢复产量,这与预期不符,导致原油价格本周集中调整。
- 夏季用电旺季:分析师预测随着夏季气温攀升,全球用电需求增加,煤、气价格整体压力不大。
投资策略:
- 煤炭板块表现:强调煤炭板块上涨的核心在于价格的可持续性而非价格弹性。目前煤价不具备大幅下跌的风险,每一轮调整均是较好的买入机会。
- 历史背景:2023年煤炭板块表现亮眼,连续录得5年正收益,背后原因是“淡季煤价底部远高于市场预期”,而非对煤价的暴涨预期。
- 成长型转变:分析指出,资本市场的定价机制正在从单纯依赖净利润指标向更注重股东回报的自由现金流转变,预计周期股估值将经历从成熟期下降到再次提升的过程。
推荐标的:
- 短期重点推荐:晋控煤业、电投能源、新集能源、潞安环能、华阳股份、山煤国际、兖矿能源、广汇能源、淮北矿业、中煤能源、中国神华、陕西煤业等公司,推荐理由涵盖业绩增长、基本面改善、产量修复预期、价格弹性及深度价值等方面。
风险提示:
- 能源供应风险、地缘政治博弈风险、欧洲冬季供暖需求风险。
此报告基于对全球能源价格变动、OPEC+会议结果、投资策略分析以及重点能源企业推荐的综合考量,旨在为投资者提供深入洞察,指导决策。报告强调了煤炭开采行业的特定市场动态及其投资机遇与风险,重点关注价格趋势、政策影响、季节性因素和长期投资策略。