燕京啤酒(000729)调研报告概要
报告概述:
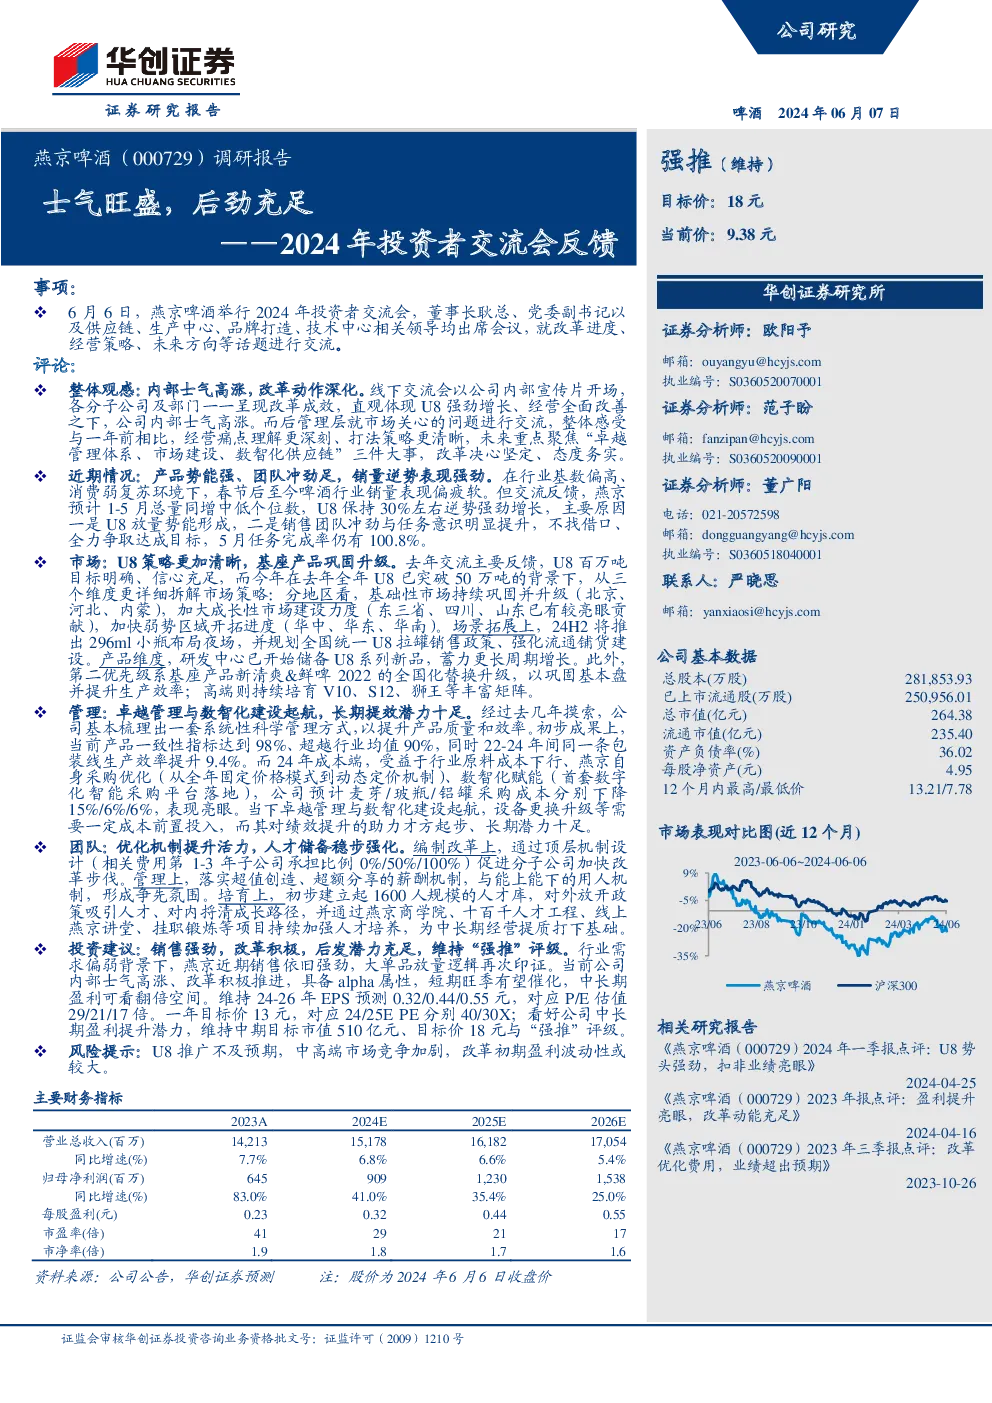
2024年6月7日,燕京啤酒举行了年度投资者交流会,由董事长耿总及公司高层领导参与,讨论了公司的改革进度、经营策略及未来发展方向。本次交流会强调了内部士气的提升和改革的决心。
近期情况分析:
- 产品表现:尽管行业整体处于较为疲软的状态,燕京啤酒预计1-5月销量同比实现中低个位数的增长,其中U8产品保持30%左右的逆势增长,这归功于产品的放量势能和销售团队的高动力。
- 市场策略:U8作为战略核心产品,进一步细化市场策略,包括不同地区的差异化布局、场景拓展(如推出296ml小瓶布局夜场)以及全国统一的U8拉罐销售政策。同时,基座产品如新清爽和鲜啤2022正在全国范围内进行替换升级,以巩固基本盘。
- 管理优化:公司推行卓越管理体系,通过科学管理提升产品质量和效率,例如提高产品一致性指标、提升包装线生产效率等。成本端受益于原料成本下降、采购优化和数智化建设,预计未来成本将显著降低。
团队建设:
- 激励机制:通过优化机制提升员工活力,落实薪酬与绩效挂钩的机制,加强人才储备和培养,建立人才库,提供成长路径和发展机会。
- 编制改革:通过顶层设计促进分子公司加快改革步伐,同时通过燕京商学院等平台加强人才培养。
投资建议:
- 销售与改革:燕京啤酒在需求偏弱的情况下仍展现出强劲的销售势头,预计公司内部士气高,改革积极,具备良好的alpha属性,短期内旺季有望催化,中长期盈利空间可观。
- 财务预测:预计2024-2026年的每股盈利分别为0.32、0.44、0.55元,对应PE估值为29、21、17倍,一年目标价为13元,对应PE分别为40、30倍,看好公司中长期盈利提升潜力,维持“强推”评级。
风险提示:
- U8推广风险:U8的推广可能面临市场接受度的风险。
- 市场竞争加剧:中高端市场竞争加剧可能影响公司业绩。
- 改革初期波动:改革初期可能出现盈利的波动。
主要财务指标:
- 盈利预测:预计2024-2026年的营业总收入分别为15,178、16,182、17,054百万元,归母净利润分别为909、1,230、1,538百万元,每股盈利分别为0.32、0.44、0.55元,市盈率为29、21、17倍。
公司基本信息:
- 总股本:281,853.93万股
- 流通股本:250,956.01万股
- 总市值:264.38亿元
- 流通市值:235.40亿元
- 资产负债率:36.02%
- 每股净资产:4.95元
市场表现:
- 股价区间:近12个月内最高价为13.21元,最低价为7.78元。
投资组合:
- 相关研究报告:包括一季度、年报、三季报的深度分析报告,覆盖了U8表现、盈利能力提升、费用优化等方面。
财务预测表:
提供了资产负债表、利润表的关键数据,用于评估公司的财务健康状况。
投资团队:
介绍了华创证券研究团队的构成,涵盖食品饮料领域的多个细分领域,提供全方位的投资视角和服务。
机构销售通讯录:
列出了华创证券各地区的机构销售联系人,方便机构客户进行沟通与合作。
投资评级体系:
定义了公司和行业的投资评级标准,为投资者提供决策依据。
分析师声明:
确保分析师的独立性和客观性,强调报告内容的真实性和专业性。
免责声明:
强调报告的性质、使用限制和风险提示,确保投资者在了解风险的基础上做出投资决策。
华创证券研究所联系方式:
提供了北京、深圳、上海等地的地址、邮编、电话和会议室信息,方便客户联系与会议安排。