公司概览
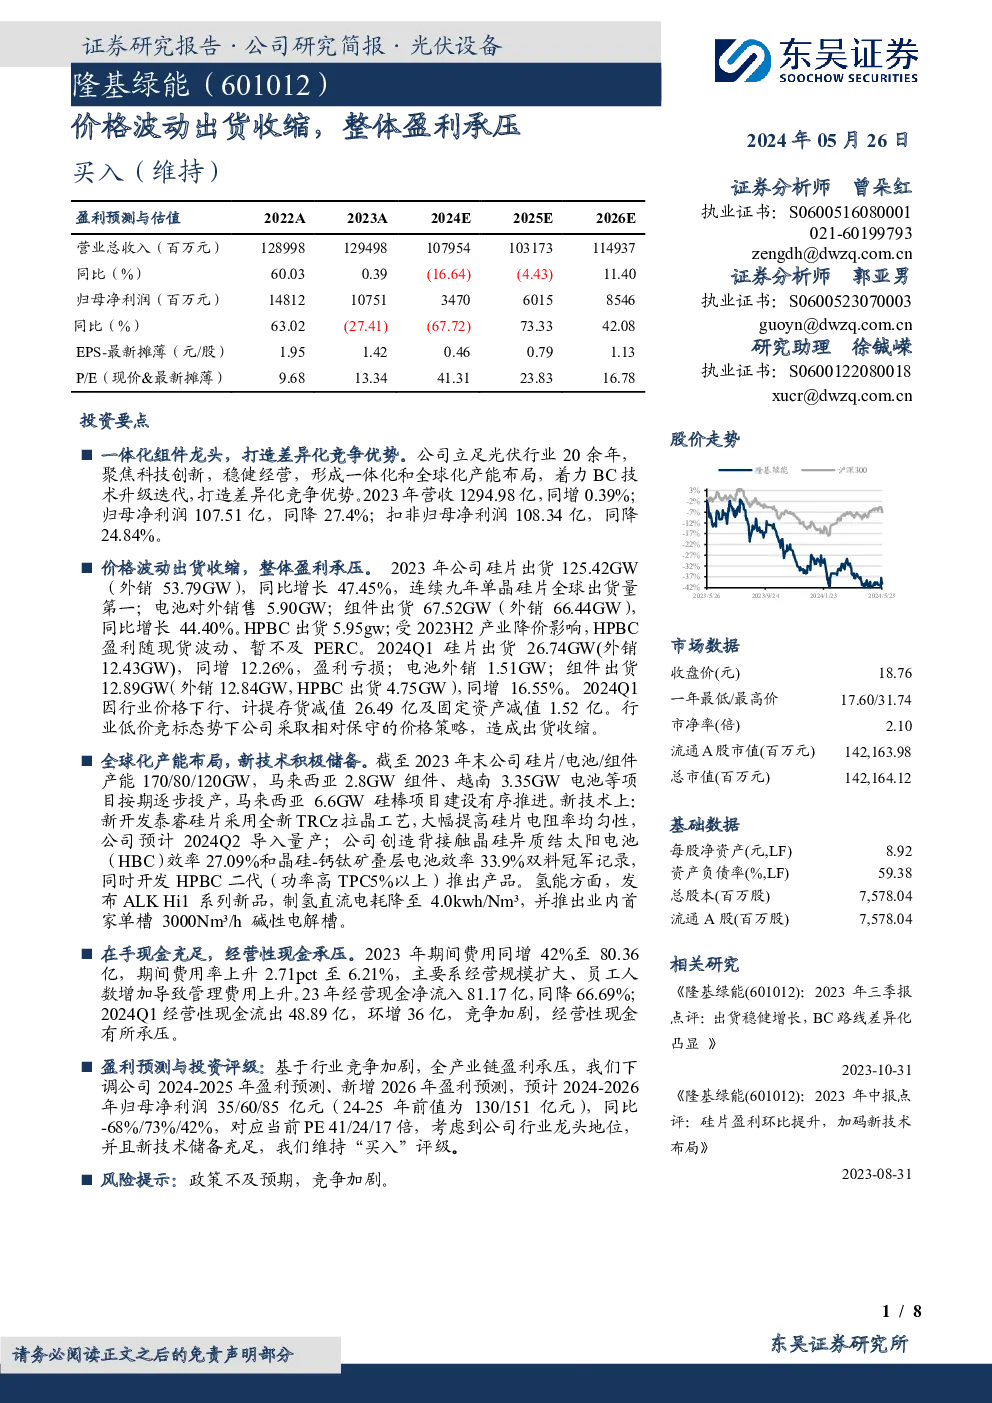
一体化组件龙头隆基股份作为光伏行业的领军企业,凭借20余年的行业经验,专注于技术创新与稳健经营,已形成一体化和全球化产能布局。其重点在于BC技术的升级迭代,以此打造差异化竞争优势。
关键业绩指标
- 2023年:实现营收1294.98亿元,同比增长0.39%;归母净利润107.51亿元,同比下降27.4%;扣非归母净利润108.34亿元,同比下降24.84%。
- 出货情况:硅片出货125.42GW(外销53.79GW),同比增长47.45%;电池对外销售5.90GW;组件出货67.52GW(外销66.44GW),同比增长44.40%。HPBC出货5.95gw,受下半年产业降价影响,盈利随现货波动。
新技术与全球化布局
- HPBC技术:公司成功创造了背接触晶硅异质结太阳电池(HBC)效率27.09%,并开发HPBC二代产品,功率提升超过5%以上。
- 产能扩张:马来西亚2.8GW组件、越南3.35GW电池等项目按计划逐步投产,马来西亚6.6GW硅棒项目有序推进。
- 氢能装备:发布ALK Hi1系列新品,制氢直流电耗降至4.0kwh/Nm³,并推出业内首家单槽3000Nm³/h碱性电解槽。
费用与现金流状况
- 成本控制:2023年期间费用同比增长42%至80.36亿元,期间费用率上升至6.21%,主要由经营规模扩大及员工人数增加导致管理费用上升。
- 现金流:2023年经营现金净流入81.17亿元,同比下降66.69%;2024Q1经营性现金流出48.89亿元,环比增加36亿元,竞争加剧导致经营性现金承压。
预测与评级
- 盈利预测:基于行业竞争加剧和全产业链盈利压力,下调公司2024-2026年盈利预测,预计归母净利润分别为35亿元、60亿元、85亿元。
- 投资评级:考虑到公司行业龙头地位及新技术储备,维持“买入”评级。
风险提示
- 政策风险:政策走向对行业盈利空间和公司业绩有显著影响。
- 竞争加剧风险:若竞争加剧,将影响行业内公司的盈利能力。
结论
隆基股份作为光伏行业的领头羊,通过聚焦科技创新和全球化布局,致力于打造差异化竞争优势。尽管面临价格波动和出货收缩带来的盈利承压,以及成本控制的挑战,公司通过不断的技术创新和产能扩张,展现出强大的适应性和竞争力。然而,行业竞争加剧和政策不确定性仍是未来发展的潜在风险点。