工商银行季度报告总结
主要业绩概览:
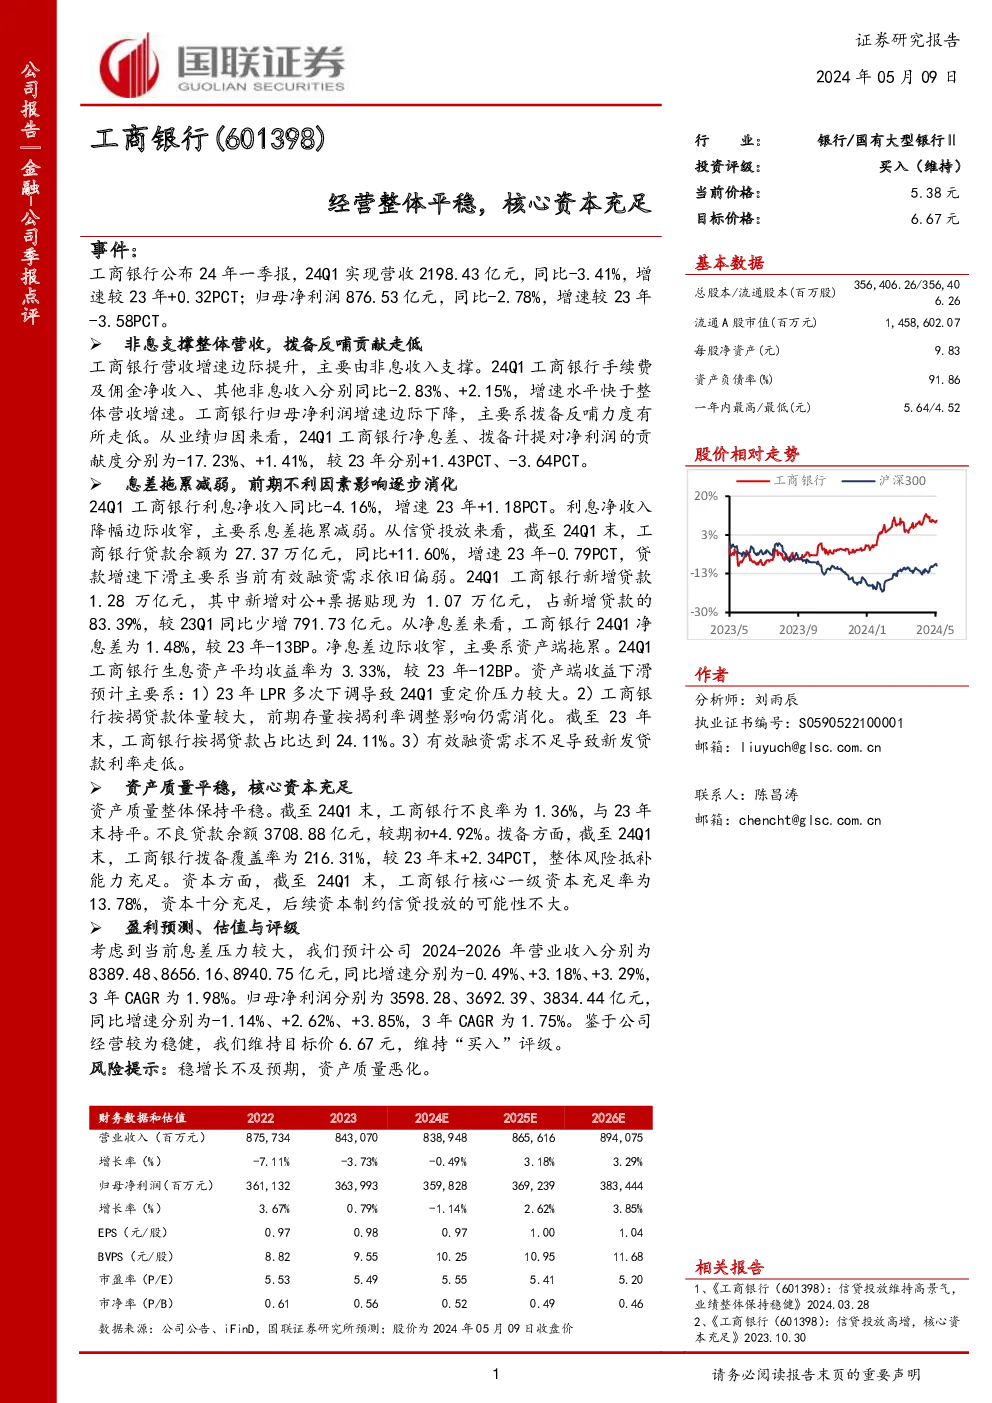
- 营收与净利润:工商银行一季度实现营收2198.43亿元,同比增长-3.41%,增速较上一季度提升0.32个百分点;归母净利润876.53亿元,同比降低2.78%,增速较上一季度减少3.58个百分点。
- 营收贡献:非利息收入成为支撑整体营收的主要动力,手续费及佣金净收入和其他非利息收入分别同比增长-2.83%和2.15%。
财务指标分析:
- 利息净收入:利息净收入同比-4.16%,增速较去年提升1.18个百分点,利息净收入降幅边际收窄,主要原因是息差压力减弱。
- 资产质量:资产质量整体稳定,不良贷款率为1.36%,与去年末持平。拨备覆盖率216.31%,较去年末提高2.34个百分点,风险抵补能力充足。
- 资本充足率:核心一级资本充足率为13.78%,资本十分充足,资本制约信贷投放的可能性较小。
预测与评级:
- 盈利预测:预计2024-2026年营业收入分别为8389.48亿、8656.16亿、8940.75亿元,归母净利润分别为3598.28亿、3692.39亿、3834.44亿元,分别增长-1.14%、2.62%、3.85%,3年复合年增长率(CAGR)分别为1.75%。
- 评级与目标价:基于稳健的经营情况,维持“买入”评级,目标价6.67元。
风险提示:
- 稳增长不及预期风险:经济环境变化可能导致业务增长低于预期。
- 资产质量恶化风险:潜在的信用风险可能影响资产质量。
财务数据与估值概览:
- 营业收入:2022年至2026年预测分别为8757.34亿、8430.7亿、8389.48亿、8656.16亿、8940.75亿。
- 归母净利润:2022年至2026年预测分别为3611.32亿、3639.93亿、3598.28亿、3692.39亿、3834.44亿。
- 市盈率(P/E):从5.53倍降至5.20倍。
- 市净率(P/B):从0.61倍降至0.46倍。
结论:
工商银行一季度业绩显示,尽管面临息差压力和营收增长放缓,但在资产质量稳定、资本充足的情况下,通过非利息收入的支撑和资本结构的优化,实现了稳健的经营。未来预测考虑了息差压力和经济增长预期,维持“买入”评级,认为公司具备持续增长潜力。