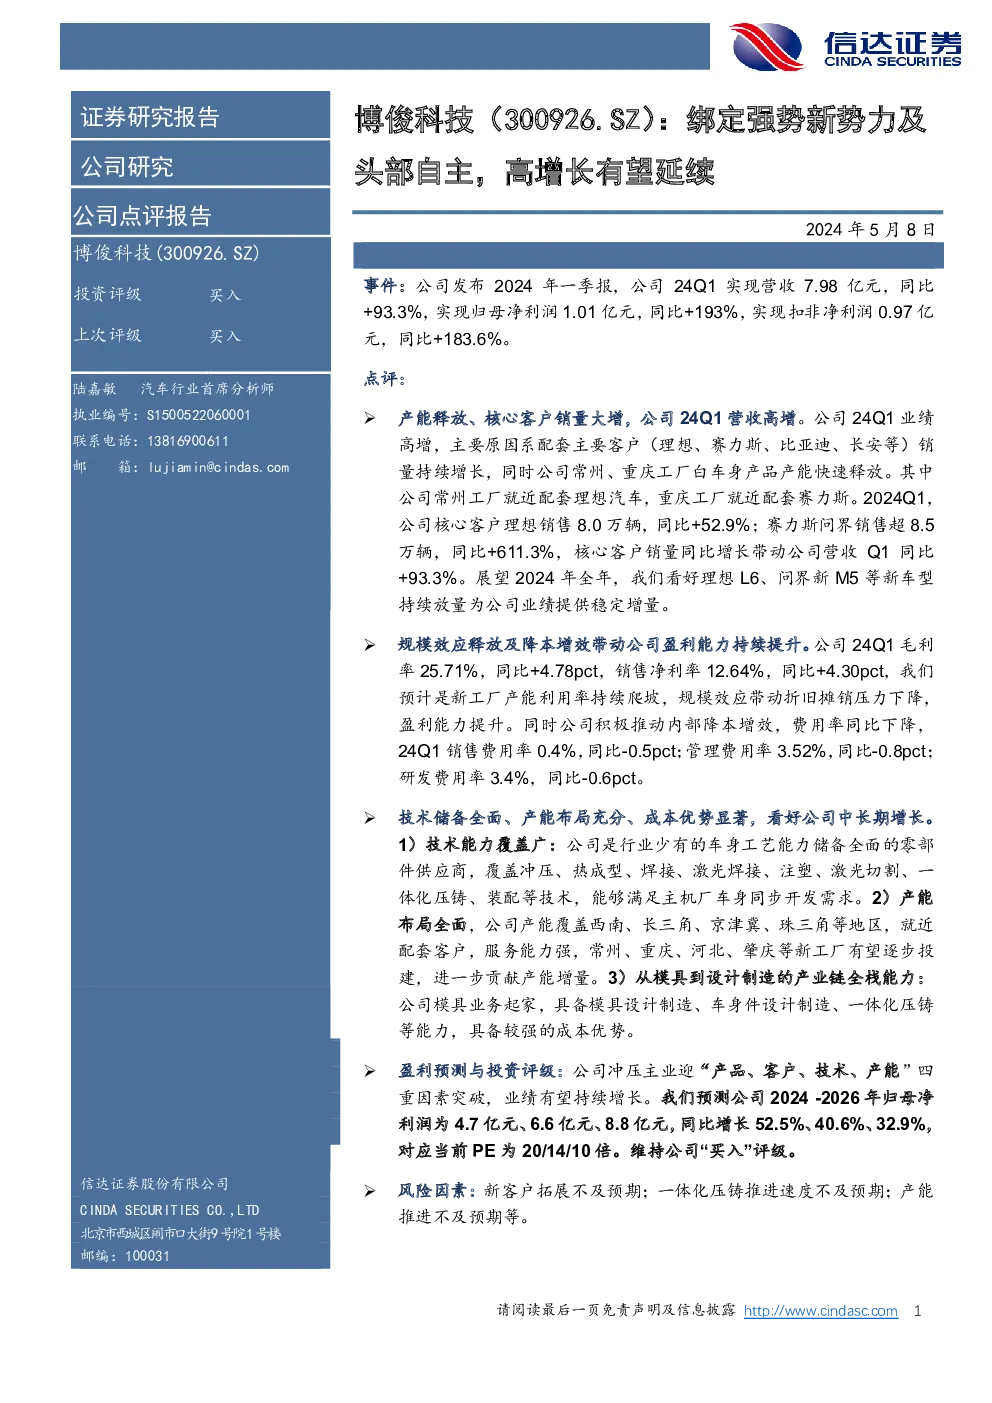
博俊科技(300926.SZ):多维度驱动下的高速增长
事件回顾:
博俊科技(300926.SZ)发布2024年一季度报告,显示期内营收达到7.98亿元,同比增长93.3%,归母净利润为1.01亿元,同比增长193%,扣非净利润为0.97亿元,同比增长183.6%。
业绩亮点:
-
产能释放与核心客户增长:公司主要客户,包括理想汽车、赛力斯、比亚迪、长安等销量持续攀升,同时,常州、重庆工厂的白车身产品产能快速释放,为业绩增长提供了有力支撑。
-
盈利能力提升:受益于新工厂产能利用率的提升、规模效应带来的成本优化以及内部降本增效措施,公司毛利率上升至25.71%,销售净利率达到12.64%,显示出盈利能力的显著增强。
-
技术与产能布局优势:博俊科技技术能力覆盖广泛,能提供从模具设计制造到车身件设计制造等一系列服务,同时,产能布局全面,有利于就近服务客户,强化服务能力和成本控制。
未来展望:
-
技术能力:博俊科技作为行业少数拥有全面车身工艺能力的零部件供应商,覆盖冲压、热成型、焊接、激光焊接、注塑、激光切割、一体化压铸、装配等技术领域,能满足主机厂的车身同步开发需求。
-
产能布局:产能覆盖西南、长三角、京津冀、珠三角等地区,通过新工厂的陆续投产,如常州、重庆、河北、肇庆等,将进一步贡献产能增量。
-
成本优势:从模具到设计制造的全产业链能力,使得博俊科技具备较强的综合成本控制优势。
财务预测与投资评级:
预测博俊科技2024-2026年的归母净利润分别为4.7亿元、6.6亿元、8.8亿元,年复合增长率分别为52.5%、40.6%、32.9%,对应当前PE为20/14/10倍。基于此,维持公司“买入”评级。
风险提示:
- 新客户拓展:新客户拓展进度可能低于预期。
- 一体化压铸推进:一体化压铸技术的推进速度可能不如预期。
- 产能建设:产能建设进度可能不如预期。
重要财务指标概览:
- 增长趋势:营收与净利润均呈现高速增长态势,年复合增长率分别达到72.7%、108.2%、52.1%。
- 盈利能力:毛利率持续提升,净利率显著增长,显示出盈利能力的显著改善。
- 资本结构:资产和负债结构保持健康,资本利用效率提高,财务费用降低,显示出稳健的财务状况。
分析师团队:
陆嘉敏,信达证券汽车行业首席分析师,专注于自上而下的投资机会挖掘,汽车产业链全覆盖,尤其擅长特斯拉产业链、智能汽车、自主品牌等领域研究。
免责声明:
报告中的信息和观点基于公开信息和合理假设,但不构成投资建议。投资者应独立评估并考虑自身投资目的、财务状况及需求。在任何情况下,投资者因使用本报告而产生的任何损失,信达证券不承担任何责任。