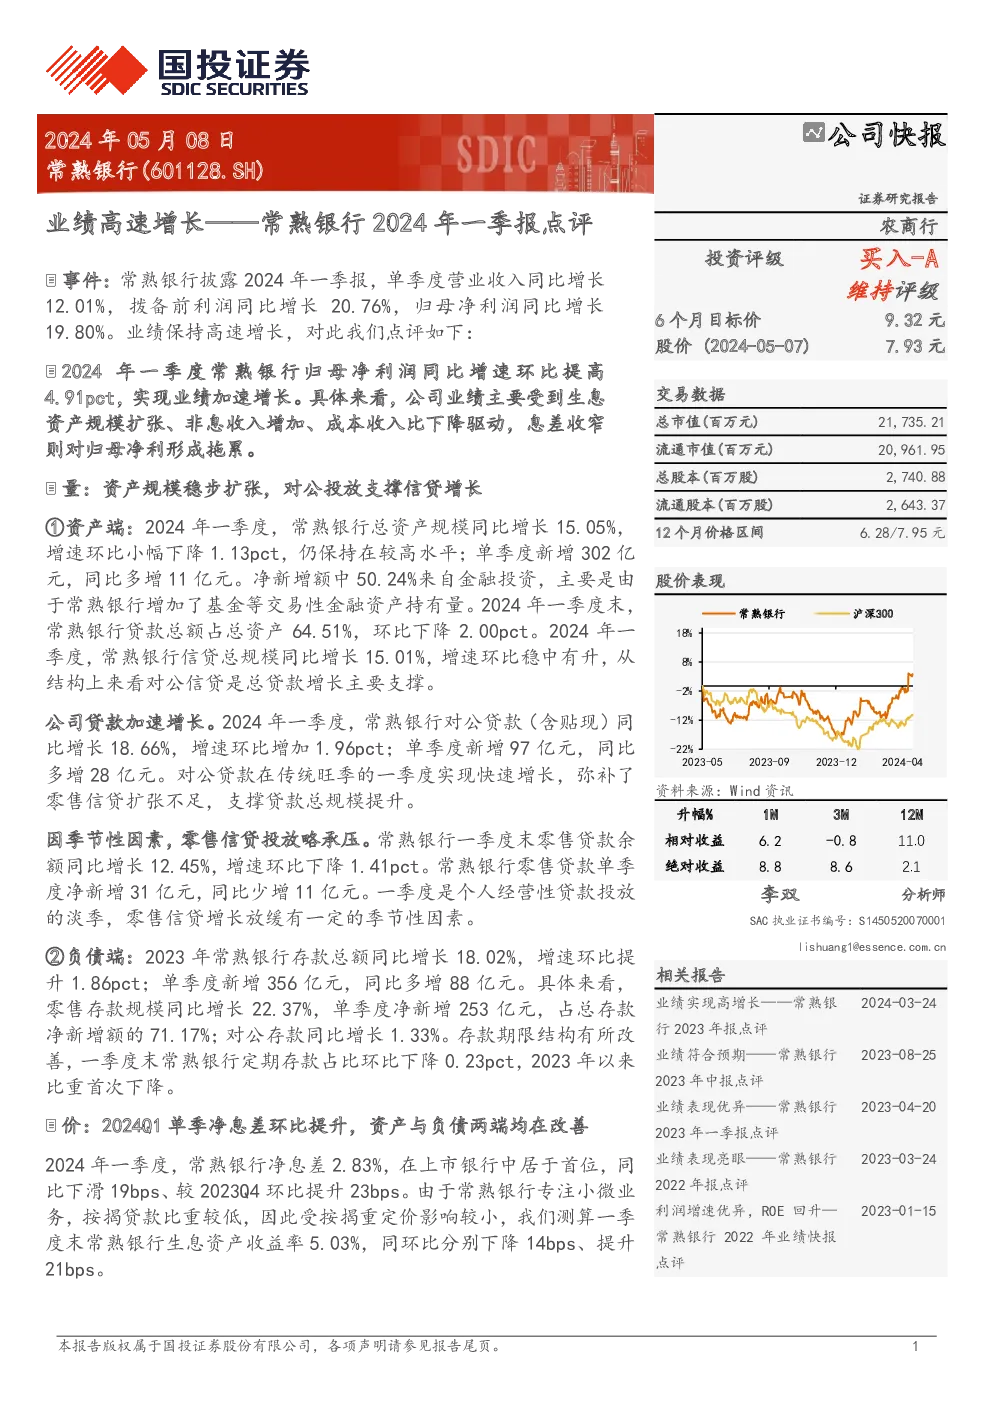
常熟银行(601128.SH)一季报点评报告概要
业绩亮点
- 营业收入:2024年一季度,常熟银行营业收入同比增长12.01%,拨备前利润同比增长20.76%,归母净利润同比增长19.80%,业绩实现高增长。
- 资产规模:总资产规模同比增长15.05%,贷款总额占总资产比例为64.51%,对公贷款加速增长,占总资产的18.66%。
- 负债结构:存款总额同比增长18.02%,零售存款占比71.17%,定期存款占比环比下降。
盈利分析
- 净息差:一季度净息差为2.83%,较去年同期下滑19bps,但环比提升23bps,显示资产与负债两端均在改善。
- 非息收入:一季度非息收入同比增长70.90%,手续费及佣金净收入、投资收益均形成支撑。
资产质量
- 不良率:一季度末不良率为0.76%,关注率为1.24%,资产质量保持优异。
- 拨备覆盖:拨备覆盖率539.18%,风险抵补能力持续增强。
投资建议
- 给予常熟银行买入-A投资评级,6个月目标价9.32元,对应2024年0.90倍PB。
风险提示
- 宏观经济复苏不及预期的风险;
- 小微业务竞争加剧的风险;
- 资产质量迅速恶化的风险。
业绩关键数据概览
| 数据项目 | 2022A | 2023A | 2024E | 2025E | 2026E |
| -------------- | ---------- | ---------- | ---------- | ---------- | ---------- |
| 营业收入 | ¥8,809bn | ¥9,870bn | ¥10,956bn | ¥12,214bn | ¥13,791bn |
| 拨备前利润增长率 | 20.98% | 15.07% | 12.58% | 10.63% | 12.90% |
| 归母净利润增长率 | 25.39% | 19.60% | 19.09% | 18.67% | 18.00% |
盈利与估值概览
| 数据项目 | 2022A | 2023A | 2024E | 2025E | 2026E |
| -------------- | ---------- | ---------- | ---------- | ---------- | ---------- |
| 净资产收益率 | 12.13% | 12.81% | 13.70% | 14.53% | 15.09% |
| 市盈率 | 7.86 | 6.57 | 5.82 | 4.90 | 4.16 |
| 市净率 | 0.92 | 0.82 | 0.76 | 0.67 | 0.59 |
投资评级与目标价
- 投资评级:买入-A
- 目标价:¥9.32,对应2024年0.90倍PB