柳药集团经营状况概览
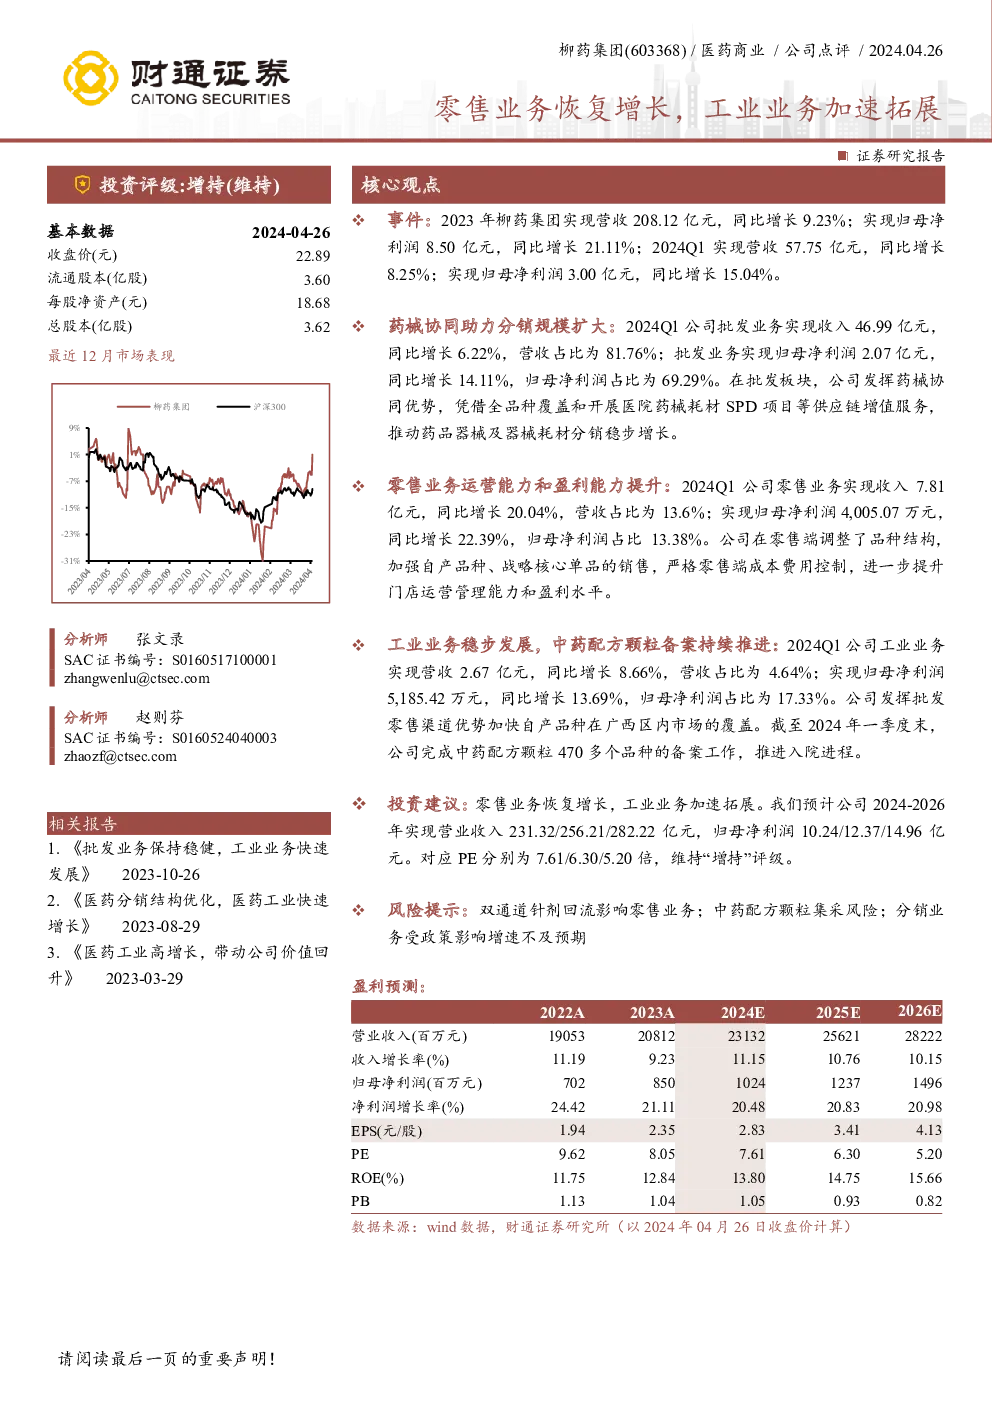
柳药集团于2023年及2024Q1实现了稳健的财务增长。2023年全年,集团实现营业收入208.12亿元,同比增长9.23%;归属于母公司股东的净利润为8.50亿元,同比增长21.11%。2024Q1,集团继续展现出强劲的增长势头,实现营业收入57.75亿元,同比增长8.25%;归属于母公司股东的净利润为3.00亿元,同比增长15.04%。
药械协同与分销规模扩张
- 批发业务:在2024Q1,批发业务贡献了46.99亿元的收入(占总营收81.76%),同比增长6.22%。批发业务的归母净利润达到2.07亿元,同比增长14.11%,占总归母净利润的69.29%。通过实施药械协同策略和开展医院药械耗材SPD项目等供应链增值服务,公司的药品器械及器械耗材分销业务实现了稳步增长。
零售业务的运营能力与盈利能力提升
- 零售业务:在2024Q1,零售业务实现了7.81亿元的收入(占总营收13.6%),同比增长20.04%。零售业务的归母净利润为4,005.07万元,同比增长22.39%,占总归母净利润的13.38%。通过优化品种结构、强化核心单品销售和严格成本费用控制,门店的运营管理和盈利能力得到了显著提升。
工业业务持续稳定发展
- 工业业务:在2024Q1,工业业务实现营收2.67亿元(占总营收4.64%),同比增长8.66%。工业业务的归母净利润为5,185.42万元,同比增长13.69%,占总归母净利润的17.33%。公司利用批发零售渠道优势加快自产品种在广西区内的市场覆盖,并积极推进中药配方颗粒的备案工作及入院进程,至2024年一季度末,已完成470多个品种的备案工作。
投资建议与风险提示
- 投资建议:鉴于零售业务的恢复增长和工业业务的加速拓展,预计2024-2026年,柳药集团的营业收入将分别达到231.32亿、256.21亿、282.22亿元,归母净利润预计为10.24亿、12.37亿、14.96亿元。对应市盈率分别为7.61倍、6.30倍、5.20倍,维持“增持”评级。
- 风险提示:包括双通道针剂回流可能对零售业务产生的影响、中药配方颗粒集采带来的风险以及分销业务可能因政策变化而面临增长不及预期的风险。