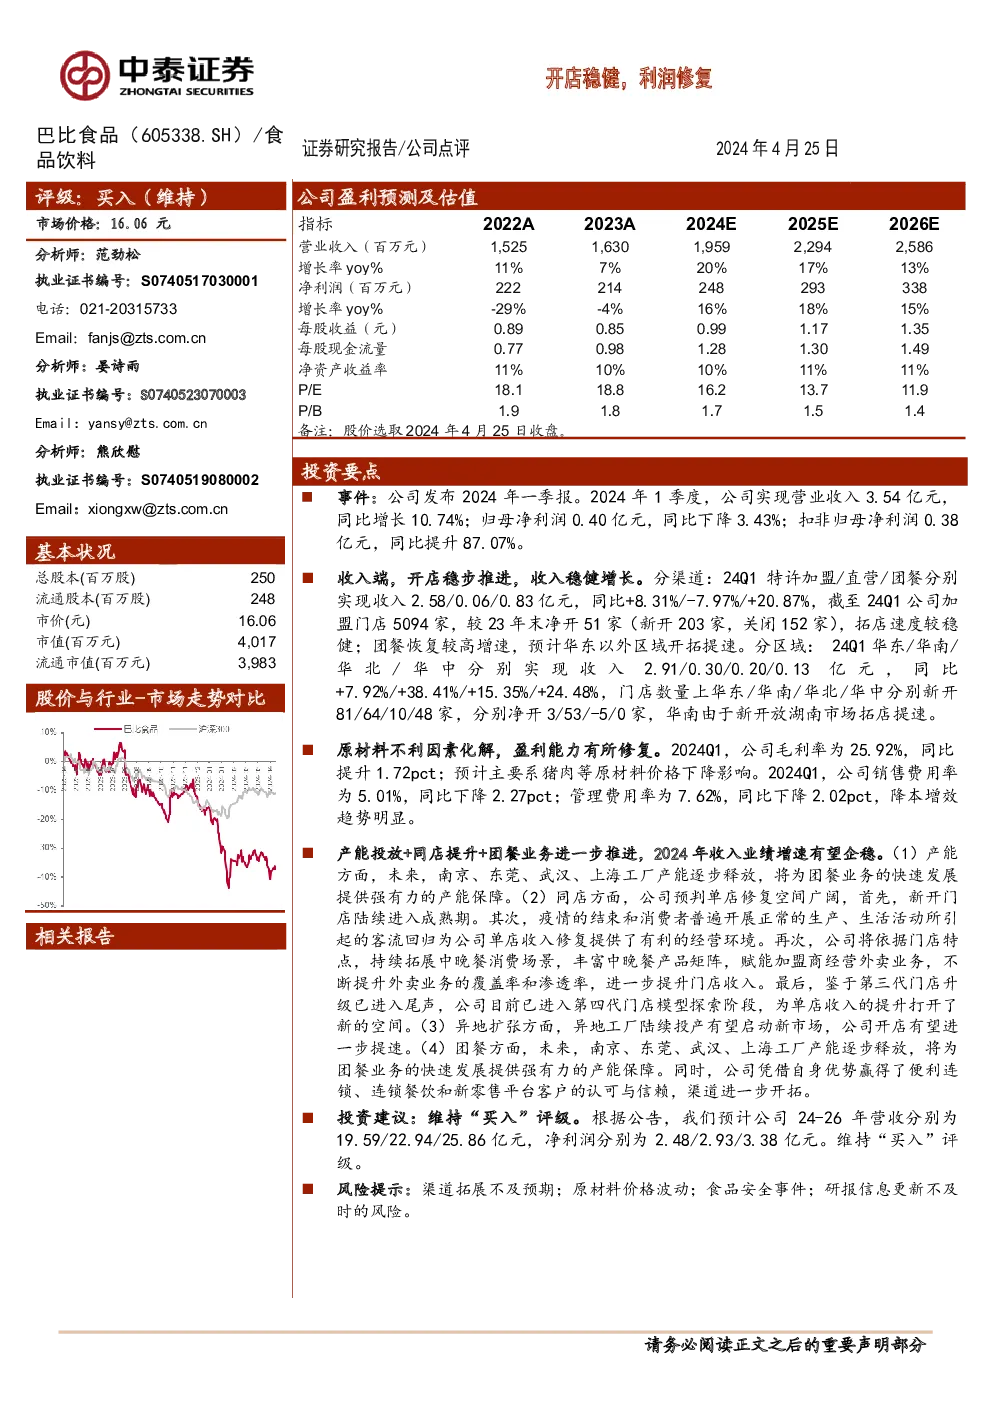
巴比食品公司点评
主要信息概览
- 公司概况:巴比食品,股票代码605338.SH,属于食品饮料行业。
- 评级:维持买入评级。
- 市场价格:16.06元。
- 基本面:总股本250百万股,流通股本248百万股。
- 市值:市值4017百万元,流通市值3983百万元。
财务预测与估值
- 盈利预测:预计2024年至2026年的营业收入分别为1959百万元、2294百万元、2586百万元;净利润分别为248百万元、293百万元、338百万元。
- 估值:市盈率(PE)从18.1倍降至11.9倍,市净率(PB)从1.9倍降至1.4倍。
经营业绩
- 收入与利润:2024年一季度,营业收入3.54亿元,同比增长10.74%;归母净利润0.40亿元,同比下降3.43%;扣非归母净利润0.38亿元,同比增长87.07%。
- 成本控制:通过优化成本结构,毛利率提升至25.92%,销售费用率和管理费用率均有显著下降。
发展策略与前景
- 渠道拓展:加强特许加盟、直营和团餐业务的拓展,尤其是团餐业务的扩张与产能的释放。
- 同店增长:通过提升现有门店的经营效率和收入,包括优化菜单、增加中晚餐消费场景、拓展外卖业务等。
- 异地扩张:利用新增工厂产能支持新市场的开拓。
- 团餐业务:通过产能的增加和合作的深化,进一步推动团餐业务的发展。
投资建议
- 维持“买入”评级,预计2024-2026年的营收分别为19.59、22.94、25.86亿元,净利润分别为2.48、2.93、3.38亿元。
风险提示
- 渠道拓展低于预期的风险。
- 原材料价格波动风险。
- 安全食品事件风险。
- 研报信息更新不及时的风险。
结论
巴比食品在面对原材料不利因素的影响后,通过有效的成本控制和优化策略,实现了盈利能力的修复。公司通过稳健的开店策略、同店增长计划、以及异地扩张和团餐业务的深入发展,预计未来收入和业绩增长将企稳。投资建议保持买入,预计未来业绩增长潜力较大。然而,需要注意潜在的市场风险和外部不确定性因素。