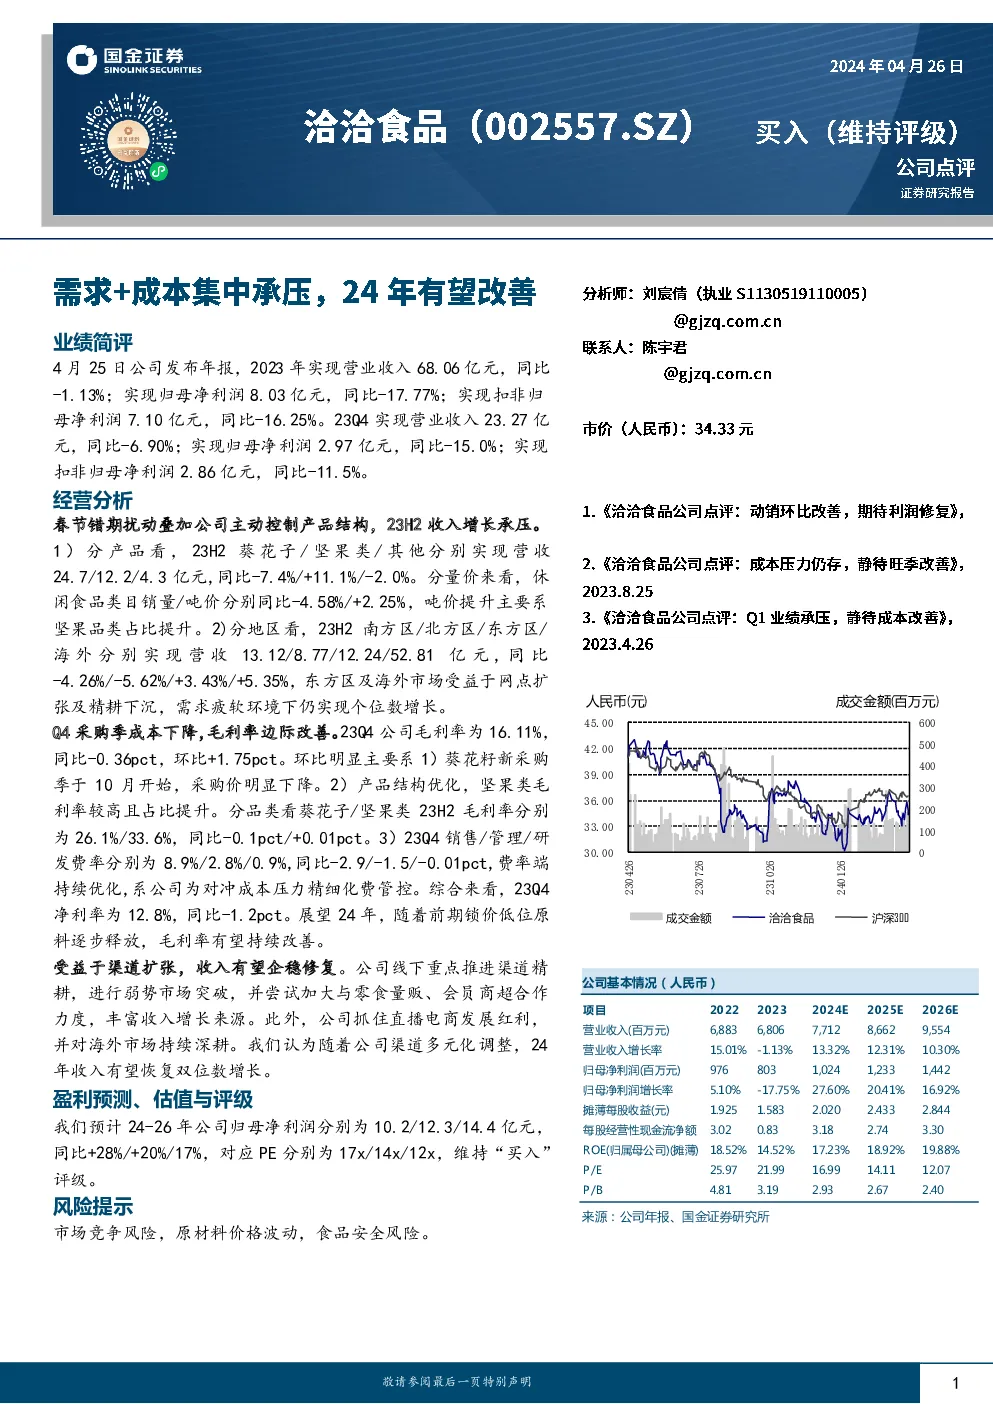
报告总结如下:
业绩概览:
- 2023年全年:营业收入68.06亿元,同比下降1.13%;归母净利润8.03亿元,同比下降17.77%;扣非归母净利润7.10亿元,同比下降16.25%。
- 2023年第4季度:营业收入23.27亿元,同比下降6.90%;归母净利润2.97亿元,同比下降15.0%;扣非归母净利润2.86亿元,同比下降11.5%。
经营分析:
- 春节错期与产品结构调整:2023下半年收入增长面临压力,主要由于春节假期错期影响和公司主动优化产品结构。
- 产品线表现:葵花子、坚果类和其他产品分别实现营收24.7亿、12.2亿、4.3亿,同比变化分别为-7.4%、11.1%、-2%。吨价方面,休闲食品销量/吨价分别同比下滑4.58%、提升2.25%,主要因坚果类占比增加。
- 区域表现:南方、北方、东方和海外市场分别实现营收13.12亿、8.77亿、12.24亿、52.81亿,同比变化分别为-4.26%、-5.62%、+3.43%、+5.35%。东方区和海外市场在需求疲软背景下仍实现了个位数增长。
- 成本与毛利率:第4季度毛利率为16.11%,同比下滑0.36个百分点,环比上升1.75个百分点,主要得益于采购成本下降和产品结构优化。分产品看,葵花子、坚果类毛利率分别为26.1%、33.6%,分别同比微降0.1、提升0.01个百分点。
收入与盈利预测:
- 收入预期:预计2024年收入将恢复至7,712亿元,同比增长13.32%,2025年增至8,662亿元,增长12.31%,2026年进一步增长至9,554亿元,增长10.3%。
- 盈利能力:预计2024年归母净利润10.2亿元,同比增长28%;2025年12.3亿元,增长20.41%;2026年14.4亿元,增长16.92%。
- 估值与评级:预计2024-2026年的PE分别为17x、14x、12x,维持“买入”评级。
风险提示:
- 市场竞争加剧风险。
- 原材料价格波动风险。
- 安全食品风险。
财务指标概览:
- 收入与净利润:2022年至2026年收入和净利润呈现稳定增长趋势。
- 成本控制与费用管理:通过优化采购成本和费用管理,毛利率有所提升。
- 渠道拓展:线上线下渠道多元化,海外市场持续深耕,收入来源更加多样化。
- 盈利预测:预计未来三年收入与净利润持续增长,PE值相对较低,维持“买入”评级。
报告详情:
- 详细财务数据包括收入、成本、费用、毛利、净利等,以及与历史数据的对比分析。
- 对公司战略、市场环境、竞争态势的深入解读,强调渠道拓展与多元化策略对公司未来发展的重要性。
- 预测模型基于对公司历史数据、市场趋势的分析,提供了对未来收入与盈利的估计。
- 风险提示部分列举了可能影响公司运营与发展的外部风险因素,提醒投资者关注。
- 结论与建议基于全面分析,提出维持“买入”评级的建议,同时建议关注潜在风险。
补充信息:
- 公司基本情况概述,包括关键财务指标的预测和历史数据比较。
- 盈利预测模型的构建依据,包括收入增长、成本控制、费用管理等方面的关键假设。
- 资产负债表、损益表、现金流量表等财务报表的预测摘要,提供了公司财务状况的全面视角。
- 行业评级与市场反馈分析,反映了行业动态和投资者对公司的整体评价。
- 报告结束语包含公司的联系方式、版权声明等信息。