公司第一季度业绩总结
综述
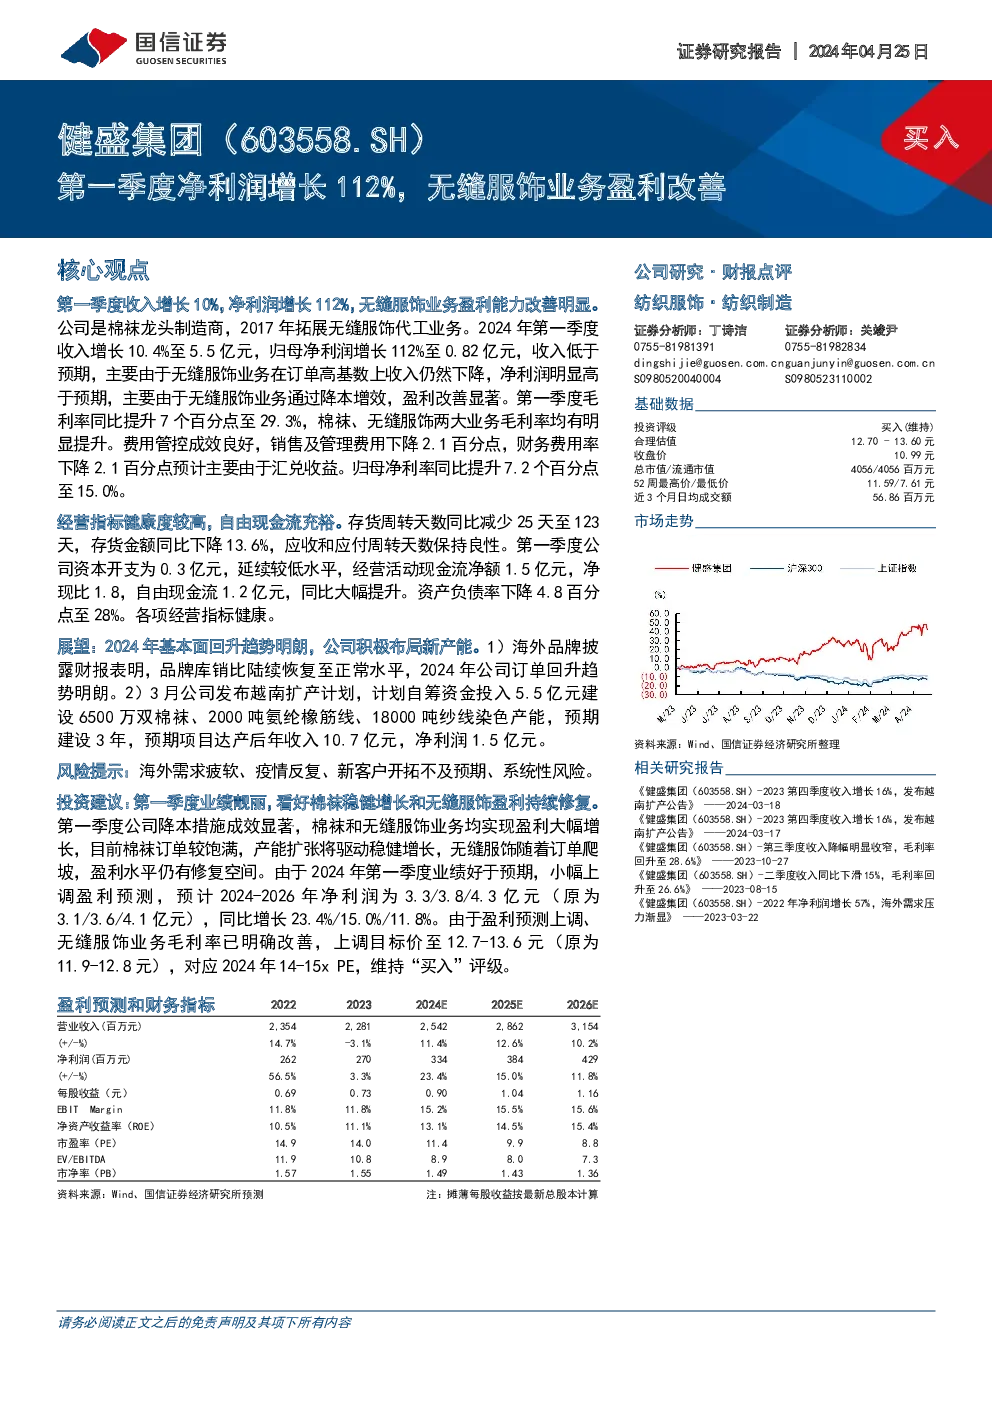
- 收入与净利润表现:公司第一季度收入增长10.4%,达到5.5亿元人民币;归母净利润增长112%,达到0.82亿元人民币。
- 业务表现:棉袜业务和无缝服饰业务均实现了盈利增长,其中无缝服饰业务盈利能力改善尤为明显。
业务细节
- 棉袜业务:棉袜业务收入稳定增长,但未详细说明具体增长率。棉袜业务的毛利率有显著提升,从去年同期的22.3%增加至29.3%。
- 无缝服饰业务:无缝服饰业务收入虽在高基数上略有下降,但通过降本增效策略,盈利能力得到显著改善。无缝服饰业务的毛利率提升较为明显。
财务表现
- 成本控制:销售及管理费用下降2.1百分点,财务费用率下降2.1百分点,主要得益于汇兑收益的增加。
- 利润水平:归母净利率同比提升7.2个百分点至15.0%,显示了公司整体盈利能力的增强。
经营指标
- 库存与现金流:存货周转天数减少25天至123天,存货金额同比下降13.6%。自由现金流充裕,经营活动现金流净额1.5亿元,净现比1.8,自由现金流1.2亿元,资产负债率下降4.8百分点至28%。
- 资本支出:第一季度资本开支为0.3亿元,继续保持较低水平。
展望与风险
- 基本面趋势:2024年基本面回升趋势明朗,海外品牌库存销比恢复至正常水平,预示着公司订单将有回升的趋势。
- 产能扩张计划:公司计划在越南扩产,自筹资金投入5.5亿元建设新产能,预期达产后年收入10.7亿元,净利润1.5亿元。
- 风险提示:包括海外需求疲软、疫情反复、新客户开拓不及预期以及系统性风险。
投资建议
- 业绩亮点:第一季度业绩超预期,棉袜业务稳健增长,无缝服饰业务盈利持续修复。
- 盈利预测调整:基于第一季度业绩好于预期,上调2024-2026年的净利润预测至3.3/3.8/4.3亿元,同比增长23.4%/15.0%/11.8%。
- 目标价与评级:目标价上调至12.7-13.6元,对应2024年14-15倍市盈率,维持“买入”评级。
结论
公司第一季度业绩表现出色,主要得益于棉袜业务的稳定增长和无缝服饰业务盈利能力的显著提升。通过降本增效措施,公司实现了收入与净利润的双增长,尤其是无缝服饰业务的盈利能力改善明显。未来,随着新产能的建设和订单的爬坡,预计公司业绩将进一步增长。投资建议基于对公司前景的乐观评估,推荐买入。