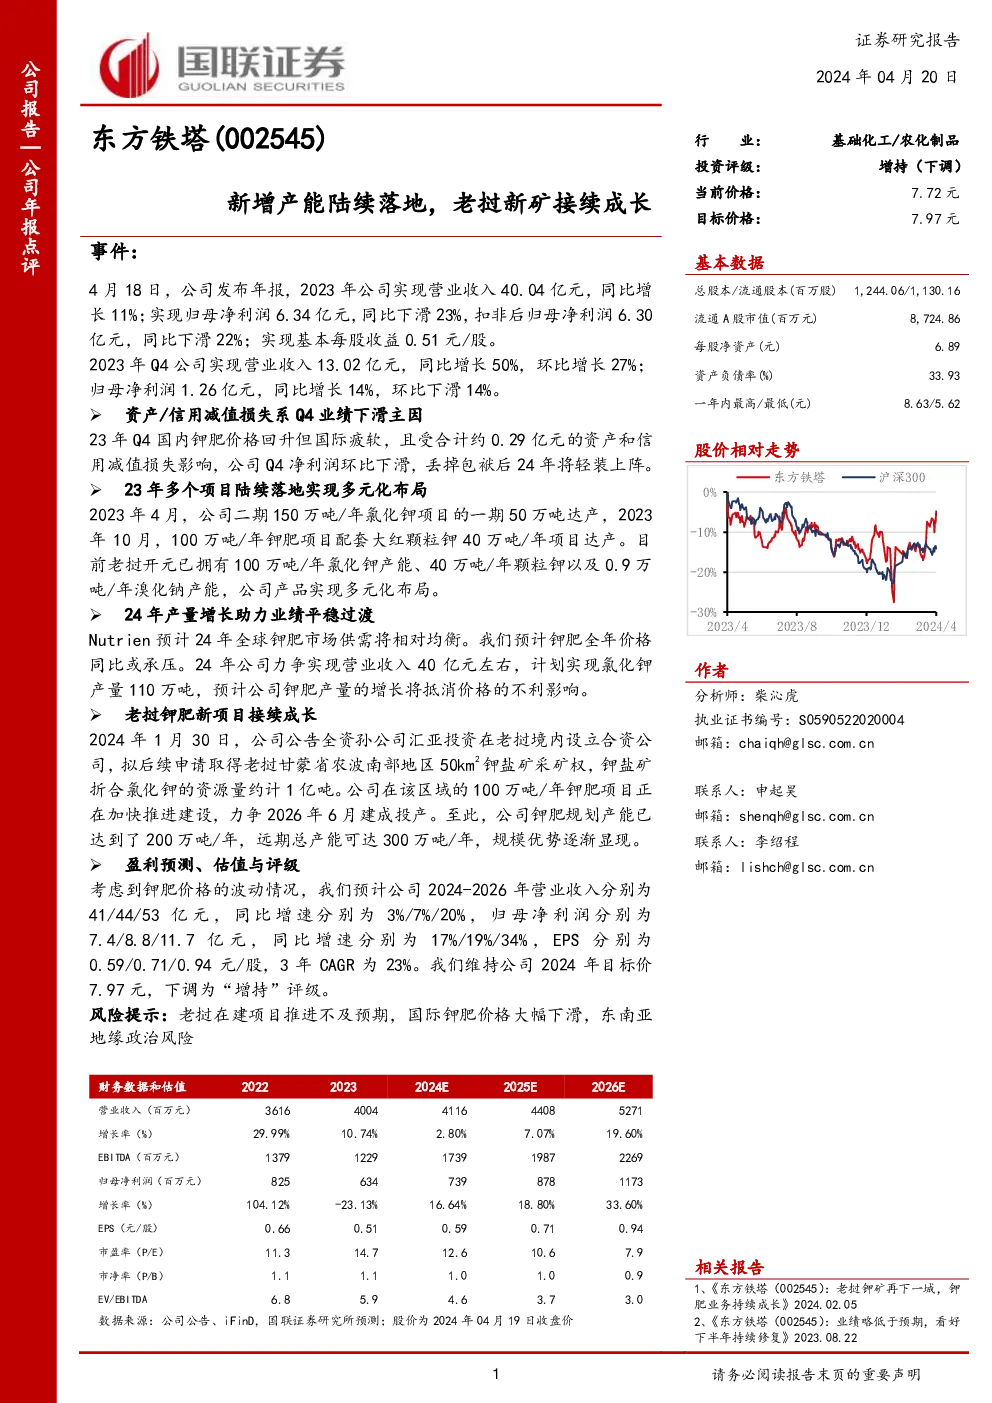
公司年度及季度财务总结
年度业绩概览
- 2023年总收入:40.04亿元人民币,同比增长11%。
- 归母净利润:6.34亿元人民币,同比下滑23%。
- 扣非后归母净利润:6.30亿元人民币,同比下滑22%。
- 基本每股收益:0.51元人民币/股。
季度业绩亮点
- 2023年第四季度:
- 营业收入:13.02亿元人民币,同比增长50%,环比增长27%。
- 归母净利润:1.26亿元人民币,同比增长14%,环比下滑14%。
经营业绩分析
- 资产与信用减值损失:导致第四季度净利润环比下滑,这表明公司需要处理过去积累的资产或信用风险,减轻负担后,预计2024年将更加轻盈地前进。
- 产品多元化布局:通过新增150万吨/年氯化钾项目的50万吨一期和100万吨/年钾肥项目配套的大红颗粒钾40万吨/年项目,公司成功实现了产品的多样化布局,增强了市场竞争力。
预期生产与市场展望
- 2024年产量增长:预计全年钾肥产量增长将抵消价格的不利影响,计划氯化钾产量达到110万吨。
- 老挝钾肥新项目:公司计划在老挝设立合资公司,获取钾盐矿采矿权,并建设100万吨/年的钾肥项目,以支持未来产能的扩张至200万吨/年甚至300万吨/年,进一步提升规模效应。
盈利预测与评级
- 收入预测:预计2024-2026年分别达到41/44/53亿元人民币,年复合增长率(CAGR)为3%。
- 净利润预测:相应期间的归母净利润分别为7.4/8.8/11.7亿元人民币,年复合增长率(CAGR)为17%。
- 股价目标:维持2024年目标价7.97元人民币,评级下调为“增持”。
风险提示
- 项目进展风险:老挝在建项目的执行速度可能低于预期。
- 市场价格风险:国际钾肥价格可能出现大幅下滑。
- 地缘政治风险:东南亚地区的地缘政治不稳定可能对业务产生影响。