公司业绩与运营概述
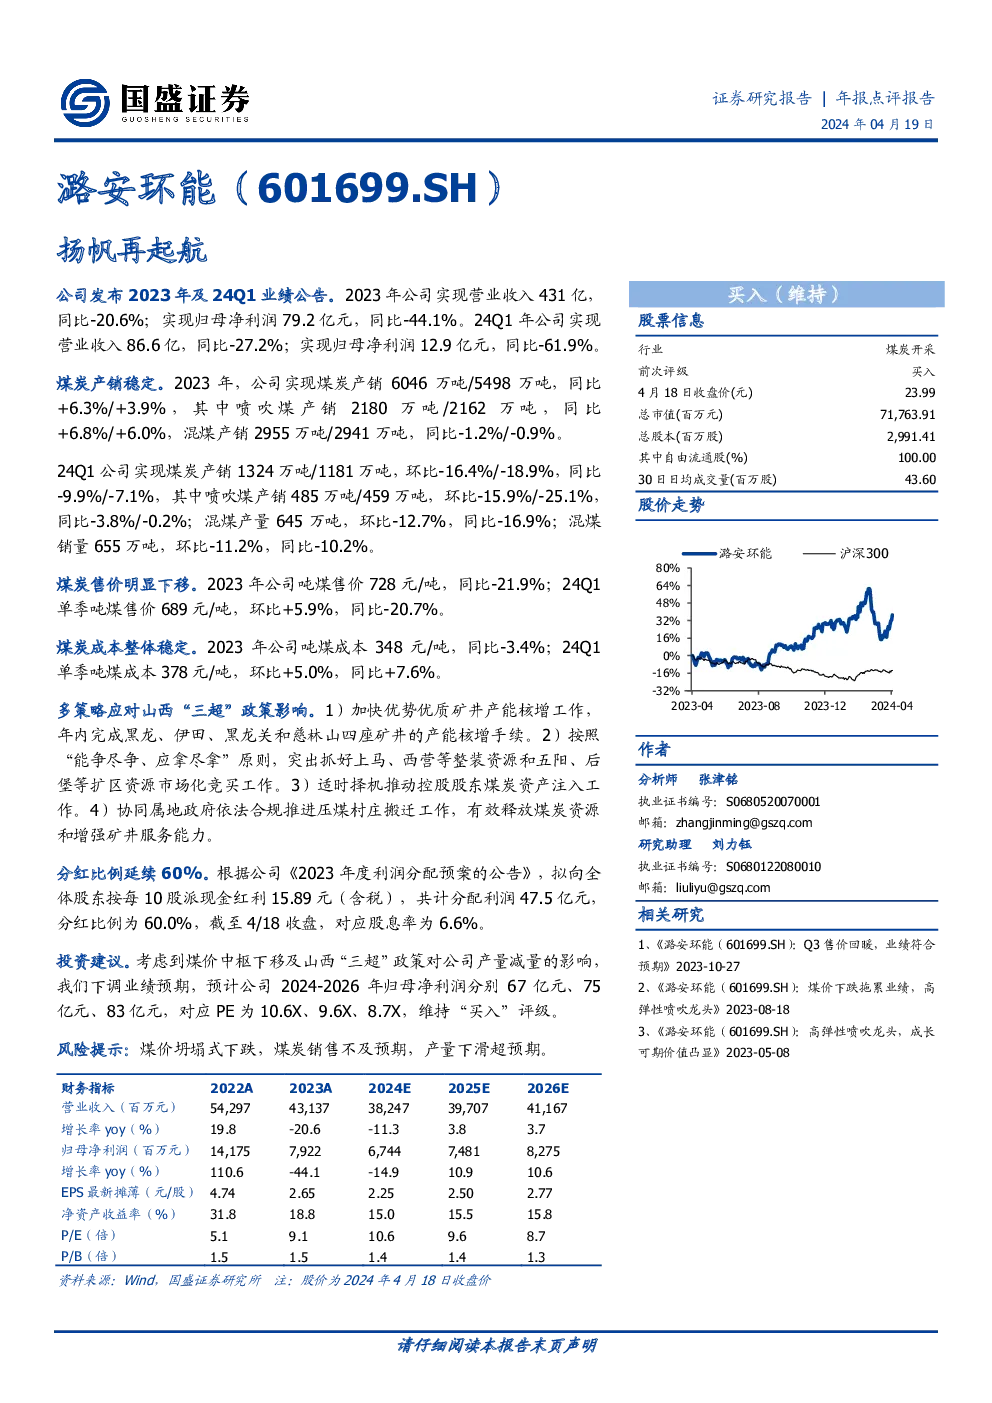
2023年及2024Q1业绩
- 收入与净利润:2023年,公司总收入为431亿元,同比下降20.6%;归母净利润为79.2亿元,同比下降44.1%。2024Q1,公司实现收入86.6亿元,同比下降27.2%,归母净利润为12.9亿元,同比下降61.9%。
煤炭生产与销售情况
- 产量:2023年,公司煤炭总产量为6046万吨,同比增长6.3%;2024Q1,总产量为1324万吨,同比下降9.9%。
- 品种分布:喷吹煤产量2180万吨,同比增长6.8%;混煤产量2955万吨,同比下降1.2%。2024Q1,喷吹煤产量485万吨,同比下降3.8%;混煤产量645万吨,同比下降16.9%。
- 销售情况:2024Q1,混煤销量为655万吨,同比下降10.2%。
售价与成本分析
- 售价:2023年吨煤售价为728元/吨,同比下降21.9%;2024Q1单季吨煤售价为689元/吨,同比下降20.7%。
- 成本:2023年吨煤成本为348元/吨,同比下降3.4%;2024Q1单季吨煤成本为378元/吨,同比增长7.6%。
面对挑战的应对措施
- 产能核增:加速了黑龙、伊田、黑龙关和慈林山四座矿井的产能核增工作。
- 资源获取:积极争取上马、西营等整装资源和五阳、后堡等扩区资源的市场化竞买机会。
- 资产整合:考虑适时推动控股股东煤炭资产的注入工作。
- 搬迁工作:协同当地政府推进压煤村庄的搬迁,以释放煤炭资源并增强矿井服务能力。
分红政策
- 分红比例:公司决定按每10股派现金红利15.89元(含税),总计47.5亿元,分红比例为60.0%。
- 股息率:截至4月18日收盘,股息率为6.6%。
投资建议与风险提示
- 业绩预测:考虑到煤价中枢下移和产量减量的影响,预计2024-2026年的归母净利润分别为67亿元、75亿元、83亿元。
- 估值与评级:对应PE分别为10.6X、9.6X、8.7X,维持“买入”评级。
- 风险因素:包括煤价大幅下跌、销售不及预期以及产量下滑超预期的风险。
财务报表与主要财务比率
- 财务报表:详细财务报表未在摘要中列出。
- 主要财务比率:具体比率如资产负债率、流动比率、净资产收益率等未提及,通常在全面分析报告中会详细列出这些指标,用于评估公司的财务健康状况。