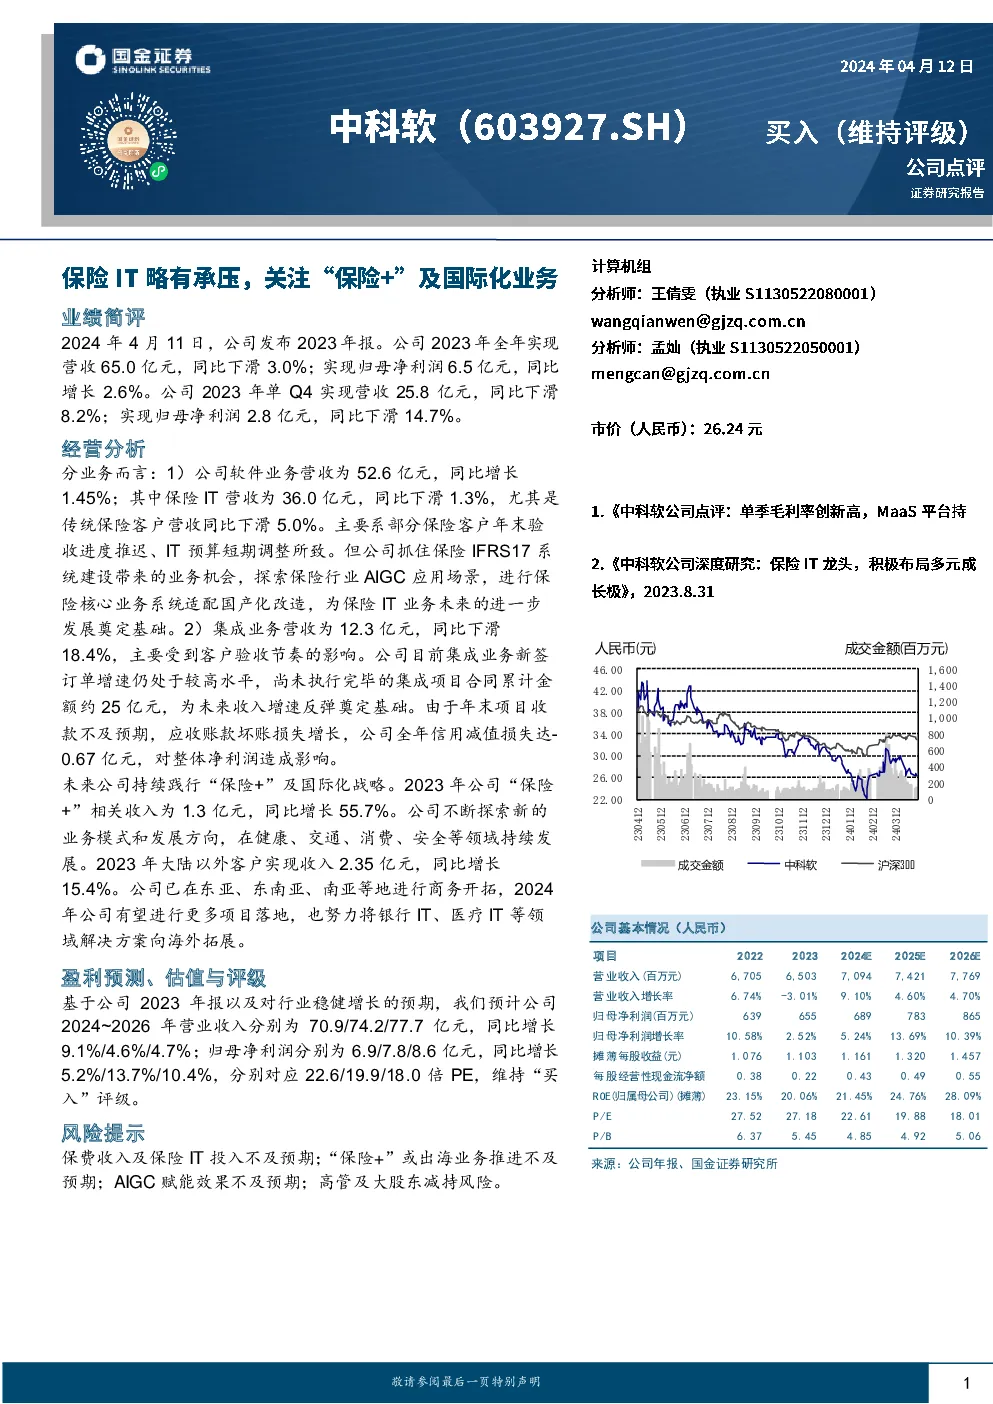
根据提供的研报内容,对公司2023年的经营情况和未来发展进行了综合分析。
业绩简评:
- 营收与净利润:公司2023年全年实现营收65.0亿元,同比增长-3.0%,归母净利润6.5亿元,同比增长2.6%。单季度表现上,第四季度营收25.8亿元,同比下降8.2%,归母净利润2.8亿元,同比下降14.7%。
- 业务分析:软件业务营收为52.6亿元,同比增长1.45%,其中保险IT营收36.0亿元,同比下滑1.3%,主要原因是部分保险客户年末验收进度推迟和IT预算短期调整。公司抓住保险IFRS17系统建设带来的机遇,探索AIGC应用场景和保险核心业务系统国产化改造,为保险IT业务的未来发展奠定了基础。集成业务营收12.3亿元,同比下滑18.4%,主要受到客户验收节奏的影响。
- 国际化与多元化:公司持续推行“保险+”战略和国际化战略,2023年“保险+”相关收入为1.3亿元,同比增长55.7%,并在东亚、东南亚、南亚等地进行商务开拓,实现大陆以外客户收入2.35亿元,同比增长15.4%。公司正积极探索健康、交通、消费、安全等领域的新业务模式,并将银行IT、医疗IT等解决方案推向海外市场。
财务预测与评级:
- 盈利预测:预计2024~2026年营业收入分别为70.9、74.2、77.7亿元,同比增长9.1%、4.6%、4.7%;归母净利润分别为6.9、7.8、8.6亿元,同比增长5.2%、13.7%、10.4%。
- 估值与评级:对应22.6、19.9、18.0倍PE,维持“买入”评级。
风险提示:
- 保费收入及保险IT投入不及预期;
- “保险+”或出海业务推进不及预期;
- AIGC赋能效果不及预期;
- 高管及大股东减持风险。
公司基本面:
- 营业收入与增长率:预计2024年增长至70.9亿元,2025年74.2亿元,2026年77.7亿元,年均增长率约为4.7%。
- 净利润与增长率:预计2024年达到6.9亿元,2025年7.8亿元,2026年8.6亿元,年均增长率约为10.4%。
- 盈利能力:ROE预计从2023年的20.06%提升至2026年的28.09%。
- 估值:当前市盈率为22.61倍,相比过去几年有所下降,但仍处于合理区间。
市场反馈与评级:
- 近期市场对该公司的评级多为“买入”,显示出市场对其未来表现的积极预期。
总结:公司在2023年面对一定的挑战,如集成业务收入下滑、应收账款坏账增加等,但通过加强“保险+”战略、国际化布局和数字化转型,展现出较强的业务扩展能力和抗风险能力。未来展望,随着行业稳定增长的预期和公司战略的有效执行,预计公司业绩将保持稳健增长,市场对此保持乐观态度。