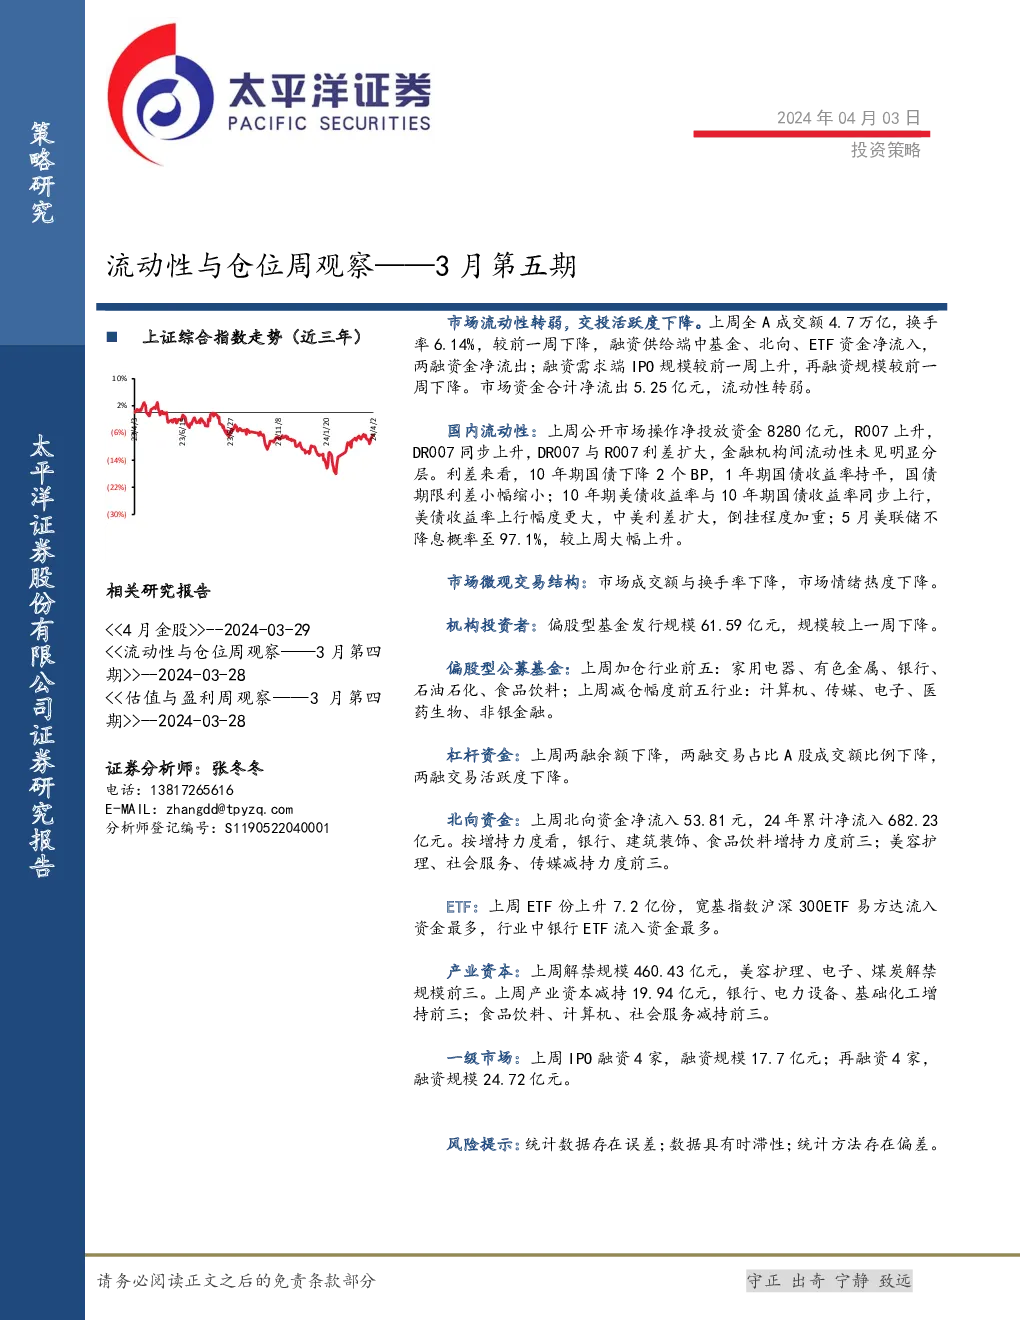
根据所提供的文本内容,对太平洋证券股份有限公司发布的2024年4月3日的《流动性与仓位周观察》报告进行总结归纳:
市场流动性与仓位周观察
一、市场流动性与活跃度
- 市场表现:上周市场流动性减弱,交投活跃度降低,全A指数成交额4.7万亿,换手率为6.14%,相比前一周有所下降。
- 资金流动:基金、北向资金、ETF资金净流入,但两融资金净流出。IPO规模上升,再融资规模下降。
- 总体净流出:市场资金合计净流出5.25亿元,表明流动性整体转弱。
二、国内流动性
- 公开市场操作:上周公开市场操作净投放8280亿元,R007利率上升,DR007利率同步上升,两者利差扩大。
- 国债与美债:10年期国债收益率下降2个基点,1年期国债收益率持平,中美利差扩大,倒挂程度加重。
- 市场预期:市场预期5月美联储不降息的概率高达97.1%,较上周显著上升。
三、市场微观结构
- 交易结构:市场成交额和换手率下降,市场情绪热度降低。
- 机构投资者活动:偏股型基金发行规模61.59亿元,较前一周减少。
- 公募基金仓位:上周偏股型公募基金加仓家用电器、有色金属、银行、石油石化、食品饮料行业,减仓计算机、传媒、电子、医药生物、非银金融行业。
- 杠杆资金:两融余额下降,交易占比A股成交额比例降低,交易活跃度下降。
- 北向资金:净流入53.81亿元,累计净流入682.23亿元。银行、建筑装饰、食品饮料等行业被加仓,美容护理、社会服务、传媒行业被减持。
- ETF份额变动:ETF份额上升7.2亿份,其中宽基指数沪深300ETF易方达流入资金最多,行业类ETF中银行ETF流入资金最多。
- 产业资本:重要股东减持19.94亿元,银行、电力设备、基础化工行业被增持,食品饮料、计算机、社会服务行业被减持。
四、一级市场
- 融资情况:上周IPO融资17.7亿元,再融资规模24.72亿元。
- 解禁规模:解禁规模460.43亿元,美容护理、电子、煤炭行业解禁规模居前。
风险提示
- 统计数据可能存在误差。
- 数据具有时滞性。
- 统计方法可能存在偏差。
结论
该报告全面分析了当前市场的流动性状况、资金流向、交易结构、机构投资者行为、杠杆资金、北向资金、ETF活动、一级市场融资情况及产业资本动态。强调了市场流动性转弱、交易活跃度下降的趋势,并通过具体数据展现了不同板块的资金流动和市场预期的变化。报告最后提醒了潜在的风险因素,包括统计数据误差、数据时滞性和统计方法偏差。