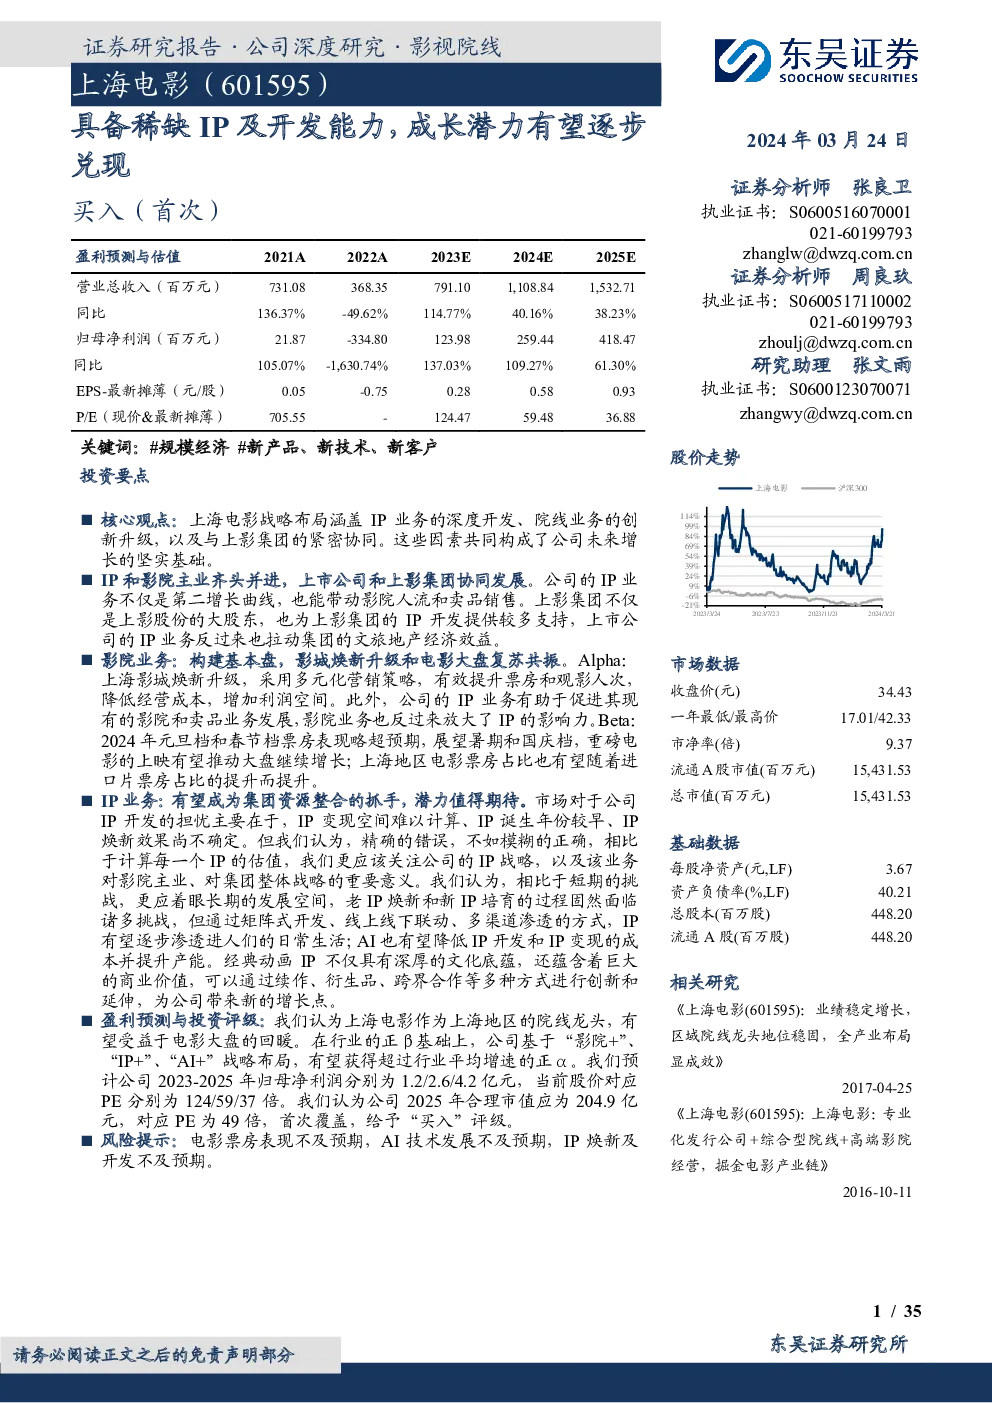
上海电影的战略布局主要围绕IP业务的深度开发、院线业务的创新升级以及与上影集团的紧密协同,构建了公司未来增长的基础。以下是对核心内容的总结:
IP与影院业务的协同
- IP业务与影院业务:IP业务被视为公司的第二增长曲线,不仅能够带动影院人流和卖品销售,还能与上影集团的IP开发形成互补,增强整体协同效应。
- 上影集团的支持:作为大股东,上影集团不仅为IP业务提供资源支持,其IP开发的成果也反过来促进了上市公司的IP业务发展,增加了集团的文旅地产经济效益。
院线与影院业务的升级
- 影院业务的焕新:通过引入多元化营销策略,上海影城等影院实现了票房和观影人次的提升,同时降低了经营成本,增加了利润空间。
- 电影大盘复苏:2023年电影市场表现出显著的复苏态势,2024年元旦和春节档票房超预期,预计暑期和国庆档将推动市场继续增长,上海地区电影票房占比有望提升。
IP业务的潜力与挑战
- IP战略的重要性:强调IP战略而非每个IP的具体估值,认为IP的整合与开发是公司长期战略的关键。
- 老IP焕新与新IP培育:通过矩阵式开发、线上线下联动、多渠道渗透,IP有望渗透日常生活,利用AI降低成本、提升产能。
- IP商业化:IP不仅限于商品授权,还包括游戏联动、自营产品的开发,预期未来三年商品授权GMV可达百亿元。
盈利预测与投资评级
- 盈利预测:预计2023-2025年归母净利润分别为1.2、2.6、4.2亿元,对应PE分别为124、59、37倍。
- 投资评级:首次覆盖,给予“买入”评级,认为公司有望受益于电影大盘回暖,基于“影院+”、“IP+”、“AI+”战略,获得超过行业平均增速的正α。
风险提示
- 电影票房表现:票房表现不及预期的风险。
- AI技术发展:AI技术发展不及预期的风险。
- IP焕新及开发:IP焕新及开发进度低于预期的风险。
上影集团的历史与布局
- 历史背景:上影集团成立于1992年,历经多次重组,形成了覆盖电影产业链的完整体系,包括制片、发行、放映等环节。
- 地域优势:依托上海,整合资源,形成多片种的影视创作体系,发展跨区域的院线市场。
- 产业链布局:覆盖从内容创作到发行放映的全过程,不断拓展文旅、文商、文化生态产业链。
院线与影院的运营策略
- 轻资产与重资产结合:通过直营与加盟模式,实现规模扩张与效率提升。
- 技术与品牌优势:采用先进技术,打造品牌影响力,提升观影体验。
- 多元化发展:“影院+”模式,结合多种业态,创造综合体验。
IP与游戏的联动
- 商品授权:与多个行业头部企业合作,实现商品GMV增长。
- 游戏联动:通过游戏与经典动画IP的联动,提升游戏数据,验证IP在轻型游戏端的价值。
结论
上海电影的战略布局聚焦于IP开发与院线业务升级,通过与上影集团的紧密合作,以及多元化发展策略,旨在实现公司业绩的持续增长。未来,随着IP战略的深化与技术的融合,公司有望在电影市场中保持竞争优势。