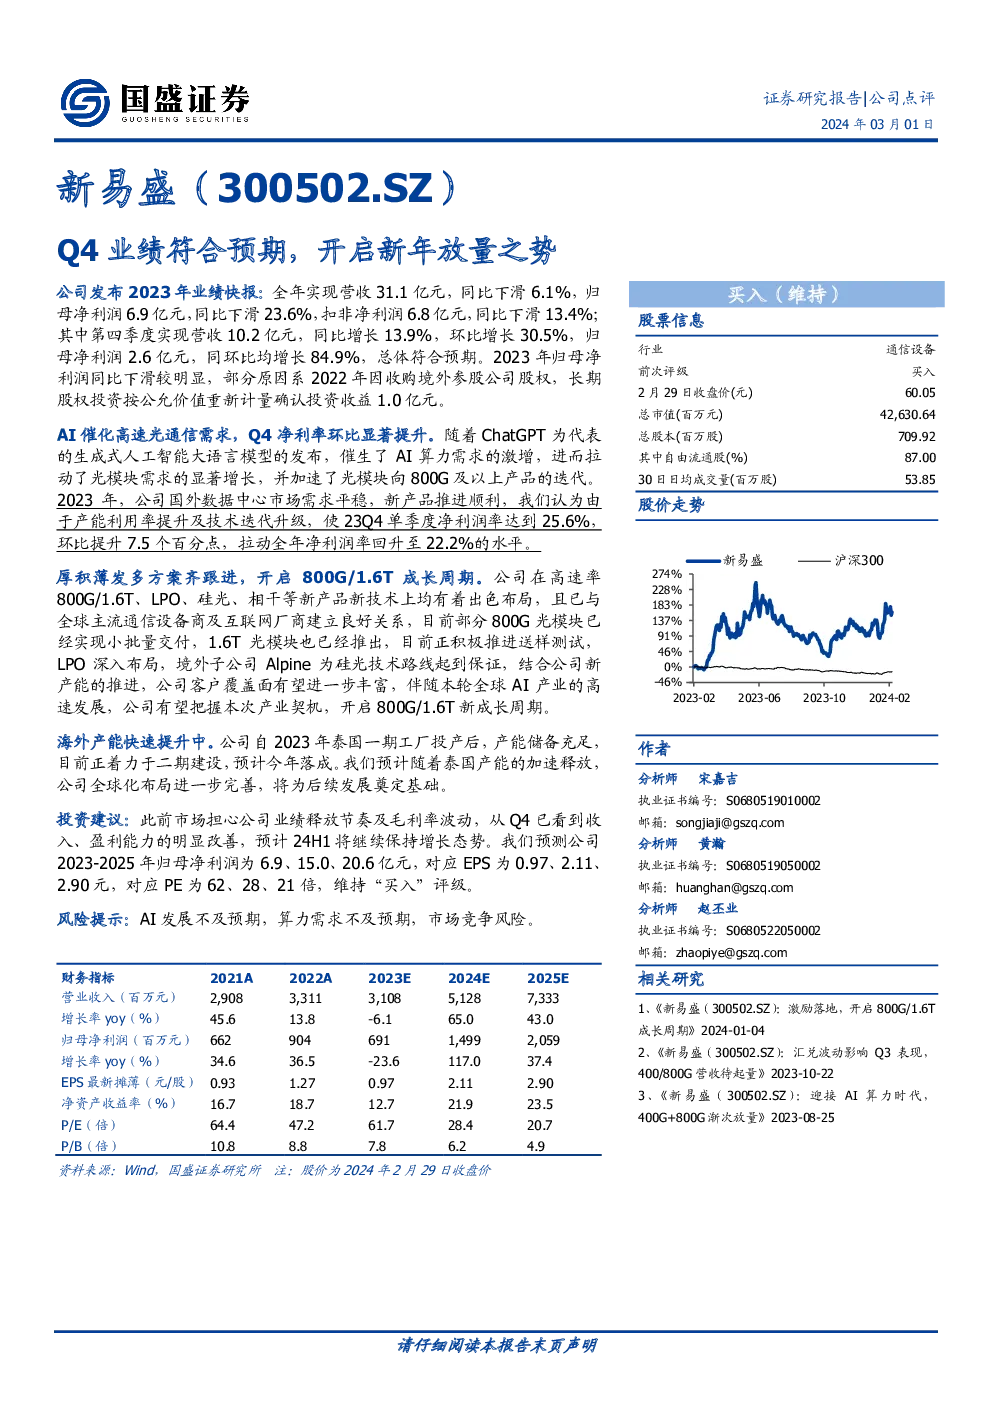
公司2023年度业绩回顾与未来展望
业绩概览
- 全年业绩:公司2023年度实现营业收入31.1亿元,同比下降6.1%;归母净利润6.9亿元,同比下降23.6%;扣非净利润6.8亿元,同比下降13.4%。
- 季度表现:第四季度营收10.2亿元,同比增长13.9%,环比增长30.5%;归母净利润2.6亿元,同比和环比分别增长84.9%。
关键驱动因素与挑战
- 市场环境:2023年整体业绩受宏观经济环境影响,尤其是2022年收购境外参股公司的投资收益减少,对利润产生了负面影响。
- AI催化:AI技术的发展带动了高速光通信需求的激增,特别是由ChatGPT为代表的大语言模型推动的AI算力需求,加速了光模块向800G及以上产品的迭代。
运营亮点
- Q4净利润率提升:得益于产能利用率提升和技术迭代升级,2023年第四季度净利润率达到25.6%,环比提升7.5个百分点,全年净利润率回升至22.2%。
- 新产品布局:公司在高速率800G/1.6T、LPO(激光源光子集成)、硅光、相干等新产品新技术上均有布局,与全球主流通信设备商及互联网厂商建立了良好的合作关系,部分800G光模块实现小批量交付,1.6T光模块已推出并积极送样测试,LPO深入布局。
海外产能扩张
- 产能规划:公司自2023年泰国一期工厂投产后,产能储备充足,正在推进二期建设,预计年内落成。
- 全球布局:随着泰国产能加速释放,公司全球化布局将进一步完善,为后续发展奠定基础。
投资建议与风险
- 增长预期:市场对于公司业绩释放节奏和毛利率波动的担忧在第四季度得到缓解,预计2024年上半年将持续增长态势。
- 估值分析:基于盈利预测,2023-2025年的归母净利润分别为6.9、15.0、20.6亿元,对应EPS分别为0.97、2.11、2.90元,当前PE分别为62、28、21倍,维持“买入”评级。
- 风险提示:包括AI发展不及预期、算力需求不足、市场竞争加剧等风险。
结语
公司2023年度业绩在面对外部挑战的同时,展现出积极的业务调整和战略部署迹象,特别是在AI催化下的高速光通信需求增长和海外产能的快速扩张。通过优化产品线布局、加强与全球合作伙伴的关系以及推进国际化战略,公司有望在2024年及未来几个年度实现持续增长,尤其是在AI驱动的800G/1.6T光通信领域。