半导体行业趋势与A股优质标的分析
半导体行业概述
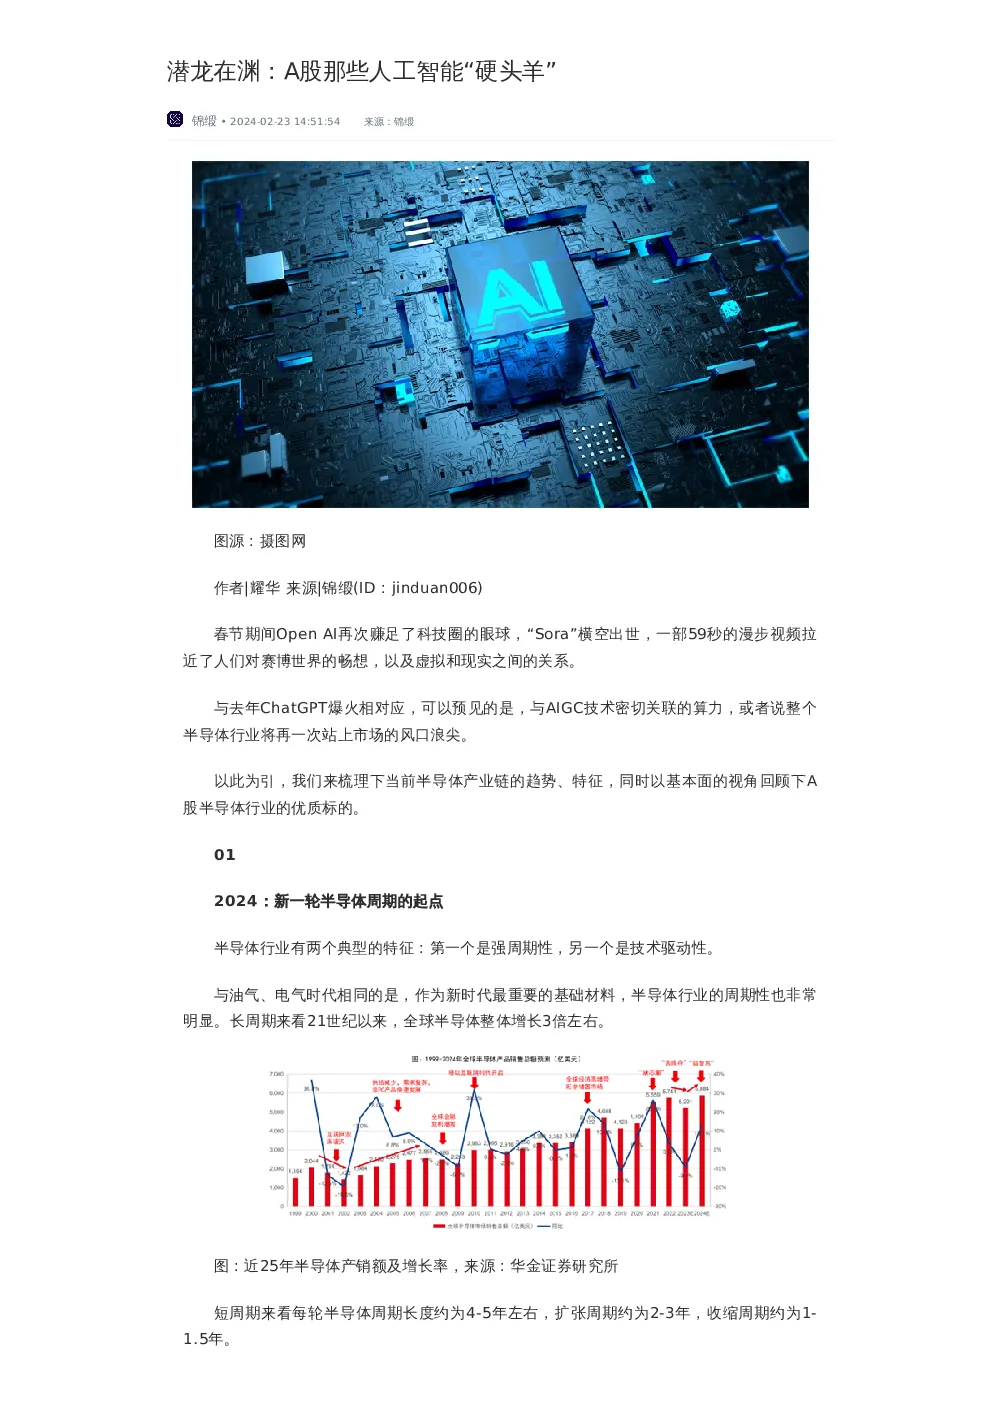
- 周期性与技术驱动性:半导体行业具有显著的周期性与技术驱动特性。与传统周期性行业相比,半导体周期受供需关系与技术突破的影响更为复杂。
- 历史周期:自21世纪初以来,全球半导体销售额增长约3倍,每轮周期长度约4-5年,扩张期约2-3年,收缩期约1-1.5年。
当前行业趋势
- 逆周期波动:GPU市场因大模型热潮出现逆周期增长。
- 全球复苏预期:预计2024年全球半导体行业将迎来13.1%的增长,得益于库存周期的结束与市场需求的反弹。
半导体产业链概览
- 产业链构成:涵盖设计与制造两大环节,其中设计环节包括逻辑芯片、存储芯片与模拟芯片,制造环节则涉及原材料、设备与制造封测。
- 价值分布:设计环节以逻辑芯片为主导,制造环节中,刻蚀设备与光刻机占据设备价值的45%与13%。
A股半导体行业分析
- 热门环节:IC设计、设备制造与制造环节发展迅速。
- 市值变化:近六年,市值增长最快的领域集中在上述三个环节。
AI半导体“头羊”概览
- 数字芯片设计:韦尔股份、海光信息与寒武纪为研发与营收表现领先的公司,重点关注研发支出、营收增长、负债率与现金流。
- 集成电路制造:中芯国际与华虹半导体为主要玩家,前者在规模、营收、利润与研发方面领先。
- 半导体设备:北方华创为龙头,聚焦于去胶、刻蚀、薄膜沉积等关键环节,研发与资本结构稳健。
结语
- 国产替代:半导体行业发展的核心逻辑在于国产替代,设计、制造与设备领域均有进展,但原材料领域仍面临挑战。
- 技术突破与投资考量:投资半导体行业时,不仅关注基本面,还需考虑研发投入、资本支持与人才积累的重要性。
此分析基于当前半导体行业趋势与A股半导体板块的现状,提供了对半导体产业链各环节的全面概述,特别是针对AI驱动的半导体市场动态与A股优质标的进行了深入探讨。