立高食品公司快评
公司概览:
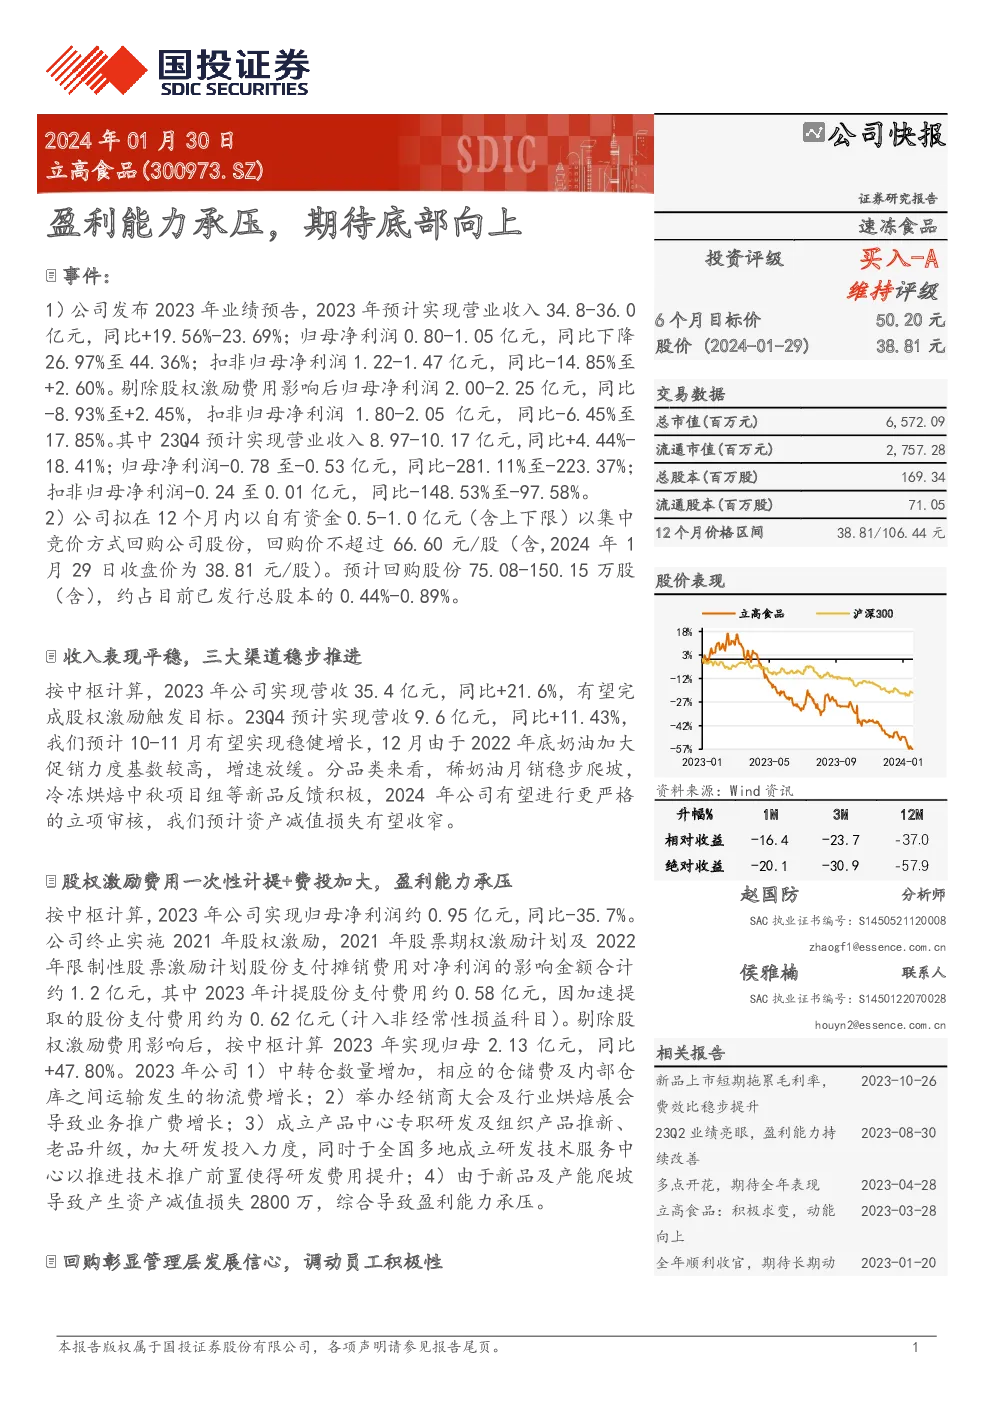
立高食品是一家专注于速冻食品的公司,近期发布了2023年度业绩预告,显示全年营业收入同比增长19.56%-23.69%,达到34.8-36.0亿元人民币。然而,净利润出现了下滑,同比下降26.97%-44.36%,至0.80-1.05亿元。尽管如此,第四季度的业绩有所恢复,营收同比增长4.44%-18.41%,达到8.97-10.17亿元。
股价表现:
股价在2023年12月30日收于38.81元,处于过去12个月的价格区间内。相较于沪深300指数,公司股价在过去1个月、3个月和12个月的表现分别为-16.4%、-23.7%和-37.0%,绝对收益分别为-20.1%、-30.9%和-57.9%。
财务状况:
公司采取了回购计划,计划在12个月内回购不超过1亿元的股份,回购价格不超过66.60元/股。预计回购的股份数量将在75.08-150.15万股之间,占当前总股本的0.44%-0.89%。
业务展望:
公司业务主要通过三大渠道推进,2023年收入预计增长至35.4亿元,其中第四季度收入同比增长11.43%,预计在10-11月实现稳定增长,12月受去年基数影响增速放缓。新品稀奶油月销稳步增长,冷冻烘焙中秋项目组反馈良好。
成本与费用:
2023年,公司因终止股权激励计划而计提了大量股份支付费用,这导致净利润下降。此外,仓储费、物流费、营销费用以及研发费用的增加也影响了盈利水平。
回购意义:
回购计划体现了管理层对公司未来发展的信心,有助于提振投资者信心,并为潜在的股权激励计划做好准备。
投资建议:
考虑到公司三大渠道的增长潜力、产品项目的推进以及行业景气度的回升,预计公司2023-2025年的收入分别为35.4亿、42.5亿和50.7亿元,净利润分别为0.9亿、2.8亿和3.8亿元。维持买入-A的投资评级,6个月目标价为50.20元,对应2024年的30倍市盈率。
风险提示:
原材料成本波动、行业竞争加剧、烘焙饼房复苏缓慢、新渠道开拓不及预期、食品安全风险等。
财务预测与估值
公司2023-2025年的财务预测显示,收入、净利润和每股收益都有稳定的增长预期。市盈率和市净率在不同年份呈现出不同的波动,反映了市场的估值变化。此外,公司的净利润增长率、资产回报率(ROA)、资产回报率(ROIC)和分红收益率等关键指标也提供了对公司财务健康状况的深入洞察。
结论
综上所述,立高食品在面对挑战的同时展现出稳健的增长潜力和财务韧性。通过有效的业务策略调整和市场定位,公司有望在未来几个季度中实现更好的业绩表现。投资建议强调了其长期增长前景,但同时也提醒投资者关注潜在的风险因素,包括原材料成本波动、市场竞争加剧等。