潍柴动力年度业绩及业务展望
业绩概述:
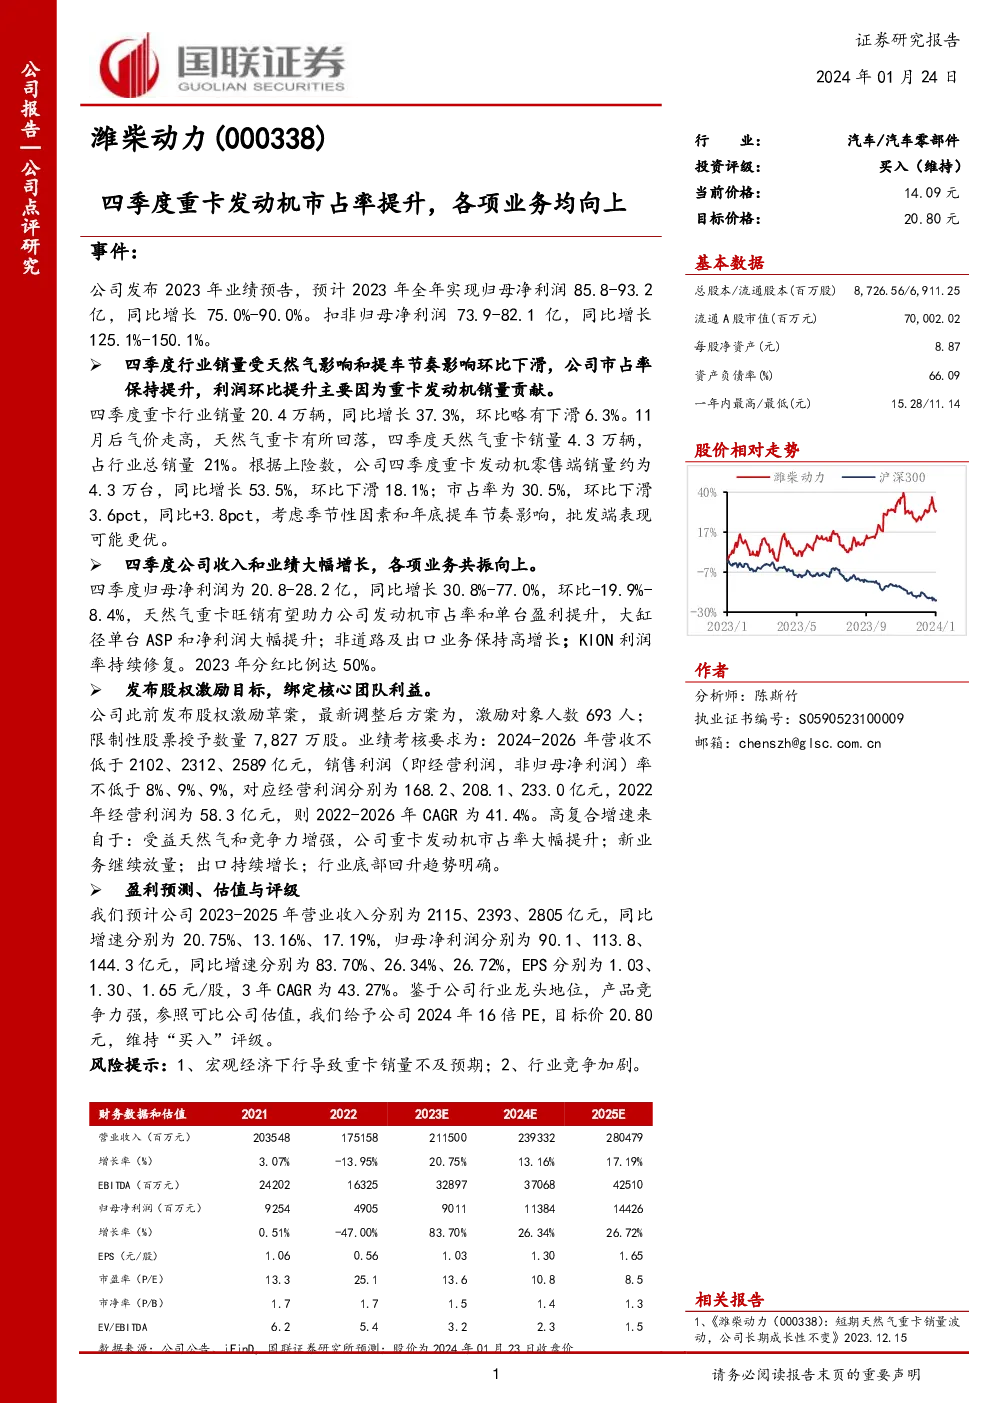
- 2023年:潍柴动力预计全年实现归母净利润85.8亿至93.2亿,同比增长75.0%至90.0%;扣非归母净利润73.9亿至82.1亿,同比增长125.1%至150.1%。
四季度表现:
- 行业背景:四季度重卡行业销量20.4万辆,同比增长37.3%,但环比下滑6.3%。天然气重卡销量占行业总量的21%,11月后气价上涨导致天然气重卡销量下滑。
- 市占率与销量:公司四季度重卡发动机零售端销量约4.3万台,同比增长53.5%,环比下滑18.1%;市占率30.5%,环比下降3.6个百分点,同比提升3.8个百分点。考虑季节性和提车节奏,批发端表现可能更为乐观。
- 业务亮点:四季度收入和业绩大幅增长,各业务板块协同向上。净利润增长显著,主要得益于天然气重卡旺销推动的市占率提升、大缸径单台盈利增加、非道路及出口业务保持高增长、KION利润率持续修复。
- 分红计划:2023年分红比例达到50%。
激励机制:
- 股权激励:公司发布股权激励计划,旨在绑定核心团队利益,优化激励机制。调整后方案包括7,827万股限制性股票授予,考核目标为2024-2026年营收分别不低于2102亿、2312亿、2589亿,销售利润率达到8%、9%、9%。
财务预测与估值:
- 财务预测:预计2023-2025年营业收入分别为2115亿、2393亿、2805亿,同比增长20.75%、13.16%、17.19%;归母净利润分别为90.1亿、113.8亿、144.3亿,同比增长83.70%、26.34%、26.72%。
- 估值与评级:基于行业龙头地位、产品竞争力强的背景,参照可比公司估值,给予2024年16倍PE,目标价20.80元,维持“买入”评级。
风险提示:
- 宏观经济下行风险:可能导致重卡销量不及预期。
- 行业竞争加剧风险:影响公司市场份额和盈利能力。
结论:
潍柴动力2023年业绩显著增长,主要得益于其在重卡发动机领域的市占率提升、多业务板块协同效应以及有效的激励机制。未来,公司通过股权激励计划进一步激活内部潜力,预期将持续保持高增长态势。然而,宏观经济环境和行业竞争仍然是影响其未来发展的重要不确定性因素。