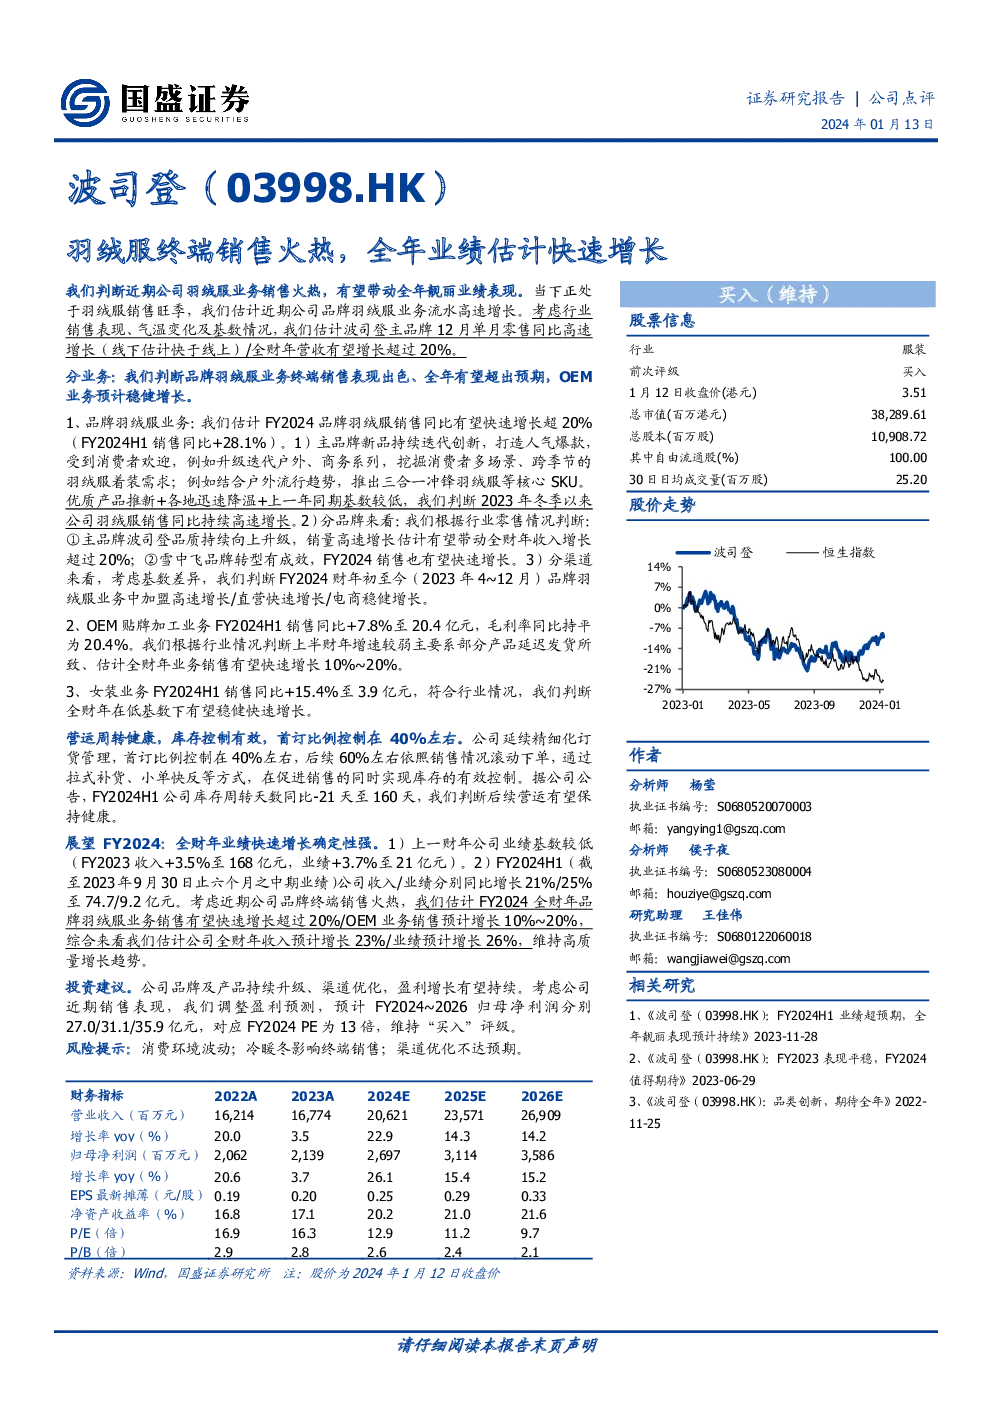
波司登公司业绩总结
羽绒服业务亮点:
- 销售表现:近期,波司登品牌的羽绒服业务展现出强劲的增长势头,尤其是在销售旺季期间,估计实现了快速的流水增长。
- 全年预期:预计全年业绩将显著增长,达到或超过20%的营收增长目标。
分业务详细分析:
-
品牌羽绒服业务:
- 销售预测:预计FY2024(财政年度)品牌羽绒服销售将实现同比20%以上的快速增长,FY2024上半年销售增长已达28.1%。
- 产品策略:主品牌波司登持续创新,如升级户外、商务系列,以满足消费者在不同场景下的需求。同时,结合户外流行趋势,推出了三合一冲锋羽绒服等核心SKU,推动产品更新换代。
- 销售增长因素:优质产品、市场需求增加(优质产品+快速降温+低基数)以及各渠道的稳健增长(加盟、直营、电商)共同驱动销售增长。
-
OEM贴牌加工业务:
- 上半财年表现:FY2024上半财年销售同比增长7.8%,达到20.4亿元,毛利率保持稳定。
- 全年预期:预计全财年业务销售有望实现10%~20%的增长。
-
女装业务:
- 增长情况:女装业务销售同比增加15.4%,符合行业平均水平。
- 预期:在较低基数的影响下,全财年有望实现稳健增长。
营运与库存管理:
- 库存控制:首订比例控制在40%,后续根据销售情况灵活下单,采用拉式补货和小单快反策略,有效管理库存周转天数。
- 财务状况:FY2024H1库存周转天数减少21天至160天,营运健康度得到提升。
全财年业绩展望:
- 增长动力:考虑近期销售表现,预计全财年品牌羽绒服业务销售增长超过20%,OEM业务增长10%~20%。
- 预测结果:预计全财年收入增长23%,业绩增长26%,继续保持高质量增长趋势。
投资建议:
- 盈利预测:调整后FY2024~2026归母净利润分别预计为27.0亿、31.1亿、35.9亿元。
- 估值与评级:基于近期销售表现,维持“买入”评级,对应FY2024市盈率为13倍。
风险提示:
- 市场风险:消费环境波动可能影响终端销售。
- 季节性风险:冷暖冬对终端销售有直接影响。
- 运营风险:渠道优化效果可能未达预期。