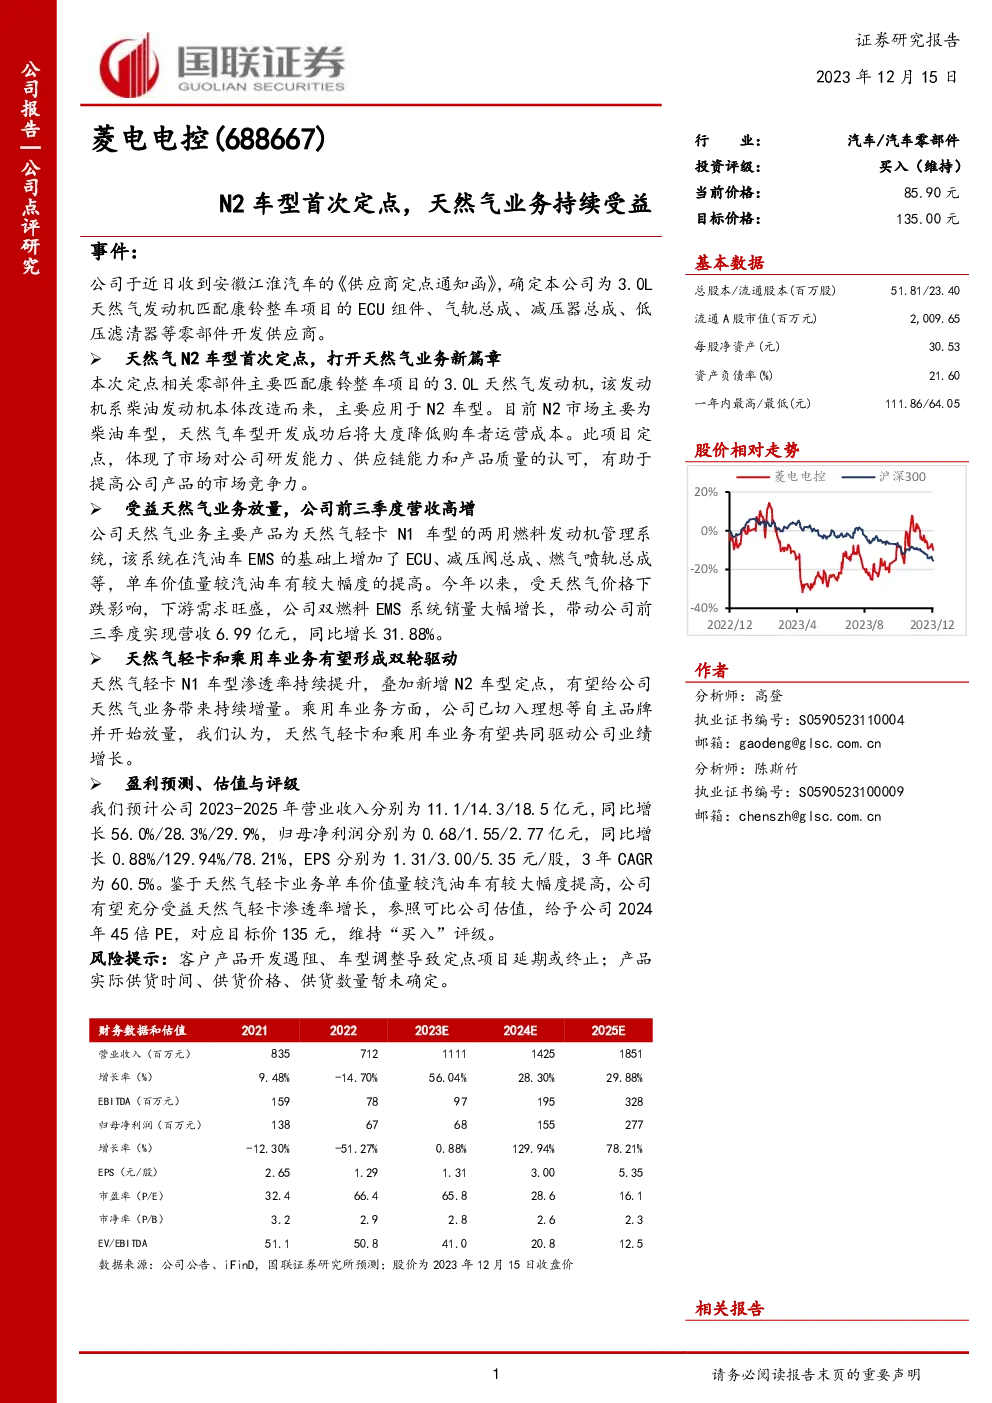
公司近期接获安徽江淮汽车的供应商定点通知,确认其为康铃整车项目提供ECU组件、气轨总成、减压器总成、低压滤清器等天然气发动机配套零部件,标志着公司在天然气业务上的新突破。此次定点合作涉及的3.0L天然气发动机,为柴油发动机的改造版本,主要用于N2车型。这一举动不仅展示了市场对公司研发能力、供应链管理和产品质量的高度认可,还预示着公司产品竞争力的提升。
公司天然气业务的快速增长得益于市场需求的旺盛。尤其在天然气价格下降的背景下,公司的双燃料EMS系统销量显著提升,推动公司前三季度营收达到6.99亿元,同比增长31.88%。预计未来随着天然气轻卡N1车型的持续渗透和N2车型的加入,以及乘用车业务的发力,公司将实现双轮驱动的增长模式。
对于未来的财务预测,预计公司2023-2025年的营业收入将分别达到11.1、14.3和18.5亿元,同比增长率分别为56.0%、28.3%和29.9%。同期归母净利润预计分别为0.68、1.55和2.77亿元,增长率分别为0.88%、129.94%和78.21%。按照每股收益(EPS)计算,分别为1.31、3.00和5.35元/股,复合年增长率(CAGR)为60.5%。
考虑到天然气轻卡业务的单车价值量显著高于汽油车,公司有望充分利用天然气轻卡渗透率的提升,通过对比同类公司的估值,给予公司2024年45倍的市盈率(PE),目标价为135元,维持“买入”评级。然而,公司面临的风险包括客户产品开发的不确定性、车型调整可能引发的项目延期或终止,以及产品实际供货时间、价格和数量的不确定性。