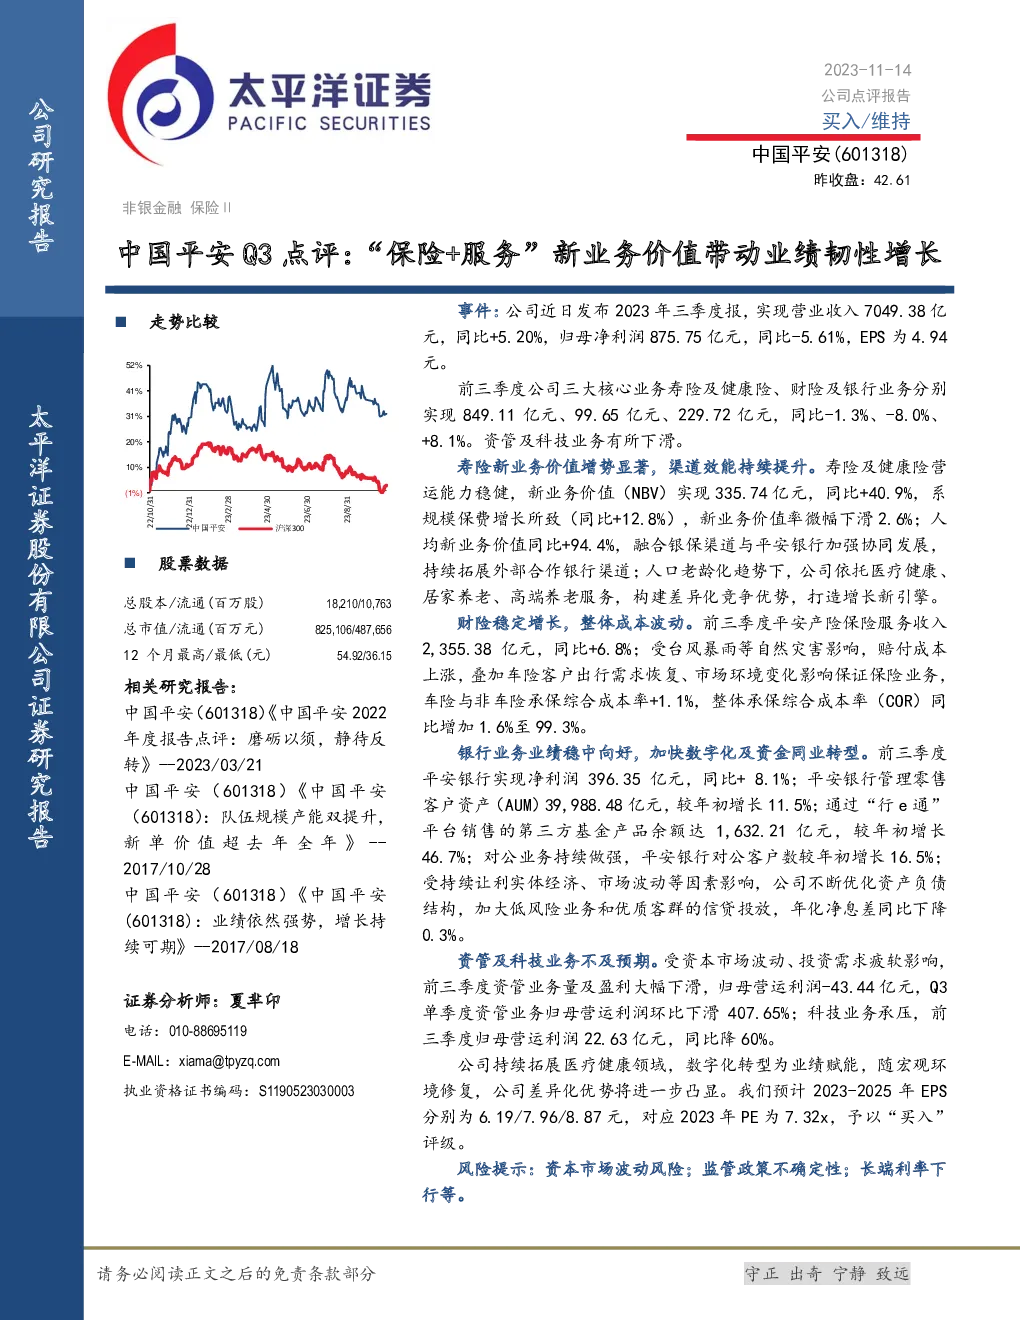
中国平安2023年第三季度业绩亮点与展望
主要业绩亮点:
- 总收入增长:2023年第三季度,中国平安实现营业收入7049.38亿元,同比增长5.20%。
- 新业务价值增长:寿险及健康险新业务价值实现335.74亿元,同比增长40.9%,主要得益于规模保费增长12.8%。
- 渠道效能提升:通过融合银保渠道与平安银行,加强与外部合作银行渠道,人均新业务价值同比增长94.4%。
- 银行业务稳健:平安银行实现净利润396.35亿元,同比增长8.1%,零售客户资产(AUM)增长11.5%,对公客户数增长16.5%。
- 成本控制与风险管理:产险承保综合成本率增加1.6%,整体承保综合成本率提高至99.3%。
关键挑战与应对:
- 资产管理与科技业务下滑:受资本市场波动和投资需求疲软影响,资管业务量及盈利大幅下滑,科技业务也承压。
- 宏观经济环境影响:公司业绩受到持续让利实体经济、市场波动等因素的影响。
发展前景与策略:
- 医疗健康领域拓展:持续拓展医疗健康领域,强化数字化转型,为业绩增长赋能。
- 差异化竞争优势:利用人口老龄化趋势下的差异化优势,构建医疗健康、居家养老、高端养老服务体系,打造新的增长引擎。
- 可持续增长预期:预计2023-2025年每股收益分别为6.19元、7.96元、8.87元,对应2023年的市盈率为7.32倍,给予“买入”评级。
风险提示:
- 资本市场波动风险:经济环境的不确定性可能导致资本市场波动,影响公司业绩。
- 监管政策不确定性:政策变化可能对公司的业务运营和战略实施产生影响。
- 长端利率下行风险:利率环境的变化可能对公司的投资和融资活动造成影响。
投资评级与策略
- 盈利预测与财务指标:详细列出了2022年至2025年的营业收入、归母净利润、每股收益、市盈率等关键指标预测。
- 评级与建议:综合考虑公司业绩、增长潜力及市场环境,给予“买入”评级,建议长期关注公司在医疗健康、数字化转型方面的战略部署。
销售团队与联系方式
- 全国及区域销售团队:提供详尽的销售团队成员名单、联系方式和邮箱,便于投资者或潜在合作伙伴联系。
免责声明
- 版权声明:明确指出报告版权归属及使用限制,确保信息使用的合法性。
结语
中国平安在2023年第三季度展现了稳健的业绩增长,特别是在新业务价值、银行业务和渠道效能方面表现出色。然而,公司也面临着资产管理与科技业务的挑战,以及宏观经济环境的不确定性。未来,公司将继续拓展医疗健康领域,强化数字化转型,以应对市场变化,保持业绩增长的可持续性。