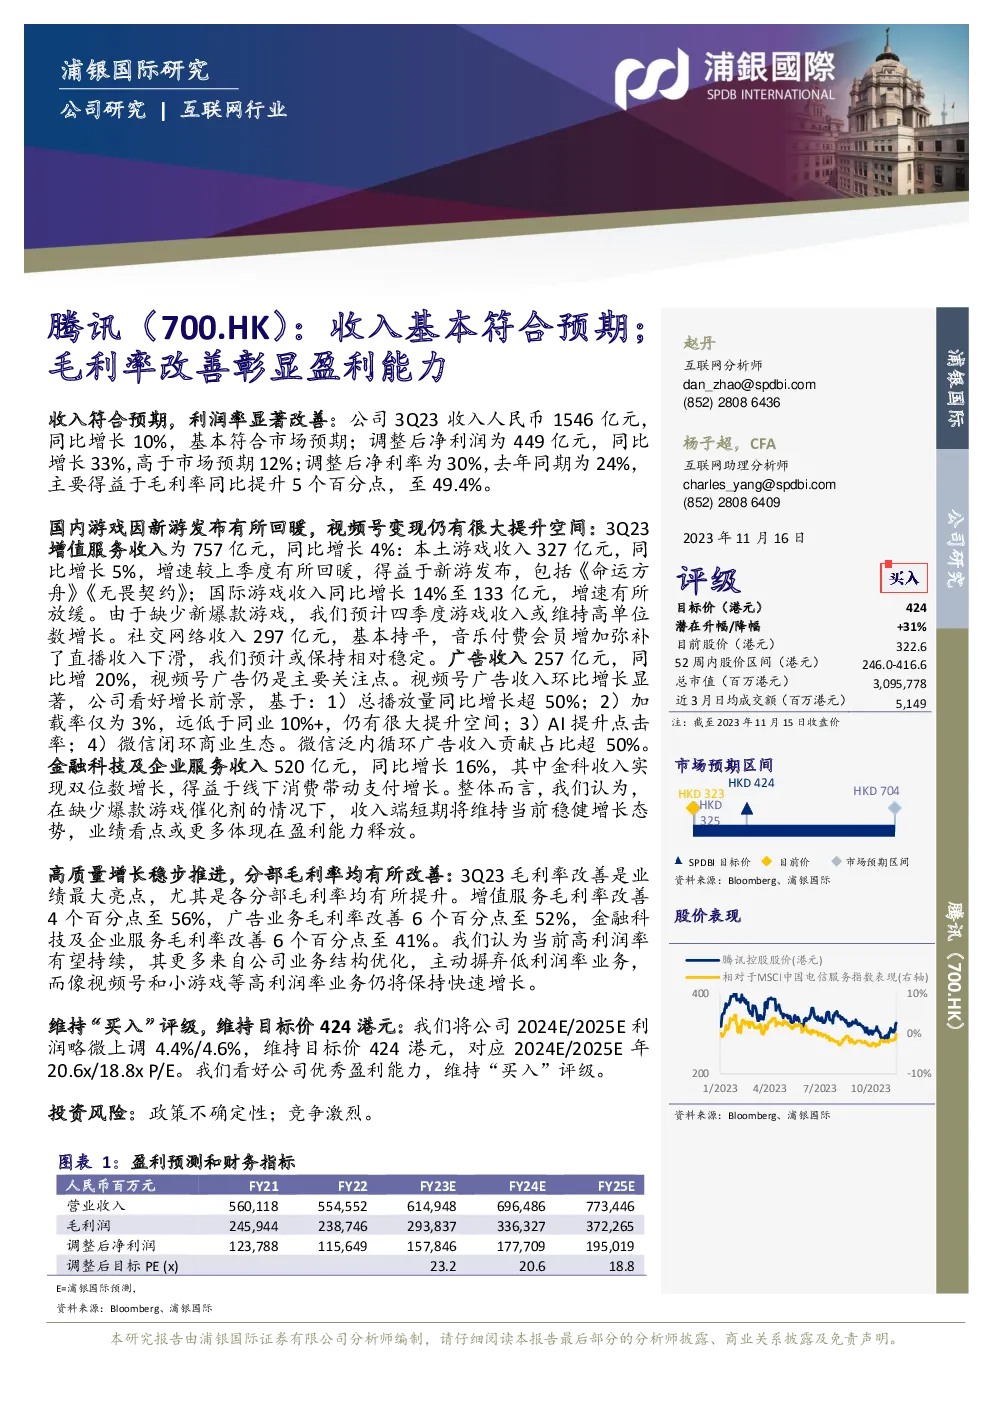
腾讯(股票代码:700.HK)的最新研报显示,公司在2023年第3季度实现了总收入1546亿元人民币,同比增长10%,基本符合市场预期。调整后的净利润为449亿元人民币,同比增长33%,超出市场预期12%,调整后的净利率达到30%,相比去年同季度的24%有所提升,主要原因是毛利率的显著改善,从44.4%提高到了49.4%,提高了5个百分点。
收入的主要组成部分包括国内游戏、国际游戏、社交网络、广告以及金融科技及企业服务。国内游戏收入327亿元人民币,同比增长5%,主要得益于新游戏的发布,如《命运方舟》和《无畏契约》。国际游戏收入同比增长14%,但增速较上季度有所放缓。广告收入同比增长20%,视频号广告成为关注焦点,显示出显著的环比增长,腾讯认为视频号广告收入的增长前景良好,原因在于总播放量同比增长超过50%,加载率远低于行业平均水平,仍有很大的提升空间,AI技术也提升了点击率。微信泛内循环广告收入贡献占比超过50%。
金融科技及企业服务收入为520亿元人民币,同比增长16%,其中金融科技收入实现了两位数的增长,得益于线下消费的推动,促进了支付增长。总体来看,在缺少爆款游戏催化剂的情况下,腾讯的收入端预计将保持稳健增长态势,业绩亮点更多集中在盈利能力的释放上。
在高质量增长方面,各业务部门的毛利率均有提升,增值服务毛利率改善了4个百分点至56%,广告业务的毛利率提升了6个百分点至52%,金融科技及企业服务的毛利率提高了6个百分点至41%。分析师认为,这些高利润率有望持续,主要归因于业务结构的优化和主动放弃低利润率业务,同时,视频号和小游戏等高利润率业务将继续保持快速增长。
基于此,浦银国际维持对腾讯的“买入”评级,并将目标价设定为424港元。对于2024和2025年的利润预期分别上调了4.4%和4.6%,目标价对应2024和2025年的市盈率分别为20.6倍和18.8倍。尽管存在政策不确定性和竞争激烈的潜在风险,分析师仍然看好腾讯的盈利能力。
值得注意的是,腾讯的股价目前为322.6港元,较目标价有31%的上升潜力。近三个月的日均成交额约为51.49亿港元,而总市值已达到3095.778亿港元。此外,市场预期腾讯的股价在未来可能有更大的波动。
在财务报表分析中,可以看出腾讯的营业收入、净利润、毛利润和营业利润均有所增长,同时,经营活动产生的现金流也在稳步增加。资产和负债总额也在增长,表明公司的规模和运营活动正在扩大。同时,公司还保持着稳定的现金和现金等价物水平,这为其未来的扩张提供了充足的流动性支持。
最后,腾讯在互联网行业中处于领先地位,分析师认为其在游戏、社交网络、金融科技和企业服务等领域拥有强大的竞争力。虽然面临政策和竞争的挑战,但其核心业务的盈利能力被认为是可持续的,因此维持“买入”评级是有道理的。