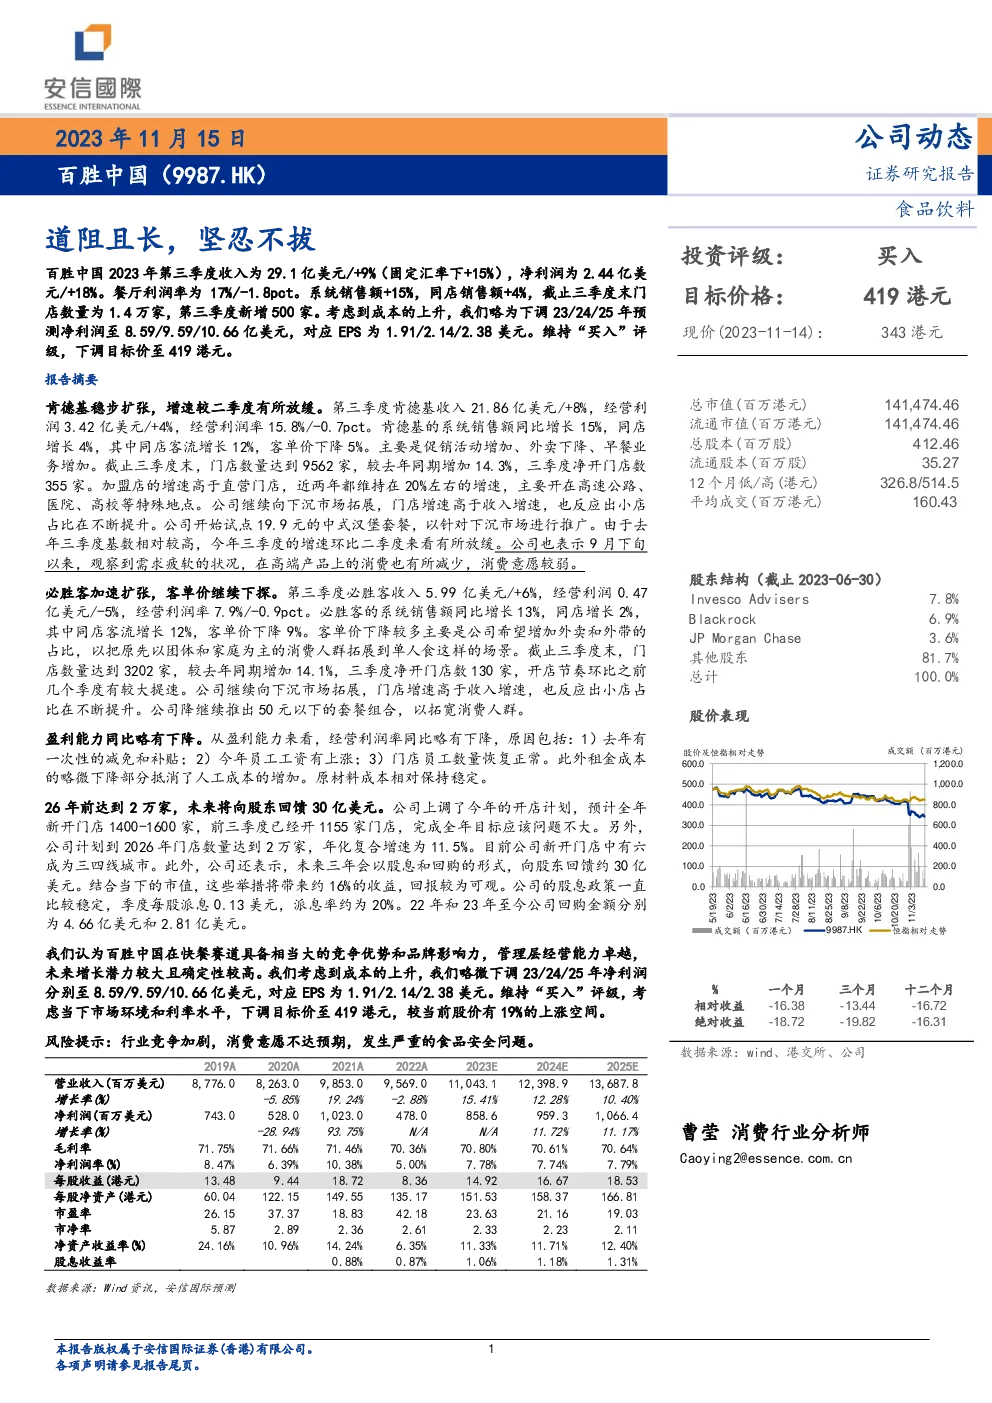
百胜中国公司动态与财务分析
主要业绩概览
- 2023年第三季度:总收入29.1亿美元,同比增长9%(按固定汇率计算增长15%)。净利润为2.44亿美元,同比增长18%。餐厅利润率为17%,较上年同期下降1.8个百分点。
- 门店规模:截至三季度末,总门店数量达到1.4万家,新增500家。其中,肯德基门店9562家,新增355家;必胜客门店3202家,新增130家。
财务预测与调整
- 盈利预测:下调2023年至2025年的净利润预测至8.59、9.59、10.66亿美元,对应每股收益(EPS)为1.91、2.14、2.38美元。
- 评级与目标价:维持“买入”评级,目标价调整至419港元,较当前股价有19%的上涨空间。
经营业绩亮点与挑战
- 肯德基:收入增长稳健,但经营利润率略有下滑,主要是由于成本上升、人工工资上涨等因素。系统销售额和同店销售额均有增长,但客单价下降,主要与促销活动和早餐业务增加有关。
- 必胜客:收入增长较快,但经营利润率有所下降,主要是为了扩大外卖和外带业务,吸引更多的单人食客。系统销售额和同店销售额均有增长,但客单价下降明显,与调整消费场景策略相关。
- 成本与盈利能力:整体经营利润率略有下降,主要原因是去年有一次性减免和补贴,今年员工成本上升,以及门店租金成本的微降不足以抵消人工成本的增加。原材料成本相对稳定。
发展战略与未来展望
- 扩张计划:公司预计全年新开1400-1600家门店,前三季已开1155家,完成全年目标较为乐观。目标于2026年达到2万家门店,年化复合增速11.5%,其中六成门店位于三、四线城市。
- 资本回报:公司计划在未来三年通过股息和股票回购向股东回馈约30亿美元,这将为当前市值带来约16%的收益提升,显示出较高的回报潜力。
- 股息政策:季度每股派息0.13美元,派息率为20%。过去两年累计回购金额超过7.46亿美元,显示公司对长期价值的信心。
风险因素
- 行业竞争加剧、消费意愿不足、食品安全问题是公司面临的主要风险点。
结论
百胜中国在快餐行业展现出强大的竞争优势和品牌影响力,管理层的运营效率高,未来增长潜力大且具有较高确定性。尽管面临成本上升的压力,通过调整策略和扩张计划,公司仍有望实现持续增长。目标价的调整反映了对当前市场环境和利率水平的考量,提供了一定的上涨空间,对于寻求稳定收益的投资者而言具有吸引力。