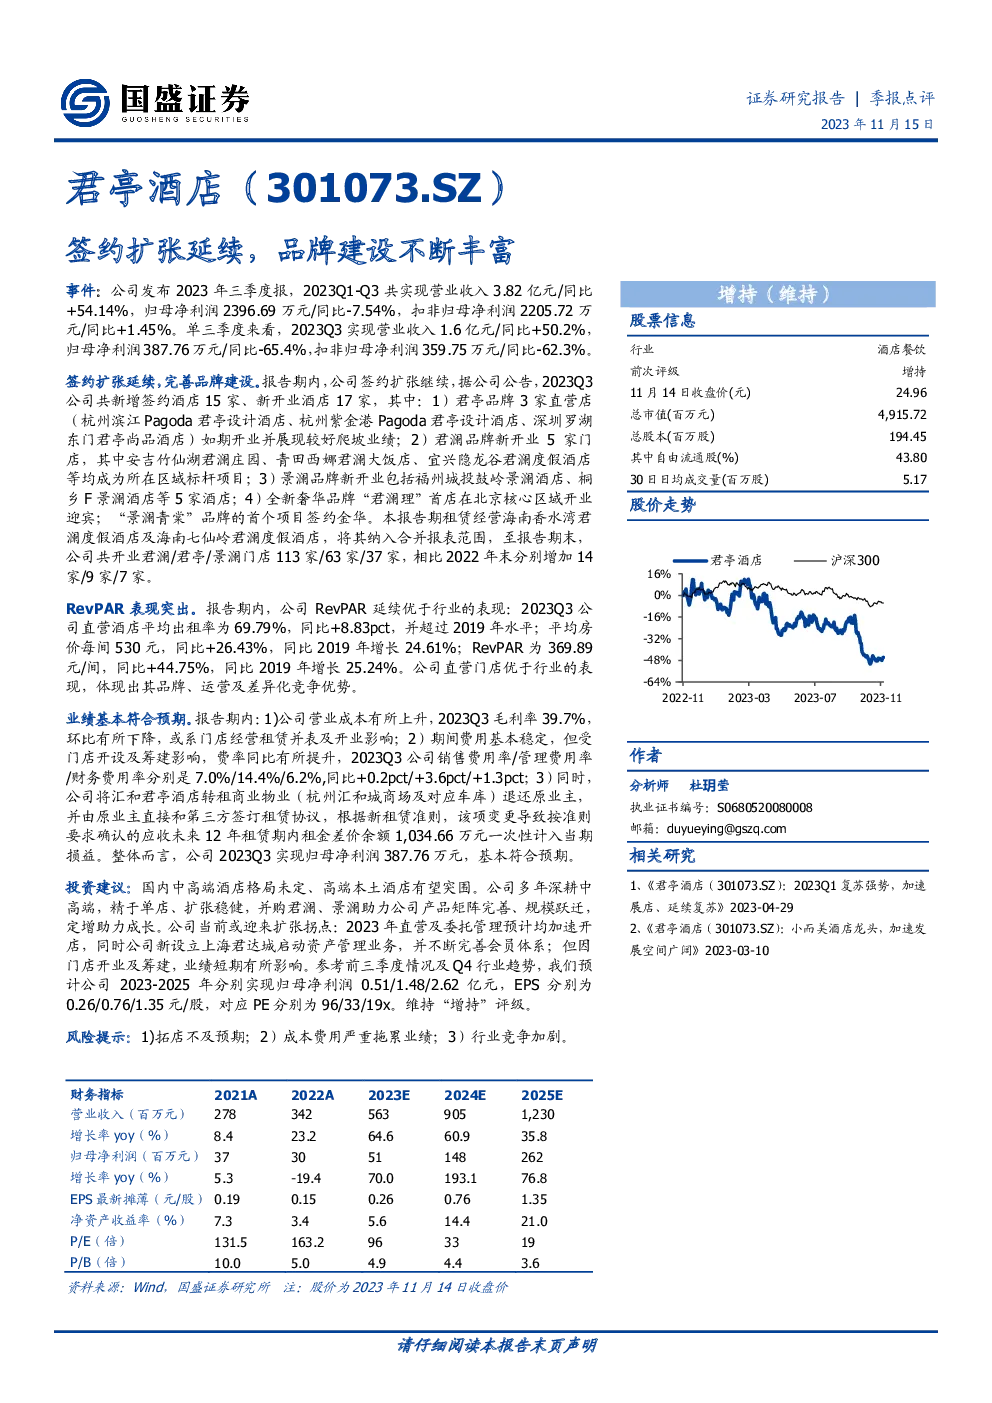
公司2023年三季度报总结
主要财务表现
- 总收入:2023年1月至9月,公司实现总收入3.82亿元,同比增长54.14%。
- 净利润表现:归母净利润为2396.69万元,同比下降7.54%;扣非归母净利润为2205.72万元,同比增长1.45%。
- 单季度表现:第三季度,公司实现营业收入1.6亿元,同比增长50.2%;归母净利润387.76万元,同比下降65.4%。
签约与扩张
- 品牌扩展:公司持续签约扩张,新增15家签约酒店,其中3家为君亭品牌直营店,5家为君澜品牌门店,5家为景澜品牌酒店,还有首店“君澜理”和“景澜青棠”的签约。
- 门店运营:截至报告期末,公司共开业113家君澜/君亭/景澜门店,分别较上一年度增加14家/9家/7家。
RevPAR表现
- 业绩亮点:公司直营酒店的平均出租率提高至69.79%,超过2019年水平;平均房价每间达到530元,同比增长26.43%,与2019年相比增长24.61%;RevPAR为369.89元/间,同比增长44.75%,较2019年增长25.24%。
成本与费用
- 成本上升:第三季度毛利率为39.7%,环比有所下降,可能与门店经营租赁并表及开业有关。
- 费用管理:期间费用基本稳定,但由于门店开设及筹建的影响,费用率同比有所提升,具体为销售费用率7.0%,管理费用率14.4%,财务费用率6.2%,分别同比增加了0.2pct、3.6pct、1.3pct。
- 特殊调整:公司对汇和君亭酒店的商业物业进行调整,根据新租赁准则确认的应收未来12年租赁期内租金差价余额1034.66万元一次性计入当期损益。
投资建议与风险提示
- 业绩预测:预计2023-2025年公司归母净利润分别为0.51亿元、1.48亿元、2.62亿元,EPS分别为0.26元、0.76元、1.35元,对应PE分别为96倍、33倍、19倍,维持“增持”评级。
- 风险因素:包括拓店进度不及预期、成本费用对业绩的负面影响、行业竞争加剧等。
财务报表与比率
- 财务报表:详细财务报表包含收入、成本、利润、资产、负债等数据。
- 主要财务比率:如毛利率、净利率、资产负债率、流动比率、速动比率等,反映公司的财务健康状况和盈利能力。
此总结基于提供的文字内容,详细分析了公司在2023年三季报中的财务表现、扩张策略、RevPAR增长以及成本费用管理等方面的关键信息,并提供了对未来业绩的预测和投资建议,同时也指出了潜在的风险因素。