公司2023年三季度报告总结
财务概览
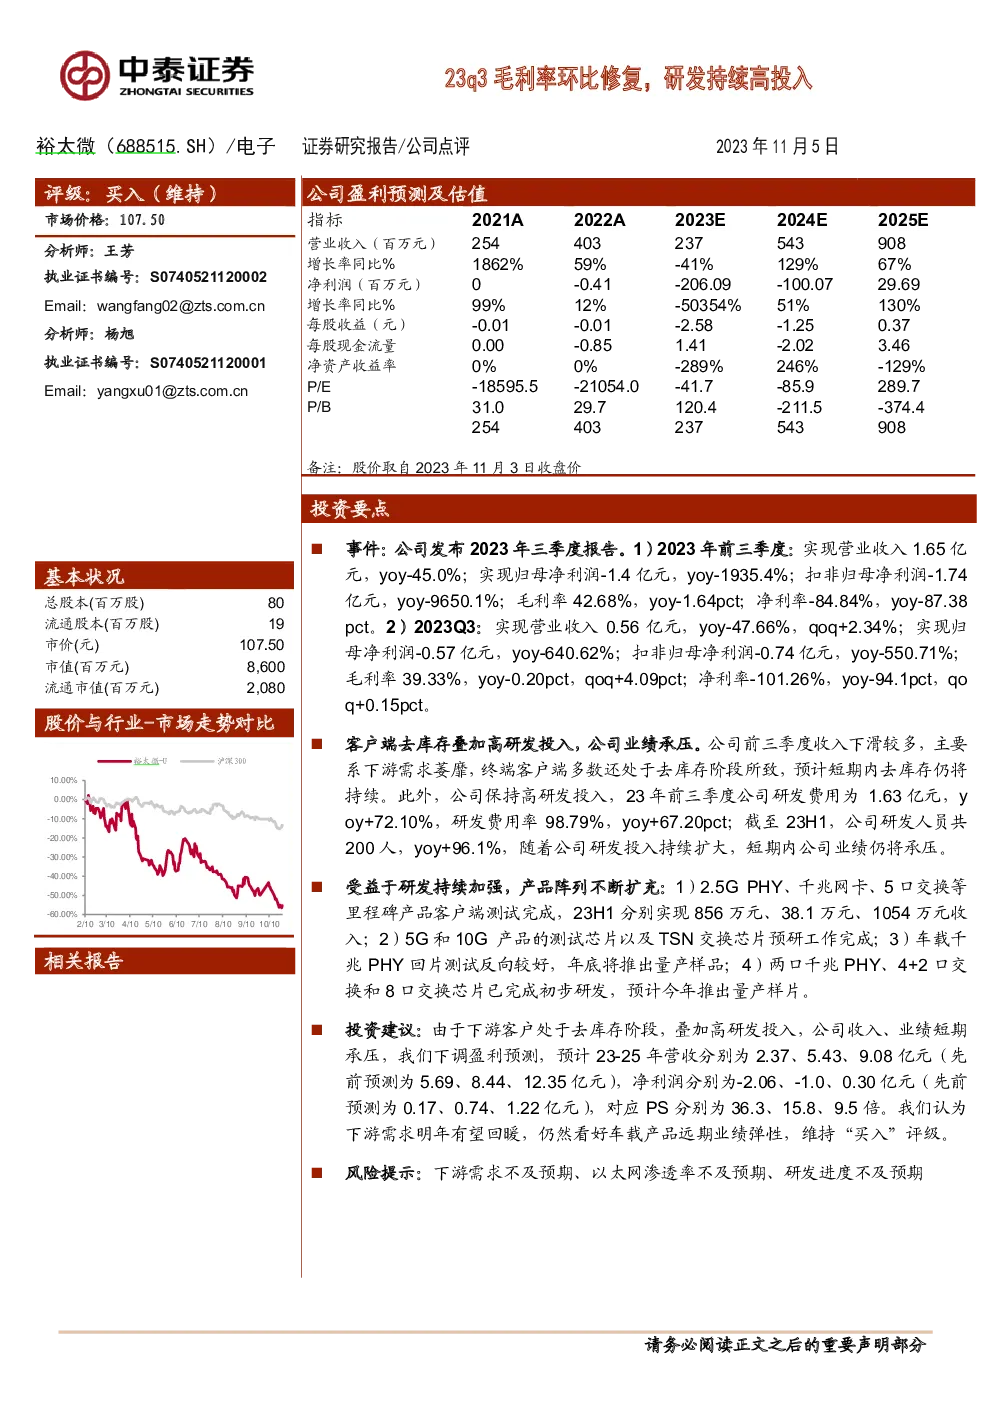
- 2023年前三季度:公司实现营业收入1.65亿元,同比下降45.0%;归母净利润亏损1.4亿元,同比下滑1935.4%;扣非归母净利润亏损1.74亿元,同比下滑9650.1%。毛利率为42.68%,较上年同期下降1.64个百分点。
- 2023年第三季度:实现营业收入0.56亿元,环比增长2.34%,同比下降47.66%;归母净利润亏损0.57亿元,同比增长640.62%;扣非归母净利润亏损0.74亿元,同比增长550.71%。毛利率39.33%,环比提升4.09个百分点,同比下降0.20个百分点。
经营业绩与市场环境
- 市场环境:业绩压力主要源于下游需求疲软,终端客户普遍处于去库存阶段,预计这一趋势短期内将持续。
- 研发投入:公司持续加大研发投入,2023年前三季度研发费用达1.63亿元,同比增长72.10%,研发费用率为98.79%,同比增长67.20个百分点。截至上半年,研发人员数量增加至200人,同比增长96.1%。
产品进展与展望
- 已发布产品:包括2.5G PHY、千兆网卡、5口交换等里程碑产品,分别在2023年上半年实现了856万元、38.1万元、1054万元的销售收入。
- 研发项目:已完成5G和10G产品的测试芯片以及TSN交换芯片的研发工作,并推进车载千兆PHY的回片测试,计划于年底推出量产样品。
- 未来产品规划:预计年内将推出两口千兆PHY、4+2口交换和8口交换芯片的量产样片。
投资建议与风险提示
- 业绩预测调整:考虑到下游客户去库存的影响及高研发投入,下调公司2023-2025年的营收预测至2.37亿、5.43亿、9.08亿元,净利润预测为-2.06亿、-1.0亿、0.30亿元。
- PS估值:对应PS分别为36.3、15.8、9.5倍。
- 评级维持:“买入”,考虑到下游需求有望在明年回暖,以及车载产品的长期增长潜力,尽管短期内业绩承压。
风险因素
- 需求风险:下游市场需求可能不达预期。
- 技术渗透风险:以太网技术的市场渗透速度可能低于预期。
- 研发风险:研发进度可能不如预期,影响产品推出时间与质量。
各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。