公司2023年业绩概览
营收与利润表现
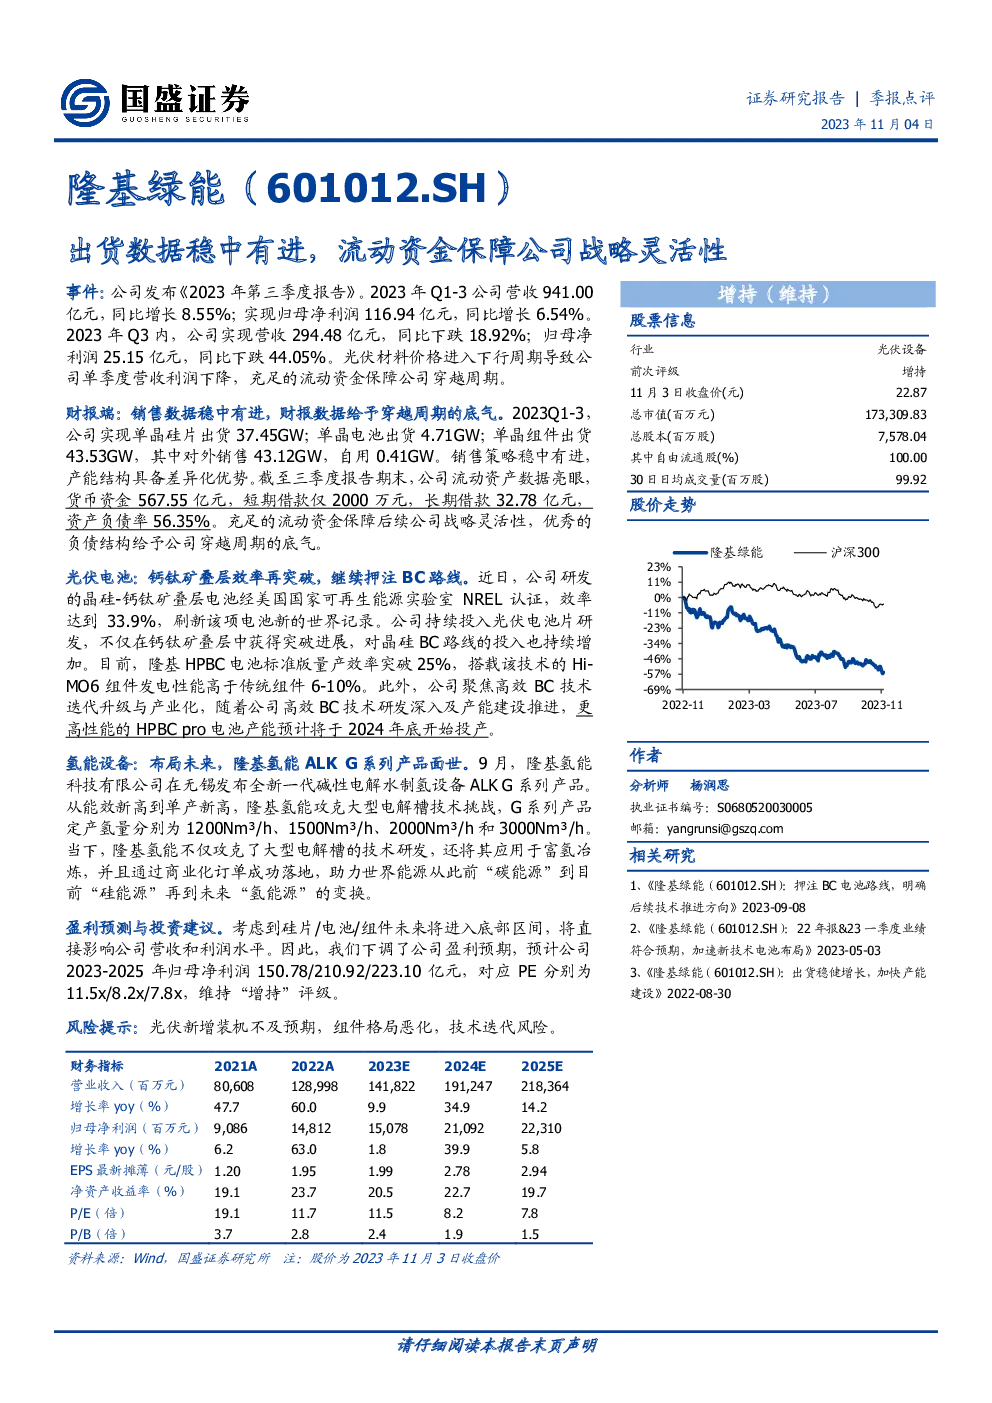
- 整体表现:2023年1月至9月,公司总营收达到941.00亿元,同比增长8.55%;归母净利润为116.94亿元,同比增长6.54%。
- 季度对比:第三季内,营收录得294.48亿元,较去年同期下跌18.92%;归母净利润为25.15亿元,同比下滑44.05%。
光伏材料市场动态
- 价格波动:光伏材料价格进入下行周期,导致单季度营收与利润出现下滑。
- 产能与销售:2023年1至9月,单晶硅片出货量为37.45GW,单晶电池出货量为4.71GW,单晶组件出货量为43.53GW(其中对外销售43.12GW,自用0.41GW)。销售策略稳定,产能结构具有差异化优势。
财务健康状况
- 现金流充裕:截至报告期末,公司货币资金总额为567.55亿元,短期借款仅为2000万元,长期借款为32.78亿元,资产负债率为56.35%。
- 财务灵活性:充足的流动资金确保了公司的战略灵活性,而良好的负债结构为其穿越市场周期提供了坚实的基础。
技术创新与战略布局
- 光伏电池:公司研发的晶硅-钙钛矿叠层电池效率达到33.9%,刷新世界纪录。同时,持续投入于光伏电池片研发,特别是BC路线,已实现HPBC电池标准版量产效率突破25%,并计划于2024年底推出HPBC pro电池。
- 氢能设备:发布ALK G系列碱性电解水制氢设备,定产氢量分别为1200Nm³/h、1500Nm³/h、2000Nm³/h和3000Nm³/h,成功应用于富氢冶炼,并通过商业化订单实现落地。
盈利预测与投资建议
- 调整盈利预期:考虑到硅片、电池、组件的市场趋势,预计2023-2025年归母净利润分别为150.78亿、210.92亿、223.10亿元,对应PE分别为11.5x、8.2x、7.8x,维持“增持”评级。
风险提示
- 市场风险:光伏新增装机量可能低于预期,组件市场格局可能恶化。
- 技术风险:技术快速迭代可能导致现有技术过时。
结语
公司凭借其稳健的财务表现、强大的技术创新能力和前瞻性布局,在面对市场波动时展现出强大的韧性和竞争力。然而,未来仍面临市场不确定性、技术竞争加剧等风险,投资者需谨慎评估。
发现报告(www.fxbaogao.com)为您提供最专业的研报服务,用户量在业内名列前茅。我们收录的报告数量极多,覆盖了宏观、行业、公司等各个层面,几乎无所不包。平台设计极简,操作方便,利用前沿技术帮您快速筛选核心信息。大家都在用发现报告,因为这里能真正帮您高效解决问题,实现深度的市场洞察和决策。