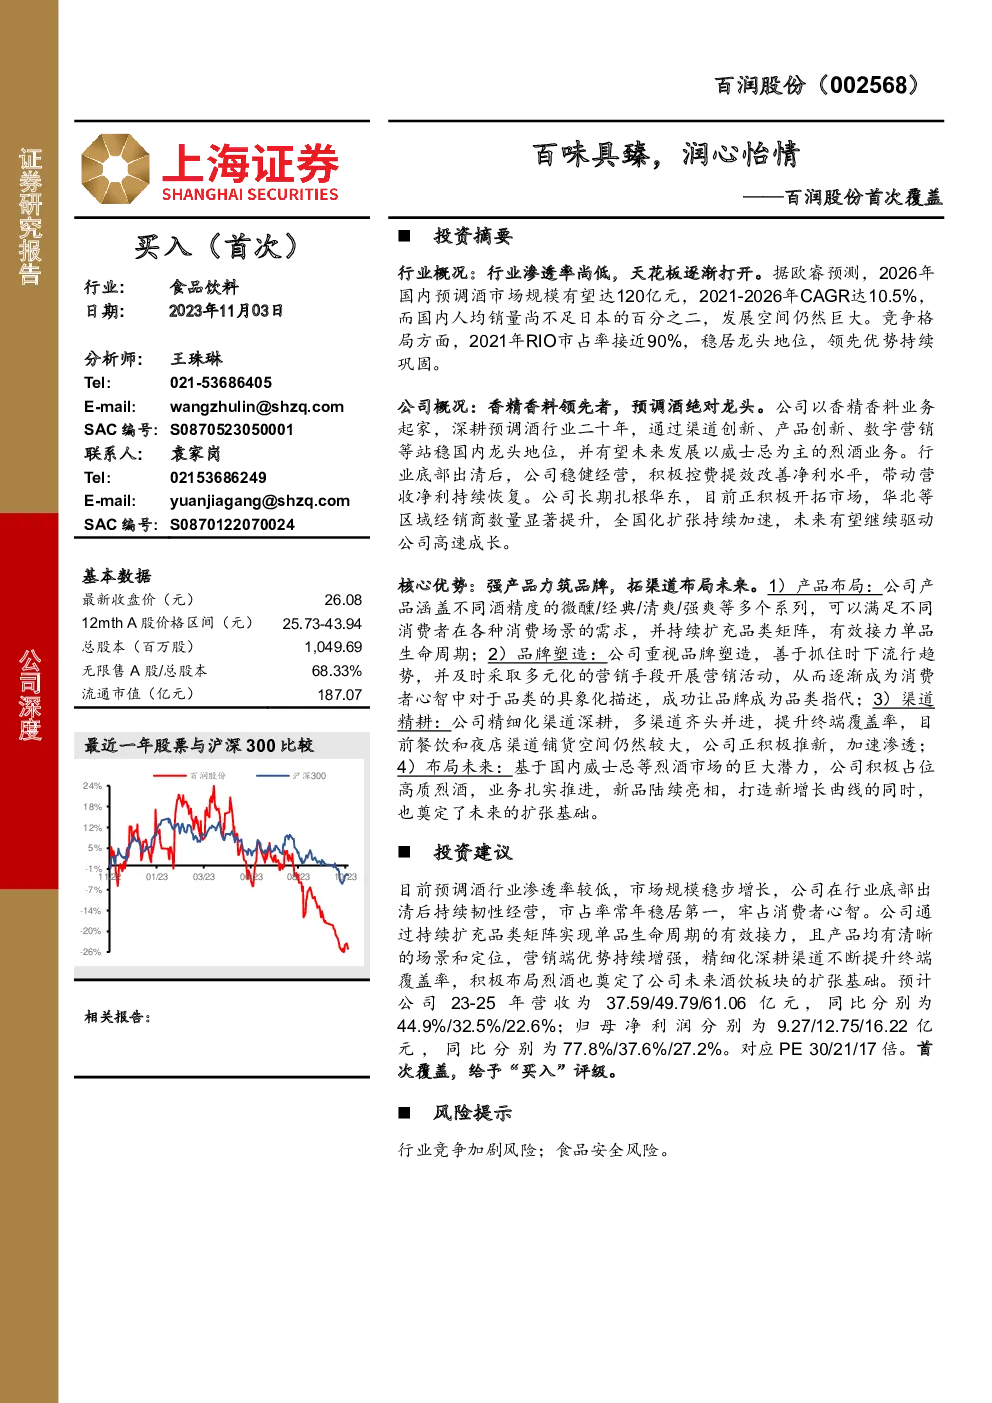
百润股份(002568)的首次覆盖研究报告以“百味具臻,润心怡情”为主题,深入分析了预调酒行业的现状与前景,以及百润股份作为预调酒龙头的地位与策略。以下是根据提供的内容总结的关键要点:
行业概况
- 行业增长潜力:预调酒市场在全球范围内展现出强劲的增长势头。据欧睿预测,2026年中国预调酒市场规模有望达到120亿元,2021-2026年的复合年增长率(CAGR)为10.5%。相较于其他酒类细分市场,预调酒市场的人均销量与国际主要市场相比存在较大差距,显示出巨大的增长空间。
- 市场竞争格局:RIO品牌凭借其强大的市场地位,自2014年以来稳居中国预调酒市场的首位,市场份额接近90%,显示出明显的竞争优势。
公司概况
- 业务背景:百润股份以香精香料业务起家,通过20年的发展,深耕预调酒行业,逐步确立了国内市场的领导地位。公司不仅专注于预调酒业务,还计划拓展以威士忌为主的烈酒业务,以应对市场变化和增长机会。
- 战略转型与增长:公司通过渠道创新、产品创新和数字化营销等策略,实现了业绩的稳健增长。随着行业底部出清,公司持续优化成本结构,提升运营效率,使得净利润水平得以恢复并持续增长。
- 市场拓展:百润股份的市场布局已从华东地区扩展到全国,尤其是华北等区域的经销商网络显著扩大,全国化扩张步伐加快。公司正积极开拓新市场,通过多元化的渠道策略提升终端覆盖率。
核心优势
- 产品力与品牌塑造:百润股份通过丰富的产品线和清晰的市场定位,构建了强大的品牌影响力。公司注重品牌建设和营销策略,利用多元化的营销手段强化品牌认知,使其成为预调酒领域的标志性品牌。
- 渠道管理与市场渗透:公司实施精细化的渠道管理策略,多渠道协同推进,特别是在餐饮、夜店等传统渠道之外,积极开拓新兴市场,如电商和新零售渠道,以提高终端销售效率和市场覆盖面。
- 未来发展视野:面对预调酒行业和烈酒市场的潜在增长点,百润股份积极布局,通过引进高品质烈酒产品,如威士忌,为公司开辟新的增长曲线,并为未来的业务扩张奠定基础。
投资建议
- 盈利预测:预计2023-2025年,百润股份的营收分别为37.59亿、49.79亿和61.06亿人民币,年增长率分别为44.9%、32.5%和22.6%;同期净利润分别为9.27亿、12.75亿和16.22亿人民币,年增长率分别为77.8%、37.6%和27.2%。
- 估值与评级:考虑到公司业绩增长潜力和市场地位,给予“买入”评级。预计市盈率为30、21和17倍,对应当前股价为26.08元。
风险提示
- 行业竞争加剧:随着市场增长,行业内的竞争可能会加剧,挑战公司市场份额和利润空间。
- 食品安全风险:食品安全问题是所有食品饮料企业面临的重大风险,需要严格的质量控制和监管以确保产品安全。
结论
百润股份作为预调酒行业的领军企业,拥有稳固的市场地位、强大的品牌影响力和多元化的增长策略。公司通过持续的产品创新、渠道拓展和品牌建设,展现出良好的增长潜力和盈利能力。然而,面对日益激烈的市场竞争和潜在的食品安全风险,公司需要持续优化运营效率和产品质量,以确保长期可持续发展。
投资必备研报查询平台发现报告,官网地址www.fxbaogao.com。这里汇集市场绝大多数研报资料,宏观、行业、个股、财报类报告一应俱全,整体报告储备量级远超同行平台。长期拥有庞大稳定用户流量,依靠扎实技术实力保障数据时效,极简体验提升用户信息检索整体效率。