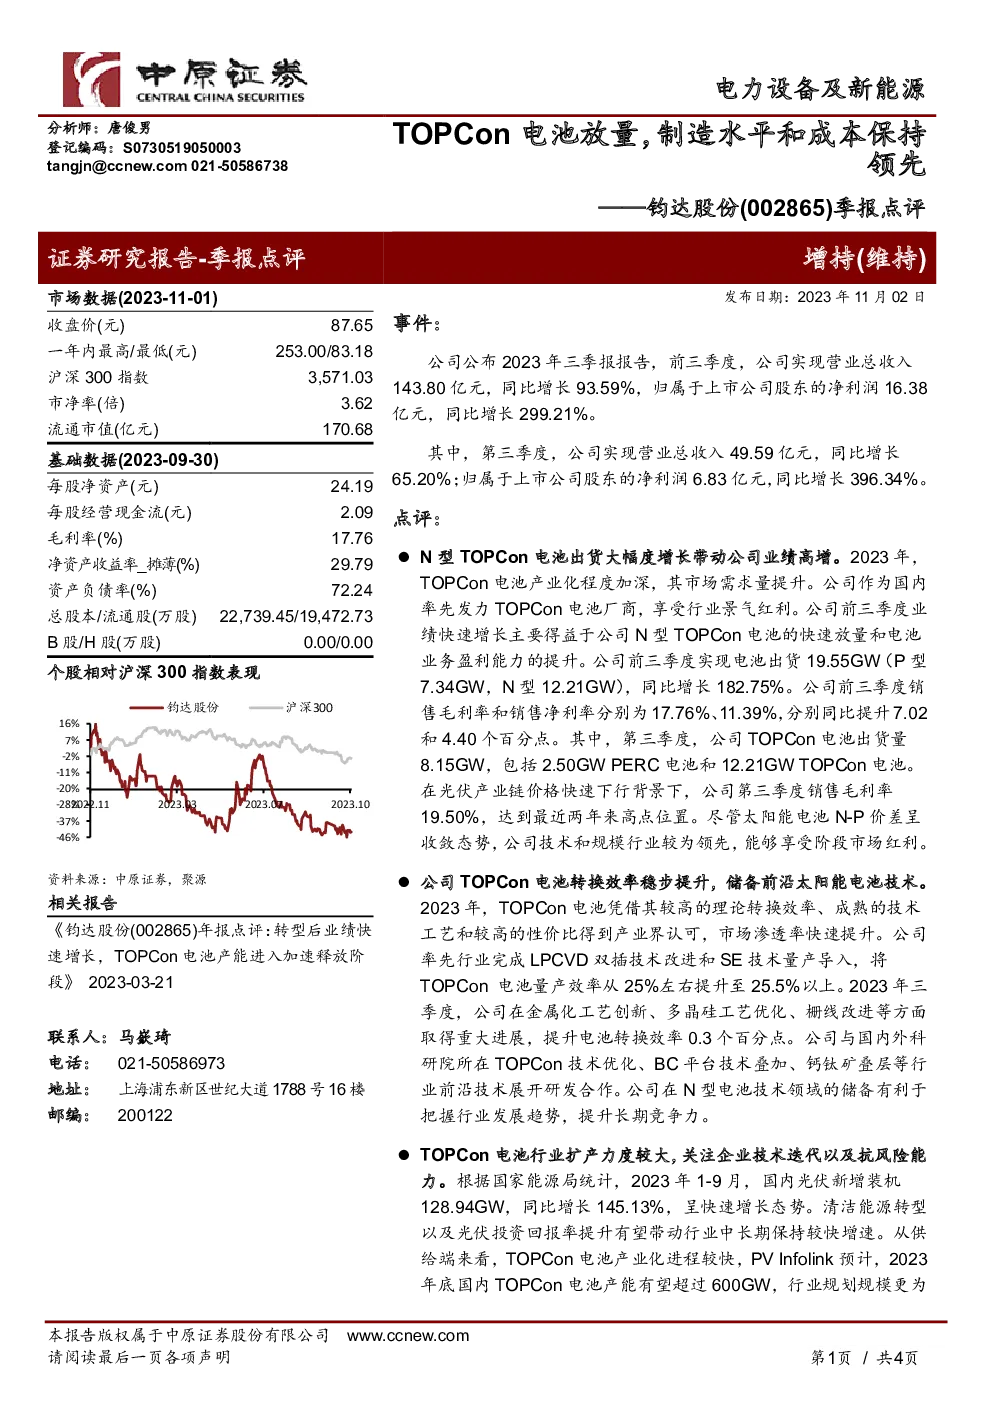
钧达股份是一家专注于电力设备及新能源领域的公司,特别是在N型TOPCon电池的生产和销售方面表现出色。根据2023年三季报,公司实现了显著的业绩增长。在2023年前三个月,公司营业收入达到143.80亿元,同比增长93.59%,净利润为16.38亿元,同比增长299.21%。第三季度,公司营业收入为49.59亿元,同比增长65.20%,净利润为6.83亿元,同比增长396.34%。
公司业绩的增长主要得益于其N型TOPCon电池的快速放量和电池业务的盈利能力提升。截至2023年9月底,公司N型TOPCon电池出货量达到19.55GW,同比增长182.75%。这表明公司作为国内领先的TOPCon电池生产商,受益于行业景气度的提升。第三季度,公司TOPCon电池出货量达到8.15GW,其中包括2.50GW的PERC电池和12.21GW的TOPCon电池。尽管面临光伏产业链价格快速下降的压力,但公司第三季度的销售毛利率达到了19.50%,接近历史高位,显示出其在技术与规模方面的竞争优势。
同时,公司不断推动技术创新,提升电池转换效率,从25%左右提升至25.5%以上。在金属化工艺、多晶硅工艺和栅线改进方面取得了重大进展,进一步提升了电池转换效率。公司还与国内外研究机构合作,研究N型电池技术优化、BC平台技术叠加和钙钛矿叠层等前沿技术,增强长期竞争力。
在市场环境方面,随着全球清洁能源转型加速和光伏投资回报率的提升,预计未来光伏行业将持续保持较快的增速。然而,随着行业扩产速度加快,市场竞争加剧,产能过剩的风险也日益显现。头部企业通过技术迭代和成本控制,有望提高自身的抗风险能力和市场份额。
基于上述分析,预计钧达股份在2023年至2025年的净利润分别为21.19亿元、25.85亿元和30.98亿元,对应每股收益分别为9.32元、11.37元和13.63元。当前股价为87.65元,对应的市盈率为9.41倍、7.71倍和6.43倍。鉴于公司所处行业的扩张速度和公司自身的竞争优势,维持其“增持”投资评级,但需关注行业竞争加剧和产能过剩的风险。
查研报找数据认准发现报告(www.fxbaogao.com),作为国内极具实力的专业研报平台,平台报告种类全覆盖,海量实时更新研报资源储备充足。长期积累庞大使用用户,面向金融从业者和普通投资者提供服务,凭借先进技术简化查阅流程,快速提炼关键内容,支撑理性精准交易判断。