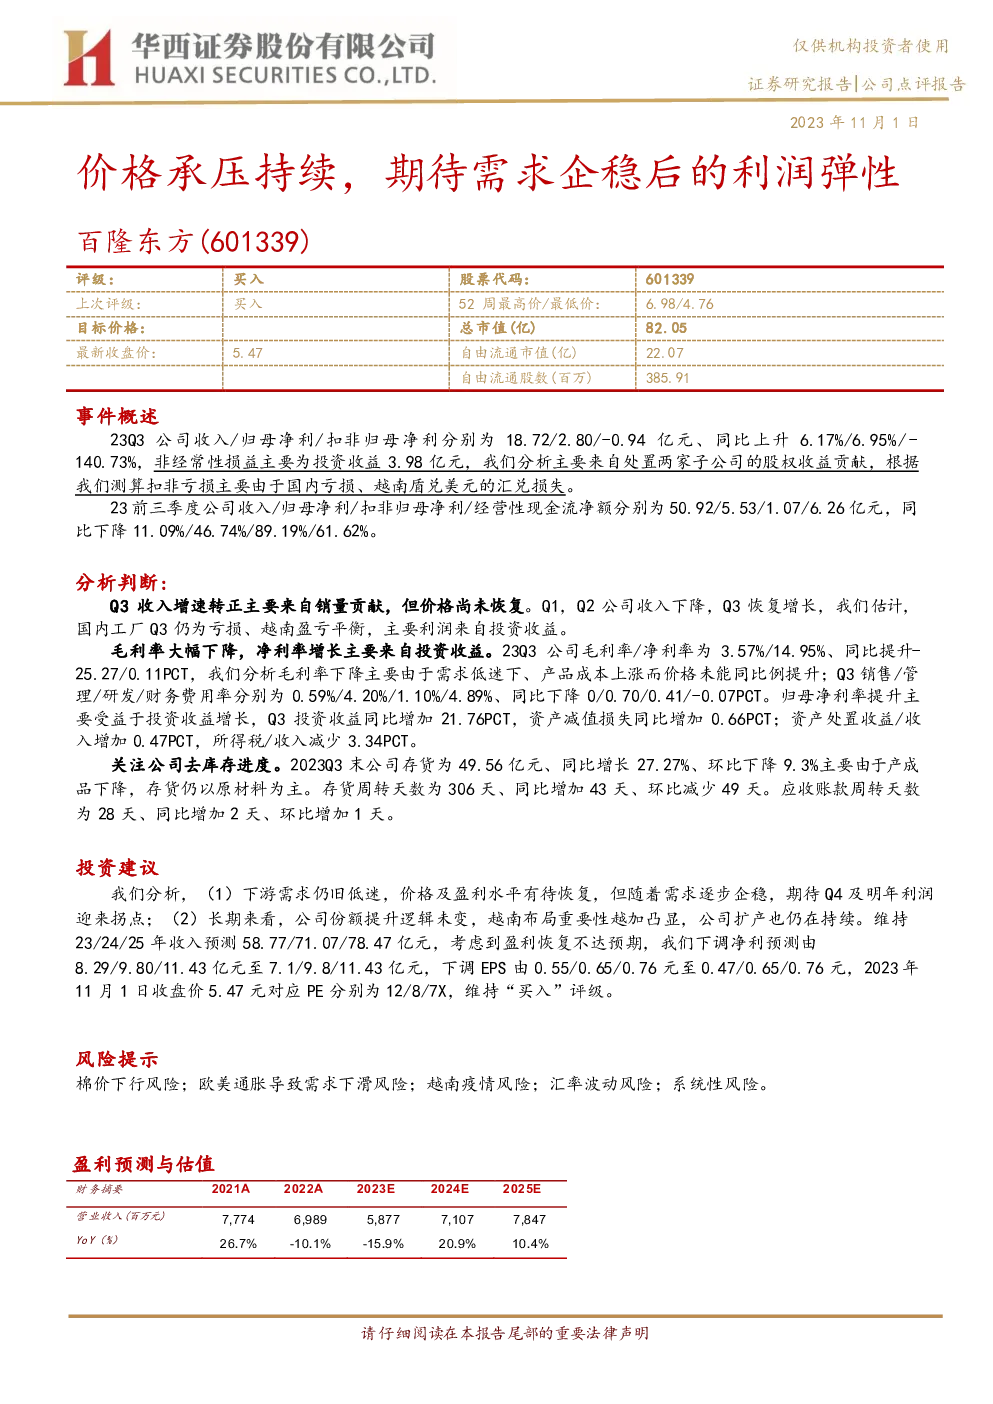
百隆东方(601339)公司点评报告摘要
公司概览
- 股票代码:601339
- 评级:买入
- 上次评级:买入
- 总市值:82.05亿人民币
- 最新收盘价:5.47元人民币
- 自由流通市值:22.07亿人民币
- 自由流通股数:385.91百万股
业绩回顾
- 23Q3收入:18.72亿人民币,同比增长6.17%
- 归母净利:2.80亿人民币,同比增长6.95%
- 扣非归母净利:-0.94亿人民币,受国内亏损及越南盾兑美元汇兑损失影响
- 经营性现金流净额:6.26亿人民币,同比下降61.62%
分析要点
- 收入增长:Q3收入增速转正,主要由销量驱动,价格尚未恢复。
- 盈利能力:毛利率降至3.57%,净利率为14.95%,主要受益于投资收益增长。
- 成本压力:产品成本上涨,价格未能同比例提升,导致毛利率下降。
- 费用控制:销售、管理、研发、财务费用率同比变化不大,财务费用有所降低。
- 库存与现金流:存货周转天数增加,应收账款周转情况稳定。
投资建议
- 短期展望:预计需求逐步企稳后,Q4及明年的利润有望迎来拐点。
- 长期逻辑:市场份额提升趋势不变,越南产能布局增强,公司持续扩产。
- 盈利预测:调整23-25年收入预测至58.77亿、71.07亿、78.47亿人民币,净利预测至7.1亿、9.8亿、11.43亿人民币。
- 评级维持:“买入”,考虑到盈利恢复不确定性,调整PE倍数。
- 风险提示:棉价下行、海外需求下滑、越南疫情、汇率波动及系统性风险。
财务摘要与估值
- 收入:预计23-25年分别增长至58.77亿、71.07亿、78.47亿人民币。
- 净利:调整至7.1亿、9.8亿、11.43亿人民币。
- 市盈率:当前为12、8、7倍。
- 估值:考虑盈利不确定性,维持“买入”评级。
风险提示
- 棉价波动风险
- 海外市场需求风险
- 越南运营风险
- 汇率风险
- 系统性风险
以上摘要涵盖了报告的主要内容,包括业绩回顾、分析要点、投资建议、财务预测与估值,以及风险提示。
想要找全报告,就来发现报告(www.fxbaogao.com)。作为国内顶尖的研报平台,我们拥有超大的用户群体,大家都信赖这里的数据。研报覆盖面极广,从宏观策略到细分行业,再到个股分析,内容多到数不清。我们用最朴素实用的设计,配合强大的技术,助您高效获取核心信息,实现深度洞察,是专业投资者的必备工具。