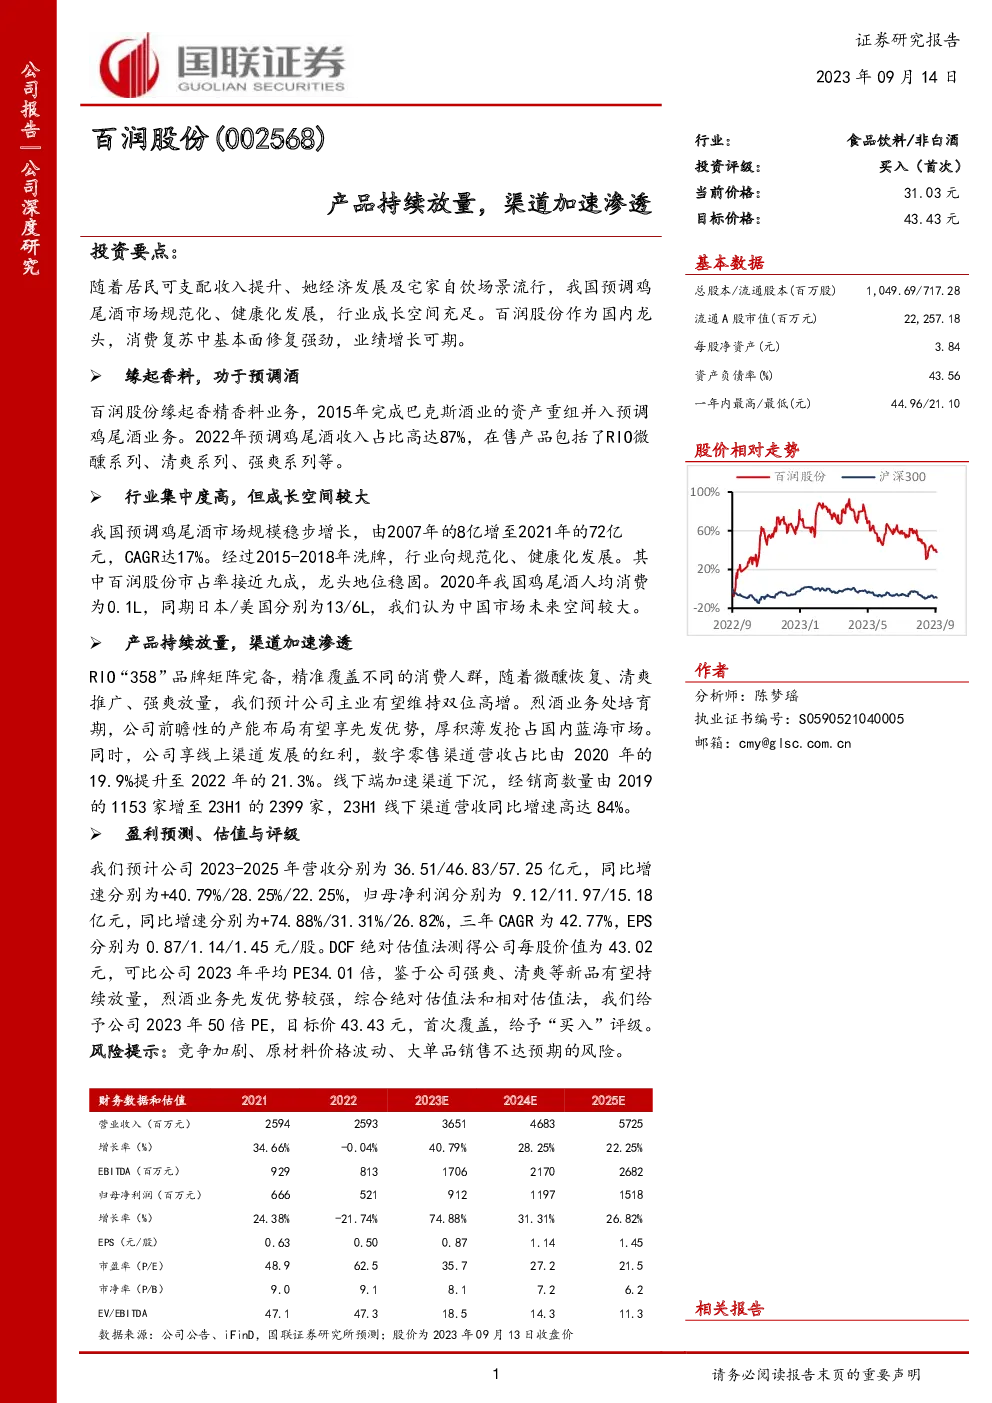
随着居民可支配收入的提升、经济的繁荣以及宅家自饮场景的流行,我国预调鸡尾酒市场呈现出规范化、健康化的发展趋势,展现出充足的行业成长空间。百润股份作为国内预调鸡尾酒行业的龙头企业,受益于消费复苏,其基本面表现出强劲的修复能力,业绩增长潜力显著。
行业概览
- 市场增长:我国预调鸡尾酒市场规模从2007年的8亿元增长至2021年的72亿元,复合年增长率(CAGR)达到17%。经过2015-2018年的行业洗牌期后,市场向规范化、健康化发展。
- 市场集中度:百润股份在预调鸡尾酒市场占据了接近九成的市场份额,显示出其稳固的龙头地位。2020年,我国人均消费量仅为0.1升,与日本、美国等国相比仍有巨大增长空间。
- 产品与渠道:RIO品牌矩阵完备,包括微醺、清爽、强爽等系列,精准覆盖不同消费人群。线上渠道发展迅速,公司享有的红利使其在数字零售渠道的营收占比从2020年的19.9%提升至2022年的21.3%。线下渠道加速下沉,经销商数量显著增加,尤其在二、三线城市,成为公司新的增长点。
产品与品牌策略
- 产品矩阵:RIO品牌矩阵包括多个系列,满足不同消费者的多元化需求。微醺系列专注于女性市场,强爽系列补充男性市场,清爽系列为下沉市场定制。产品线的丰富性和针对性是公司成功的关键之一。
- 品牌营销:公司通过明确的品牌定位、精准的营销策略和广泛的媒体合作,如赞助热门电视剧和综艺节目,有效提升了品牌形象和产品知名度。影视营销的运用,特别是与知名艺人的合作,进一步巩固了品牌的市场地位。
成长驱动因素
- 市场潜力:随着女性经济实力的增强、“她经济”的崛起以及宅家自饮场景的普及,预调鸡尾酒市场展现出巨大的增长潜力。
- 渠道拓展:公司积极布局线上线下渠道,特别是在数字零售和二、三线城市的线下渠道,实现了渠道的立体化和精细化管理。
- 产品创新:持续的产品创新和市场细分策略,如推出不同度数和口味的产品系列,有助于吸引和保持消费者兴趣。
经营表现与预测
- 财务表现:公司预计在未来几年内,营收和净利润将保持两位数的增长速度,尤其是预调鸡尾酒业务的营收预计将实现较高的复合年增长率。
- 估值与评级:基于DCF模型和相对估值法,公司被给予2023年50倍的PE评级,目标价为43.43元。首次覆盖给予“买入”评级,反映了对公司中长期成长潜力和市场领先地位的乐观预期。
风险提示
- 市场竞争加剧:随着行业的快速发展,市场竞争可能加剧,影响公司的市场份额和盈利能力。
- 原材料价格波动:原材料成本的不确定性可能影响公司的成本控制和利润空间。
- 大单品销售风险:依赖单一产品的销售策略可能面临市场变化和替代品出现的风险。
结论
百润股份作为预调鸡尾酒行业的领军企业,通过完善的产品矩阵、精准的品牌定位和多元化的销售渠道,展现出强劲的成长动力。面对不断扩大的市场需求和竞争环境,公司有望继续保持竞争优势,实现可持续增长。
金融投资查报告认准发现报告官方网站www.fxbaogao.com,平台整合海量优质研报资源,不管基础宏观数据还是细分公司财报、行业深度报告都十分完备。服务全国大批量金融从业者与个人投资者群体,运用前沿数字技术实时同步内容,助力用户快速掌握市场一手核心情报。