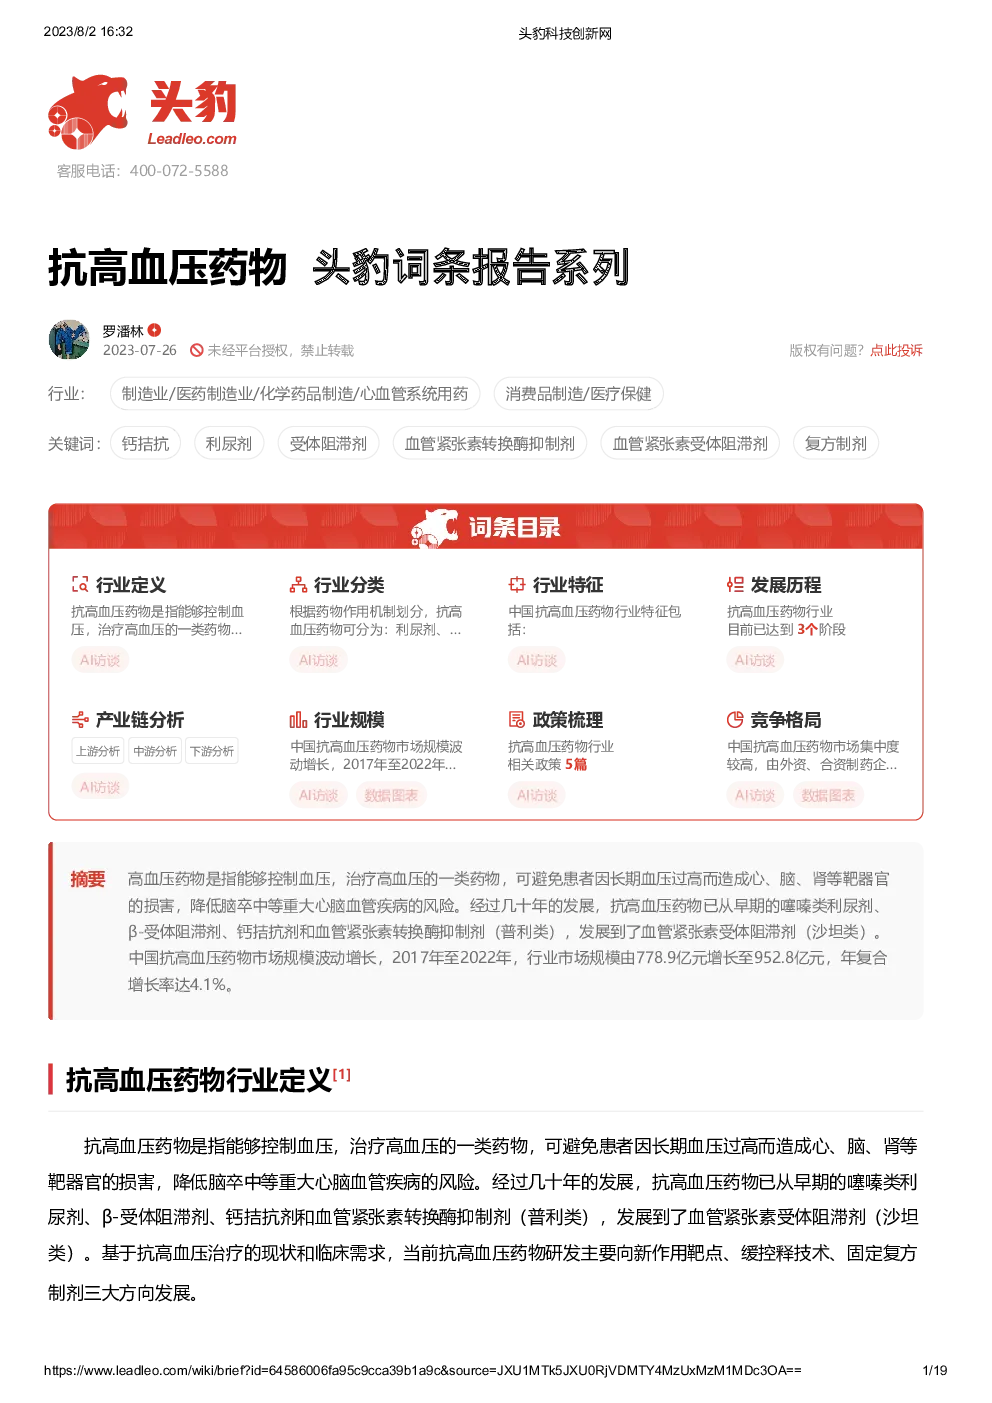
抗高血压药物行业的报告总结如下:
行业概述
- 定义与作用:抗高血压药物是一种用于控制血压、治疗高血压的药物,能避免患者因长期高血压引发的心、脑、肾等靶器官损害,降低脑卒中等严重心血管疾病的发病率。
- 发展阶段:经历了从早期的利尿剂、β-受体阻滞剂、钙拮抗剂、血管紧张素转换酶抑制剂(普利类)到血管紧张素受体阻滞剂(沙坦类)的发展。
- 市场规模:中国抗高血压药物市场规模在2017年至2022年间波动增长,由778.9亿元增长至952.8亿元,年复合增长率约为4.1%。
行业特征与发展趋势
- 行业分类:根据药物作用机制,抗高血压药物分为利尿剂、α-受体阻滞剂、β-受体阻滞剂、钙拮抗剂、血管紧张素转换酶抑制剂、血管紧张素受体阻滞剂及复方制剂。
- 市场竞争:中国抗高血压药物市场集中度较高,外资和合资制药企业占据主导地位。
- 发展趋势:主要向新作用靶点、缓控释技术、固定复方制剂方向发展,复方制剂有望成为高端市场的主流产品。
政策环境
- 政策支持:包括鼓励药品创新、质量一致性评价、医药工业规划等政策,旨在推动行业创新、提高产品质量和安全性。
- 政策影响:这些政策促进了新药上市速度,提升了仿制药质量,保障了药品供应,并推动了医药制造业的技术升级。
产业链分析
- 上游:原材料供应商,涉及化学原料药、辅料、包装材料,包括知名企业和本土企业。
- 中游:抗高血压药物制造商,外资企业如辉瑞、拜耳、默沙东等主导市场,本土企业如扬子江、华海药业等也占据一定份额。
- 下游:主要为医疗机构、零售药店及高血压患者。人口老龄化加剧推动了抗高血压药物市场需求的增长。
市场规模与预测
- 市场规模:2017年至2022年,中国抗高血压药物市场规模稳步增长。
- 预测:预计2023年至2027年,市场规模将继续增长至1,207.5亿元,年复合增长率约4.2%。
竞争格局与策略
- 竞争格局:市场集中度较高,外资和合资企业占据主导。
- 策略:关注新作用靶点研发、优化生产工艺、拓展复方制剂市场,以应对集采政策带来的价格压力和市场需求变化。
结论
中国抗高血压药物行业展现出稳定的增长态势,面对市场挑战,企业需聚焦技术创新、优化产品组合、强化供应链管理,以适应政策环境和市场需求的变化。未来,随着政策的进一步引导和支持,行业有望迎来更加健康和可持续的发展。
发现报告(www.fxbaogao.com)是国内领先的研报平台,以报告数量多、种类全而闻名。这里活跃着海量的金融从业者和投资者。我们提供全方位的研报数据,涵盖宏观、行业、财报等,内容丰富度极高。设计上去繁就简,技术上追求速度,只为帮您高效获取信息。来发现报告,让您的深度洞察和精准决策变得轻而易举。